Las cuentas de fondeo se venden como «opera con nuestro dinero», pero son otro juego: pagas una evaluación y, si cumples unas reglas, te pagan sobre una cuenta simulada. El modelo puede ser rentable, pero la mayoría no llega a cobrar. Esta es la guía honesta: cómo funcionan de verdad, la matemática del embudo, las reglas que te tumban, cuánto cuesta y cuánto se gana, la fiscalidad en España y los riesgos que nadie te cuenta.
Las cuentas de fondeo se venden con un eslogan pegadizo: «opera con nuestro dinero». Suena a atajo — como si alguien te prestara un capital para que lo hagas crecer y os repartáis las ganancias. No es eso.
Este artículo no es un anuncio ni una lista de «las mejores empresas» con enlaces de afiliado. Es lo contrario: la explicación honesta de cómo funciona este negocio por dentro, con la matemática y los incentivos sobre la mesa. Por qué el modelo puede ser rentable, por qué la mayoría de la gente pierde igualmente, qué reglas te tumban de verdad, cuánto cuesta, cuánto se gana, cómo tributa en España y qué mirar antes de pagar tu primera evaluación.
De dónde viene lo que vas a leer
No vivo de venderte fondeo. No tengo acuerdo de afiliación con ninguna empresa de fondeo ni gano nada por recomendarte una u otra. Soy trader y autor de tres libros sobre el Método Wyckoff, y lo que cuento aquí sale de operar el modelo y de simularlo sobre datos reales de mercado.
Qué es de verdad una cuenta de fondeo
Una cuenta de fondeo (o cuenta fondeada) es una cuenta que te da una empresa de fondeo —lo que en inglés se llama prop firm— para que demuestres que sabes operar dentro de unas reglas. Si lo consigues, te pagan una parte de los beneficios que generas.
Ahora la parte que casi nadie pone arriba del todo, y que lo cambia todo: no estás operando dinero real, y no es tu dinero. Prácticamente todas las prop firms modernas funcionan sobre un entorno simulado (lo que se ha popularizado como «demo monetizada»). Tus órdenes no salen al mercado real. Lo que la empresa te ofrece es un contrato: cumple estas condiciones sobre una cuenta simulada y te pagaré, de mi bolsillo, un porcentaje del beneficio que habrías generado.
La frase honesta que resume el negocio
Cobras por cumplir un conjunto de reglas, no por gestionar el dinero de nadie ni por acertar en el mercado real. Es un contrato de rendimiento simulado, no una gestión de capital. Que sea simulado no significa que no cobres —los pagos son dinero real—; significa que el juego que estás jugando es distinto del trading de toda la vida.
Esto no lo digo para desanimarte, sino porque entenderlo bien es lo que separa a quien saca partido del modelo de quien deja las cuotas por el camino. Es un negocio distinto, con una lógica propia.
Cómo funciona, paso a paso
El proceso, en casi todas las empresas, tiene tres etapas bien diferenciadas:
Las tres etapas
1. La evaluación (challenge). Compras una prueba con un objetivo de beneficio y un límite de pérdida. Tienes que llegar al objetivo sin tocar el límite y respetando las reglas (horarios, tamaño máximo, consistencia…). Aquí todavía no cobras nada.
2. La cuenta fondeada. Si apruebas, pasas a una cuenta «financiada» con las mismas reglas de riesgo (o parecidas). Ahora ya operas «en serio», pero el límite de pérdida te sigue vigilando.
3. El payout (retiro). Cuando cumples los requisitos de retiro, solicitas cobrar. La empresa te paga tu parte del beneficio según el reparto (profit split), que suele ser del 70% al 90% para el trader.
La distinción entre las etapas 2 y 3 es la que más gente ignora, y la que más dinero cuesta: aprobar la evaluación no es cobrar. La prueba es la parte vistosa; sobrevivir a la cuenta fondeada, retirada tras retirada, es la parte difícil. Volveremos a esto con números.
Por qué el modelo puede ser rentable
Aquí está la idea contraintuitiva: la rentabilidad del modelo no depende de que aciertes la dirección del mercado. Depende de dos cosas mucho más mecánicas.
La primera es la asimetría. Pagas una cuota pequeña por la evaluación y, si la cuenta prospera, cobras un múltiplo de esa cuota. Las dos partes no arriesgan lo mismo: tú pones decenas de euros, y lo que puedes sacar son cientos. Esa desproporción entre lo que pones y lo que puedes ganar es el motor de todo.
La segunda es la geometría de las dos líneas. La probabilidad de tocar el objetivo antes que el límite no es un misterio: es, sobre todo, una función de dónde pongas el objetivo y dónde pongas el stop. Si el objetivo está más cerca que el stop, la probabilidad de llegar a él primero es mayor. No hace falta predecir nada: es matemática de riesgo/recompensa.
La consecuencia práctica
Como el resultado depende de la estructura y no del acierto puntual, lo que de verdad importa es repetir muchas veces la misma apuesta bien planteada y dejar que la estadística haga el trabajo. Es un juego de volumen y de disciplina mecánica, no de intuición ni de «leer» el mercado en cada operación.
Que el modelo tenga sentido matemático no significa que sea fácil ni gratis. Significa que la ventaja, si existe, está en la ejecución fría y repetida de un plan, no en tu olfato. Y esa frialdad, cuando ves morir cuentas una detrás de otra, es justo lo que casi nadie aguanta. Ahí es donde el modelo se separa de la realidad de la mayoría.
La matemática honesta: cuántos cobran de verdad
Los anuncios enseñan al que retira 5.000 €. No enseñan el embudo completo. Y el embudo es la parte honesta de esta historia.
Las cifras que se manejan en el sector dicen que la gran mayoría no supera siquiera la evaluación —del orden del 80-95%, según la empresa y el producto—. Y de los que aprueban, solo una parte llega a cobrar de verdad. Para que lo veas con números concretos, este es un embudo realista (cifras ilustrativas: varían muchísimo entre empresas y productos, tómalas como orden de magnitud, no como garantía):
| Etapa | Quedan (de 100) | Qué ha pasado |
|---|---|---|
| Compras la evaluación | 100 | Pagas la cuota por adelantado |
| Superas la evaluación | ~30-40 | Aún no has cobrado un céntimo |
| Sobrevives a la cuenta fondeada | ~15-20 | Aquí muere buena parte de los que aprobaron |
| Llegas al primer payout | ~10-15 | Cobras por primera vez |
| Sigues cobrando a los 6 meses | ~3-5 | Casi nadie |
En mis propias simulaciones del ciclo completo —1.713 sesiones reales del Nasdaq entre 2020 y 2026, reconstruidas minuto a minuto, con las comisiones y el deslizamiento reales dentro y tomando la dirección al azar en cada operación— los números quedan así: de cada 100 evaluaciones compradas, 35 aprueban, 15 consiguen congelar el suelo de pérdida y solo 12 llegan a cobrar. Las otras 88 no dejan nada. Y aun así el conjunto sale rentable —porque las pocas que llegan pagan de sobra por todas las que no—, pero solo si aceptas ver perder muchas cuentas seguidas sin cambiar el plan.
El modelo que hay detrás de esos números es el del paper. Tres resultados te afectan directamente como comprador.
La probabilidad de aprobar es geometría, no habilidad. Para quien toma la dirección al azar sale de una sola línea: L / (T + L), el límite de pérdida dividido entre la suma del límite y el objetivo. No depende de la volatilidad ni de lo bien que leas el mercado — eso cambia lo que tardas en llegar, no cuántas veces llegas. En el producto analizado da 44,4%.
Pero ese 44% no lo vas a ver nunca. Es un techo, y el producto está diseñado para que no llegues a él. Al meter las reglas reales, el aprobado cae a 40,4% por el cierre obligatorio de posiciones cada tarde, y a 34,7% porque el suelo de pérdida sube contigo cada vez que marcas un máximo. Y no se recupera por ningún lado: con más tamaño rompes la continuidad que el teorema asume, y con menos pagas un coste fijo por cada operación.
Todo el negocio vive en el descuento. Valorando el ciclo completo —evaluación, bloqueo, cualificación y retiros—, una cuenta fondeada vale de media 350 $ y una evaluación devuelve 122 $ de caja esperada. Esos 122 $ son la frontera: por debajo de ese precio el negocio gana y por encima pierde. Al precio con cupón habitual (70 $) sacas +52 $ por evaluación comprada, 1,74 $ por cada dólar puesto. A precio de lista (140 $) pierdes 18 $.
Esa última línea es la que no vas a leer en ningún anuncio: a precio de tarifa, el número sale negativo aunque ejecutes el plan perfecto. El descuento perpetuo del sector no es una promoción, es la condición para que la cuenta te salga. Y encaja con el otro lado del mostrador — al vendedor le basta con que apruebe menos del 20% de sus clientes para ganar dinero (menos del 40% si le pagaste tarifa completa), contra ese 34,7% del participante mecánico. Los dos números solo cuadran si el comprador medio aprueba bastante menos que quien ejecuta un plan fijo. Que es exactamente lo que pasa.
Si no eres capaz de ver morir muchas cuentas seguidas sin tocar tu plan, este negocio no es para ti. No es una frase motivacional: es el dato.
La lección que hay que interiorizar es la de antes: aprobar no es cobrar. La evaluación es la parte fácil y llamativa. Lo difícil es sobrevivir después, en la cuenta fondeada, donde el límite de pérdida te persigue y un solo error de gestión te saca del juego.
Y detrás de esa mortalidad hay un mecanismo concreto que casi nadie cuenta: cada retiro adelgaza tu colchón. El límite de pérdida se queda congelado, pero el dinero que retiras sale del balance, así que después de cada cobro operas con menos margen que antes. Una cuenta recién superada aguanta bien; tras un par de retiros el colchón está tan fino que un mal día de los normales la mata. Por eso la mayoría no muere en la evaluación ni en el primer pago, sino retiro tras retiro, cuando ya parecía encarrilada.
El negocio real de las prop firms
Para entender por qué las reglas son como son, hay que entender de dónde sale el dinero de la empresa. Y aquí hay un conflicto de interés estructural que casi ningún artículo te cuenta.
Una prop firm tiene, a grandes rasgos, dos fuentes de ingresos:
- Las cuotas de las evaluaciones que compra todo el mundo (incluida la mayoría que no aprueba).
- Una comisión sobre los traders que sí ganan y a los que tiene que pagar.
El detalle incómodo: para muchas firmas, la parte que más pesa son las cuotas, no el rendimiento de sus traders. Si la mayoría suspende, la empresa gana con las cuotas. Si demasiados aprueban y cobran de forma sistemática, su modelo se resiente. Ese incentivo explica por qué las reglas son estrictas, por qué el límite de pérdida «te persigue», y por qué algunas empresas endurecen condiciones justo cuando demasiada gente empieza a cobrar.
No digo que todas las empresas jueguen sucio —las hay serias que pagan sin problema—. Digo que conviene saber que el negocio no está diseñado para que ganes tú, sino para que la empresa gane con el conjunto. Eso no invalida el modelo, pero sí te obliga a elegir bien la empresa y a no fiarte del marketing.
1 fase, 2 fases o fondeo instantáneo
No todas las evaluaciones son iguales. Estas son las tres modalidades que te vas a encontrar:
| Modalidad | Cómo es | A favor | En contra |
|---|---|---|---|
| 2 fases | Dos pruebas encadenadas (objetivos más suaves) | ✓ Más barata; objetivos menos exigentes | ✗ Más lenta; dos filtros que superar |
| 1 fase | Una sola prueba | ✓ Más rápida de aprobar | ✗ Algo más cara; objetivo más exigente |
| Fondeo instantáneo | Sin evaluación: pagas y ya tienes cuenta | ✓ Inmediato, sin prueba | ✗ La más cara; reglas de retiro más duras y menos margen |
La trampa del atajo
La intuición te dice que lo mejor es la que te ponen más fácil (el fondeo instantáneo, sin prueba). Suele ser al revés: cuanto más fácil te dejan entrar, menos vale la cuenta. Te cobran la comodidad por adelantado y te dan menos margen para lo verdaderamente difícil, que no es entrar, sino sobrevivir al primer retiro y a los siguientes.
Como principio general, y sin entrar en ninguna empresa concreta: los productos que mejor suelen salir son los más baratos, de tamaño pequeño o medio, con evaluación real —no las cuentas «instantáneas» caras—. Y los tamaños grandes rara vez compensan: al subir de tamaño, el objetivo de beneficio suele crecer más rápido que el margen de pérdida, así que pagas más por una probabilidad de aprobar peor.
Las reglas que de verdad te tumban
Las reglas parecen letra pequeña hasta que una te saca de la cuenta. Estas son las que de verdad importan.
Drawdown estático vs. trailing (drawdown dinámico). Es la regla que más cuentas mata, y la que más gente no entiende hasta que la sufre.
Trailing drawdown, con un ejemplo numérico
Imagina una cuenta con 50.000 € y un límite de pérdida de 2.500 €. Empiezas con el suelo en 47.500 €.
- Con drawdown estático, ese suelo (47.500) se queda fijo. Ganes lo que ganes, tu margen para perder es siempre el mismo hasta 47.500.
- Con trailing drawdown, el suelo sube con tu mejor saldo. Si subes la cuenta a 52.000 €, el límite se arrastra a 49.500 € (52.000 − 2.500). Ahora, si retrocedes a 49.400 €, has reventado la cuenta estando en verde respecto a donde empezaste.
Ganar no te da más margen: te mueve el suelo. Por eso mucha gente muere en beneficios: alcanza un máximo flotante, el límite sube detrás, y un retroceso normal toca un suelo que media hora antes no existía.
Si quieres entender el drawdown a fondo —la diferencia entre el intradía y el de cierre, y por qué tu backtest puede engañarte con esto—, tengo una guía dedicada al drawdown en trading.
Pérdida diaria máxima (daily loss). Un tope de pérdida por día. Lo tocas y la cuenta se cierra o se bloquea ese día, aunque el saldo global siga bien.
Regla de consistencia. Y ojo, porque hay dos. Casi todas las firmas exigen que ningún día aporte más de un porcentaje del beneficio total (típicamente el 20-50%), pero hace cosas muy distintas según dónde te la apliquen.
En la evaluación, el número lo es todo. Con un tope del 50% apruebas haciendo dos días exactamente iguales: cada uno aporta la mitad justa y cumples por los pelos, sin un céntimo de margen. Por debajo de ahí —40%, 20%— ese pase en dos días es imposible por pura aritmética y te obligan a tres días o más. Y cada día de más es una exposición de más al límite de pérdida, que es donde se mueren las cuentas: en mis simulaciones, perder el pase en dos días hunde el aprobado del 35% al 21%.
En la cuenta fondeada hace otra cosa: decide cuántas veces tienes que arriesgar el colchón para congelar el suelo de pérdida. Sin tope lo haces en un solo día y te expones una vez; con un tope del 40% tienes que repartirlo en tres y te expones tres veces con el mismo margen pequeño. Por eso una fondeada sin regla de consistencia vale bastante más que una con ella, aunque las dos cuesten lo mismo — y por eso, contra toda intuición, el fondeo instantáneo es el peor negocio del catálogo.
Días mínimos de trading. Un número mínimo de días operados (a veces con un beneficio mínimo cada uno) antes de poder aprobar o retirar.
Restricciones de estilo. Operar durante noticias, mantener posiciones overnight o el fin de semana, alta frecuencia, copy trading entre cuentas, automatización sin permiso… Muchas están prohibidas y pueden costarte la cuenta aunque vayas en beneficios.
Lee las reglas ANTES de pagar
El error más caro y más tonto es descubrir una regla cuando ya te ha tumbado. Antes de comprar, léete el reglamento completo —sobre todo cómo calculan el drawdown y la consistencia— y confirma que tu forma de operar encaja. Casi ninguna cuenta muere «por el mercado»: mueren por chocar contra una regla que no se había leído.
Cuánto cuesta y cuánto se gana de verdad
Lo que cuesta. La cuota de una evaluación va desde unas decenas de euros (cuentas pequeñas) hasta varios cientos (cuentas grandes). Pero ese precio de escaparate no es el coste real. El coste real incluye:
- Los resets y reintentos cuando suspendes (y la mayoría suspende varias veces).
- La activación de la cuenta fondeada, que en algunas firmas se paga aparte.
- Datos de mercado y comisiones de la plataforma.
- El coste de oportunidad: el tiempo y el dinero que metes antes de que lleguen los primeros cobros.
El capital inicial que necesitas no es un colchón para aguantar pérdidas de mercado —recuerda que no arriesgas capital propio en las operaciones—. Es lo que tapas mientras compras evaluaciones y todavía no cobras nada. Y aquí hay un matiz que cambia el planteamiento: el modelo se sostiene llevando varias cuentas a la vez —en mi caso, en torno a 5 activas en todo momento para que la estadística trabaje—, así que ese agujero inicial es real. En la práctica, lo máximo que llegas a tener puesto ronda los 1.260 $ de media y rara vez pasa de 2.600 $; a partir de ahí llegan los primeros cobros, la cosa gira y el negocio se paga solo.
¿Con cuánto empezar? Depende de si puedes reponer o no. Si lo tratas como un bote cerrado —arrancas con lo que tienes y, cuando se acaba, se acabó—, hay un mínimo por debajo del cual no deberías entrar. Simulando el negocio entero durante tres años, miles de veces, con cinco cuentas a la vez y reinvirtiendo todo lo que cobras, esta es la probabilidad de quedarte sin negocio según con cuánto arranques:
| Empiezas con | Te quedas sin nada | Si sobrevives, acabas con | Veredicto |
|---|---|---|---|
| 500 $ | 60 de cada 100 | — | No empieces |
| 750 $ | 47 de cada 100 | +9.800 $ | Moneda al aire |
| 1.000 $ | 35 de cada 100 | +15.000 $ | Demasiado justo |
| 1.500 $ | 22 de cada 100 | +17.600 $ | Mínimo absoluto |
| 2.000 $ | 12 de cada 100 | +18.600 $ | Aceptable |
| 2.500 $ | 9 de cada 100 | +19.100 $ | Aceptable |
| 3.000 $ | 4 de cada 100 | +19.500 $ | El punto eficiente |
| 4.000 $ | 2 de cada 100 | +19.500 $ | Dinero dormido a partir de aquí |
Hay dos lecturas en esa tabla, y las dos importan. La primera: la única forma de perder dinero aquí es morir. Quien sobrevive termina muy arriba, por eso las dos columnas del medio van de la mano. La segunda: el salto que más quiebras te ahorra está al principio —pasar de 1.000 $ a 1.500 $ evita trece ruinas de cada cien; pasar de 3.000 $ a 4.000 $ evita dos—. El punto eficiente está en 3.000 $; por debajo de 1.500 $ estás jugando a cara o cruz. A partir de ahí el capital extra no cambia lo que ganas, solo la probabilidad de quedarte fuera del juego: es un seguro, no un motor.
Ganar dinero y quedarte sin negocio no son incompatibles
Con cinco cuentas y 2.000 $ de partida, solo el 3,4% de las series acaba con menos dinero del que puso. Suena redondo hasta que miras la otra pregunta: el 25,5% termina muerto —sin cuentas vivas y sin fondo para comprar otra—. La diferencia son todas las series que cobraron más de lo que pusieron y aun así se quedaron a cero. Y hay una palanca que corta ese riesgo a la mitad: si retiras cada cobro en cuanto puedes, el negocio muere una de cada cuatro veces; si reinviertes, una de cada ocho. El dinero que sacas está a salvo, pero ya no puede rescatarte.
La otra condición es el volumen. Todo lo anterior supone comprar evaluaciones durante tres años sin parar: del orden de 370. Con solo 10 evaluaciones pierdes dinero un tercio de las veces; con 50, seis de cada cien; con 370, tres. La ventaja existe, pero necesita repeticiones para aparecer. Quien compra cuatro evaluaciones no está haciendo este negocio: está probando suerte.
Y para escalar a la 50k, el mismo principio con números más grandes: subes las cuentas de una en una a medida que la caja crece, nunca de golpe.
Lo que se gana. Aquí es donde más humo hay, y casi siempre por la misma trampa: enseñan lo que retiran, no lo que se han gastado para llegar ahí. Un pantallazo de un payout de 100.000 $ impresiona; lo que no sale en el vídeo son las decenas de evaluaciones quemadas, los resets y las activaciones que costaron 120.000 $. Y ahí no hay negocio: retirar mucho no es ganar. Ganar es que la suma de todo lo que retiras supere la suma de todo lo que pagas en cuentas. El único número honesto es el neto, no el retiro que te enseñan.
Y ese neto depende de cuántos llegan a cobrar, que ya viste en el embudo: de cada 100 que compran, del orden de 10-15 cobran alguna vez y solo 3-5 siguen cobrando a los seis meses. Para esa minoría —la que ejecuta con disciplina y aguanta las rachas— una rentabilidad realista y sostenible ronda el 1-5% mensual sobre el tamaño de la cuenta, y eso ya con el reparto, las cuentas perdidas y las cuotas descontados. No es un sueldo: es un ingreso variable, con meses buenos y rachas malas en las que pierdes cuentas seguidas.
Cómo elegir empresa (y detectar la basura)
Como no hay un supervisor que garantice nada, elegir bien la empresa es la mitad del trabajo. El riesgo aquí no es de mercado, es de contraparte: que la empresa cambie las reglas, te ponga pegas para pagar o directamente cierre.
Señales de alarma antes de pagar
- Reglas discrecionales o ambiguas, que dejan a la empresa margen para no pagarte «a su criterio».
- Trailing drawdown agresivo (que sigue el máximo intradía, no el cierre) combinado con objetivos altos.
- Cambios de reglas retroactivos: modificar condiciones a cuentas ya activas.
- Marketing agresivo de dinero fácil, cupones permanentes y descuentos del 90%: si viven de vender challenges baratos, adivina de dónde sale su margen.
- Historial corto o poca transparencia sobre quién está detrás y cómo pagan.
- Quejas recurrentes de impagos o de cuentas cerradas con excusas al llegar al retiro.
Y algo que conviene tener presente: el sector ha vivido casos recientes de empresas que cambiaron reglas de un día para otro, retrasaron pagos o cerraron dejando a traders sin cobrar. No es lo habitual en las firmas consolidadas, pero pasa lo suficiente como para que repartir entre varias empresas sea de sentido común. No mejora tus ganancias; es un seguro por si una te cierra la puerta.
El otro riesgo: que te veten a ti
Y ojo con la letra pequeña operativa. Las prop firms se reservan el derecho de revisar, congelar o cancelar cuentas a su discreción, y algunas prácticas —coberturas entre cuentas, alta frecuencia, automatización sin permiso o patrones de operativa que consideran «no genuinos»— pueden ser motivo de veto y pérdida de las cuotas pagadas, aunque vayas en beneficios. Antes de operar en serio, léete sus términos: el riesgo aquí no es solo de mercado, es de que la empresa decida que no le encajas.
Dónde se opera esto: la plataforma
Las cuentas de fondeo no se operan «en la web de la empresa»: se operan sobre una plataforma profesional de trading conectada a los datos del mercado. La prop firm te dice qué plataformas admite y tú eliges. En forex y CFDs es habitual MetaTrader; en futuros, plataformas como NinjaTrader.
Yo la operativa de futuros la hago en NinjaTrader, por una razón concreta: da acceso a datos tick reales y a herramientas de order flow serias, que son las que de verdad importan para operar futuros con criterio (si quieres profundizar, tengo una guía sobre qué es el order flow). Y hay un detalle que encaja especialmente bien con el fondeo de futuros:
La plataforma que uso

Datos y order flow gratis con cuenta financiada
Con una cuenta de NinjaTrader Brokerage financiada tienes acceso gratuito a los datos de mercado de nivel I y a la suite Order Flow+, en cualquiera de sus planes. Para operar futuros —dentro o fuera del fondeo— es la plataforma que instalo y recomiendo.
Enlace de afiliado · colaboración pagada con NinjaTrader · #ad #NinjaTraderPartner
Sea cual sea la que uses, la regla es la misma: opera siempre sobre datos reales y con herramientas que te dejen ver de verdad lo que pasa en el mercado. Ahorrarte eso es ahorrarte lo importante.
Errores que revientan cuentas aunque el edge esté a tu favor
Lo curioso del fondeo es que tumba incluso con la geometría a favor. No por falta de técnica, sino por chocar con la naturaleza del juego:
- Confundir los dos juegos. Lo que te hace aprobar (control estricto, un movimiento medido) no es lo que te hace cobrar en la fondeada. Tratar las dos fases igual revienta cuentas ya ganadas.
- No leerse las reglas. El clásico. Mueres por una consistencia o un trailing que no habías mirado.
- Operar con miedo porque duele la cuota. Pagar el challenge con dinero que necesitas te mete presión y te hace operar peor. Si la cuota te duele, no es tu momento.
- Prisa por el objetivo. Forzar el target en pocos días, sobreoperar, subir tamaño para «recuperar». El apuro es el enemigo número uno.
- Tratar cada cuenta como única. Es un juego de volumen y probabilidad. Si te juegas la vida en cada cuenta, la psicología te destroza. Hay que asumir que muchas van a morir.
El edge está en la geometría, no en adivinar el mercado. Pero sin la disciplina para ejecutarlo en frío, cuenta tras cuenta, da igual: el modelo no te salva, te cobra por descubrir que no la tienes.
La evidencia: el modelo, en real
Todo lo anterior no es teoría: este enfoque —asimetría, geometría y gestión mecánica— lo opero yo mismo. Para que no te quedes con la abstracción, aquí van las reglas concretas de la cuenta con la que trabajo, cómo la abordo, y los resultados con los números completos (no solo la parte bonita).
Opero cuentas LucidFlex de 25.000 $ sobre futuros del Nasdaq. El producto tiene sus reglas públicas —objetivo de 1.250 $, un límite de pérdida móvil de 1.000 $ que se congela en 25.100 $, cinco días con al menos 100 $ para poder cobrar y un reparto 90/10—, pero lo que de verdad marca la diferencia no son las reglas: es el guion con el que las atravieso. Este es el modelo operativo, fase a fase, tal como lo ejecuto sobre la 25k:
| Fase | Días | Contratos | Objetivo | Stop | Para qué |
|---|---|---|---|---|---|
| 1 · Evaluación | 2 | 1 NQ | +640 $ | −1.000 $ | Dos días idénticos al céntimo. El stop se pone al límite: si salta, la cuenta muere igual |
| 2 · Bloqueo | 1 | 1 NQ | +1.200 $ | −960 $ | Congelar el límite en 25.100 $. El día más caro: la mitad de las cuentas mueren aquí |
| 3 · Relleno | ~4 | 3 MNQ | +150 $ | −300 $ | Completar los cinco días de 100 $ que exigen para pagarte |
| 4 · Cobrar | — | — | — | — | Pídelo en cuanto puedas. Esperar a acumular más rinde menos: la cuenta muere antes con alta probabilidad |
Cómo lo abordo. El modelo no necesita que acierte la dirección —esa es su robustez—, pero yo no opero a ciegas: el lado de cada operación lo decido con mi lectura Wyckoff (estructura, contexto y dónde tiene más probabilidad de moverse el precio). La gestión, en cambio, la marca el plan: el objetivo y el stop de cada fase salen de la tabla, no de lo que sienta en el momento. La lectura elige el lado; el modelo fija cuánto arriesgo y hasta dónde aguanto. Aprobar es llegar a un objetivo modesto sin forzar ni saltarme las reglas; sobrevivir en la fondeada es otro modo, con su propia gestión. Y lo repito con disciplina en varias cuentas a la vez. Con honestidad: llevo muchos años de trading discrecional y a veces me cuesta ser rígido con la gestión —la he tocado cuando no debía—; estoy convencido de que el modelo habría rendido aún mejor si me hubiera limitado a ejecutar el plan tal cual está definido. El detalle de esa lectura —qué miro exactamente para entrar— es lo que trabajo en privado.
Con ese planteamiento, sobre este producto, el balance de un periodo reciente fue:
Los números, sin recortar
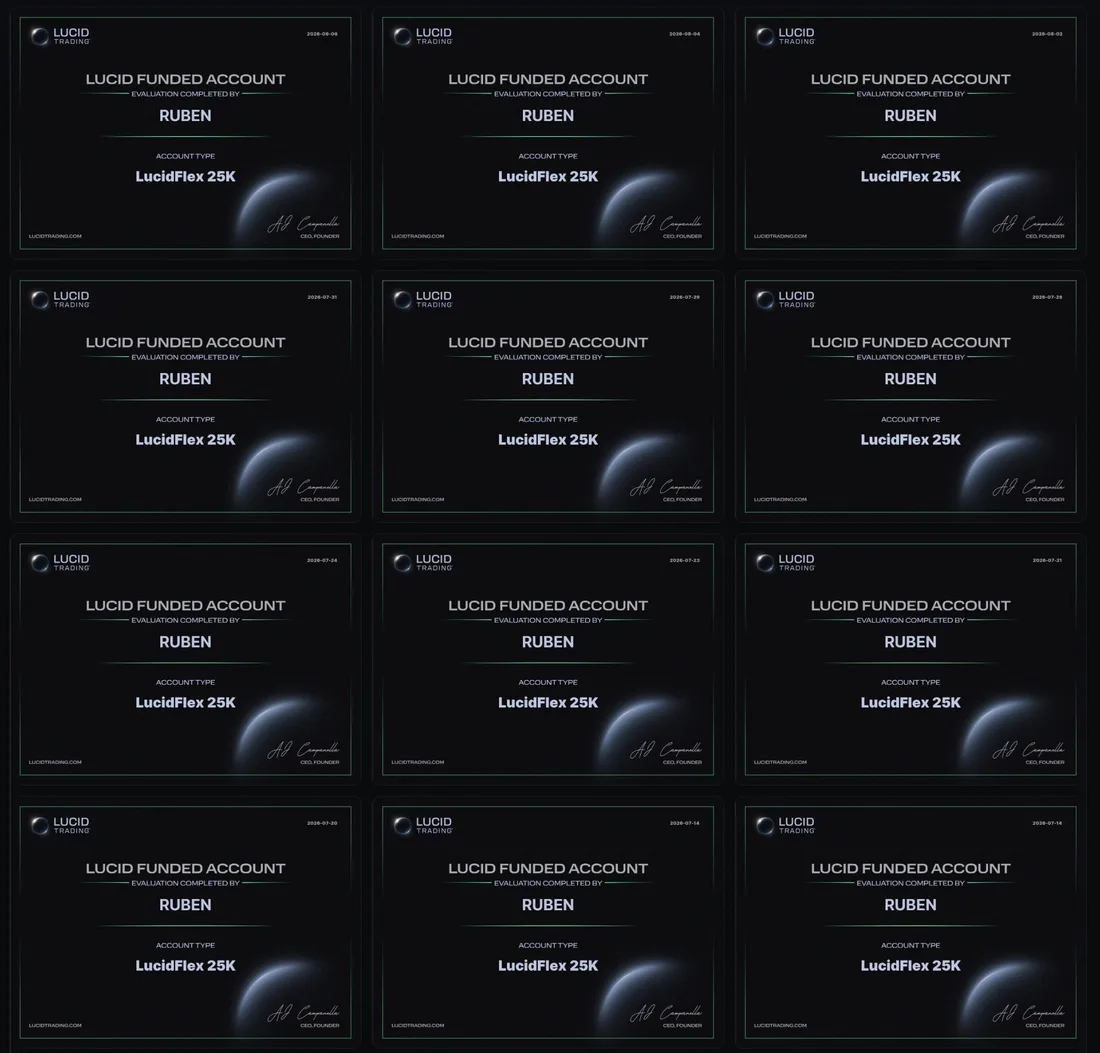
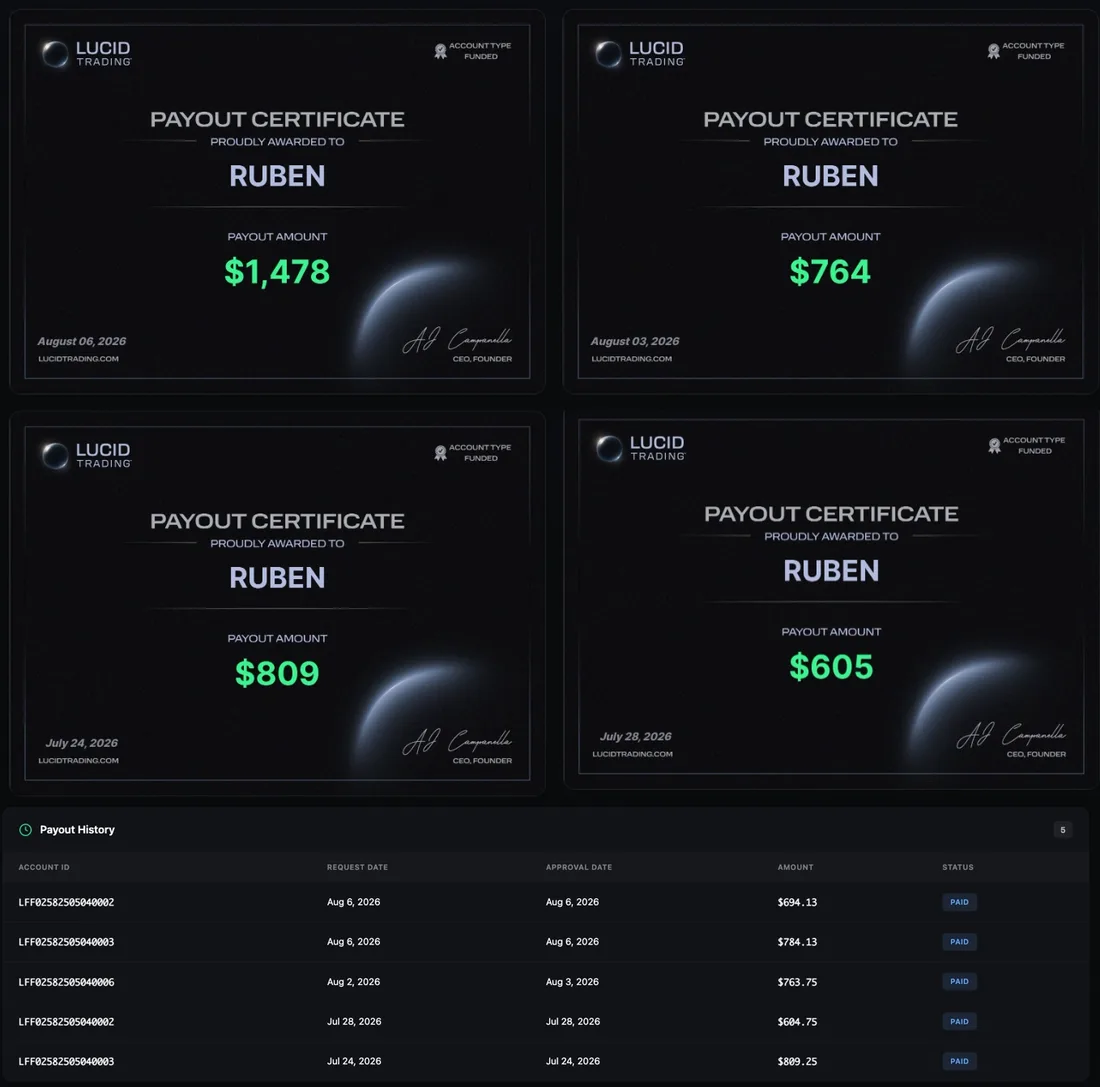
De 29 evaluaciones compradas, 12 llegaron a cuenta fondeada y solo 5 acabaron en retiro. La caja, en limpio:
| Coste de las 29 evaluaciones (~65 $ cada una) | −1.885 $ |
| 5 retiros cobrados | +3.656 $ |
| Neto | +1.771 $ |
Aprobó el ~41% y llegó a cobrar el ~17% de lo comprado. La mayoría de las evaluaciones no se convirtieron en dinero — en línea con lo que predice el embudo de más arriba (~35% aprueban, ~12% cobran). El modelo no promete que ganes todas: promete que, ejecutado con disciplina y volumen, el conjunto sale en positivo a pesar de las que se pierden.
Una nota sobre el tamaño de cuenta
Todo esto lo he validado sobre la 25.000 $, pero no es la cuenta más eficiente: por geometría, la que más rinde es la de 50.000 $. He usado la 25k a propósito —es la más barata de quemar— para probar el modelo con dinero real sin arriesgar de más en el proceso. Una vez validado, el paso lógico es escalar a la 50k, donde el mismo guion paga más por cada evaluación que compras. Sigue siendo un tamaño medio, no una de esas cuentas grandes que rara vez compensan.
Y no soy el único caso: en la página de resultados hay retiros reales de cuentas de fondeo de otros traders y alumnos.
Cómo hay que leer esto
Son resultados propios y reales, mostrados como evidencia de que el enfoque descrito funciona — no como promesa. Los resultados individuales varían, la mayoría de las cuentas no llegan a cobrar (lo ves en los propios números), y esto no es asesoramiento de inversión. Que a mí me salga no garantiza que te salga a ti.
Fiscalidad en España: lo que casi nadie te explica
Este es el punto que los listicles ignoran y que más te puede costar si lo haces mal. Aviso importante: esto no es asesoramiento fiscal, es un mapa de por dónde va el asunto para que hables con un profesional con las preguntas correctas.
La confusión más común es tratar lo que cobras de una prop firm como una ganancia patrimonial (como si fuera el beneficio de vender acciones). No suele serlo. Como no estás invirtiendo capital propio en el mercado, sino prestando un servicio (cumplir unas condiciones a cambio de un pago), lo más habitual es que se considere rendimiento de actividad económica, que tributa distinto y a tipos que pueden ser más altos.
Lo que deberías hablar con un asesor
- Tipo de renta: actividad económica vs. ganancia patrimonial. Cambia mucho lo que pagas.
- Retención: la empresa suele ser extranjera y no te practica retención, así que declaras el bruto tú mismo. Nadie lo hace por ti.
- Alta en Hacienda (y en autónomos/Seguridad Social si la actividad es habitual), no solo puntual.
- Compensación de pérdidas y qué gastos puedes deducir.
- Momento de tributación: cuándo se considera ingreso (¿al cobrar el payout?).
Hay interpretaciones distintas y depende de tu caso concreto (volumen, habitualidad, estructura). Hacerlo mal —no declarar porque «es demo» o declararlo como ganancia patrimonial sin más— es de las cosas que salen caras años después. Antes de operar en serio, siéntate con un asesor fiscal que conozca el tema.
Entonces, ¿merece la pena?
Mientras las reglas mantengan la asimetría a tu favor —cuota pequeña, upside grande y la geometría del objetivo más cerca que el stop—, sí merece la pena. Pero solo si lo ves por lo que es: un negocio estadístico, no una apuesta ni un sueldo fijo. Ganas por repetir muchas veces la misma jugada bien planteada, rotar rápido (cobrar en cuanto puedes, no acumular) y dejar que la estadística pague las cuentas que se pierden.
Con tres condiciones que no se negocian:
Merece la pena si —y solo si— cumples las tres
- El edge está en el modelo, no en tu olfato. Lo que hace rentable el conjunto es la asimetría (pagas poco, puedes cobrar mucho) y la geometría (objetivo más cerca que el stop), no acertar la dirección. No necesitas un método que adivine el mercado: necesitas ejecutar ese planteamiento con disciplina, en frío y muchas veces. Ahí es donde casi todos fallan, no en la teoría.
- Lo tratas como un negocio de volumen y rotación, no como una cuenta que mimar: varias evaluaciones, gestión fría, cobrar pronto y asumir que muchas mueren.
- Tienes bankroll para sostenerlo. El modelo vive de mantener en torno a 5 cuentas activas a la vez; si el capital no aguanta el agujero inicial, te quedas fuera antes de que gire (lo viste en la tabla del bote cerrado, más arriba).
Para quien busca dinero fácil, es una trampa cara. Que el edge sea estructural no significa que se cobre solo: exige ejecutar el plan en frío decenas de veces, aguantar rachas viendo morir cuentas y tener capital para sostener el volumen. Quien no pone esa disciplina —o el bankroll— acaba pagando por descubrirlo.
Y una advertencia sobre la letra pequeña: todo esto depende de que las reglas sigan siendo las de hoy. Es un contrato con una empresa privada que puede endurecer objetivos, límites o repartos cuando quiera. El día que la asimetría deje de estar a tu favor, la respuesta a esta pregunta cambia.
La conexión honesta con el resto del blog es esta: el cuello de botella nunca es el «secreto» del fondeo, sino la disciplina y la gestión del riesgo con criterio —lo que te hace ejecutar el plan en frío mientras ves morir cuentas—. Quien ya tiene un método sólido para leer el mercado y gestionar la posición, como el Método Wyckoff, parte con ventaja: no le sobra la teoría, le sobra el control.
Glosario rápido de términos
- Prop firm / empresa de fondeo: la empresa que te da la cuenta y te paga si cumples las reglas.
- Challenge / evaluación: la prueba de pago que hay que superar para acceder a la cuenta fondeada.
- Cuenta fondeada: la cuenta con la que operas una vez aprobada la evaluación.
- Profit split / reparto: el porcentaje del beneficio que te quedas (típico 70-90%).
- Payout / retiro: el cobro efectivo de tu parte del beneficio.
- Drawdown máximo: la pérdida total que puedes acumular antes de perder la cuenta.
- Trailing drawdown: límite de pérdida móvil que sube con tu mejor saldo.
- Pérdida diaria (daily loss): tope de pérdida por día.
- Regla de consistencia: límite al porcentaje del beneficio que puede aportar un solo día.
- Reset: reiniciar una evaluación suspendida (normalmente pagando).
- Scaling / escalado: plan para aumentar el tamaño de la cuenta según tu rendimiento.
- Fondeo instantáneo (instant funding): cuenta sin evaluación previa, pagando por adelantado.
Este artículo forma parte de La realidad del trading, la sección donde abordo, sin humo, las dudas y objeciones reales de cualquiera antes de meterse (o pagar) en este mundo. Si quieres seguir por aquí, te vendrá bien leer cómo es el ecosistema de trading actual y por qué la disciplina, y no la técnica, es lo que separa a los rentables.
Y si no quieres perderte las próximas entregas, apúntate a la newsletter: aviso de cada artículo nuevo y, de vez en cuando, mando contenido que no publico en el blog.