La educación financiera es el primer paso obligatorio antes de invertir o hacer trading. Incluye entender la diferencia entre activos (generan ingresos) y pasivos (drenan recursos), el poder del interés compuesto, los tipos de ingresos (activos vs pasivos), y la gestión del patrimonio mediante presupuestos y fondos de emergencia. Tu patrimonio neto (activos - pasivos) es la verdadera medida de salud financiera, no tus ingresos.
La materia prima en el negocio del trading o la inversión es el dinero, y por tanto se hace necesario empezar con los conocimientos más básicos sobre la educación financiera.
A no ser que te hayan educado en un entorno en el que no había problemas económicos, lo más probable es que nunca te hayan enseñado educación financiera en tu familia. Generalmente, la ignorancia financiera se transmite de generación en generación. Y es algo normal, si tus padres no tenían un método para gestionar las finanzas, es obvio que no te pudieran transmitir ningún conocimiento al respecto. En ocasiones se trata incluso de un tema tabú.
Especial mención a este respecto tiene el sistema educativo. Resulta tremendamente asombroso que una materia como las finanzas personales, que puede condicionar la vida adulta de una persona, no se enseñe en ningún eslabón de la cadena educativa. Puedes acabar una formación profesional especializado en algún campo y no tener ni idea acerca de cómo administrar el dinero. Curioso.
El dinero como herramienta
El dinero hay que respetarlo y reconocerlo como lo que es: un medio que nos permitirá alcanzar nuestros objetivos fundamentales. No se trata de ganar dinero por el simple hecho de acumular riqueza, sino de construir un pequeño patrimonio con el que poder tener una buena calidad de vida y cierta tranquilidad financiera.
Contenido del artículo
Entrena tu mente
Mucha gente piensa que el colegio, la escuela o la universidad es el final del camino del aprendizaje, pero la realidad es que es el comienzo. Como acabamos de ver, lo raro es que comiences tu etapa adulta con un conocimiento sobre finanzas personales que te permita tomar buenas decisiones a lo largo de tu vida. Es por ello que es tu responsabilidad ser consciente de ello y formarte al respecto.
No hay verdad más absoluta que todo lo que guarda tu cerebro determina lo que tienes entre tus manos.
Si no estás satisfecho con tu realidad económica, debes saber que ésta es un simple reflejo de lo que hay en tu mente, de tu capacitación, de tus habilidades. Si no tienes una buena salud financiera deberías valorar la posibilidad de cambiar alguno de tus hábitos. Si quieres cambiar tus resultados deberás cambiar primero las creencias y hábitos que te llevan a ellos. Si sigues haciendo lo mismo que hasta ahora, seguirás teniendo los mismos resultados.
Si crees que una inversión es difícil o arriesgada, no necesariamente debe ser así; puede que simplemente tú lo veas así porque no tienes el conocimiento necesario para evaluarla adecuadamente. La falta de información y conocimiento te hace ignorante, y es por ello que tienes que invertir en educación, en aprendizaje sobre inversión y en inteligencia financiera.
Cuanta mayor inteligencia financiera adquieras, más fácil te será reconocer buenos acuerdos, o convertir un mal acuerdo en uno bueno. Como bien dice Robert Kiyosaki, las grandes oportunidades no se ven con los ojos, se ven con la mente. Adquiere todo el conocimiento que puedas y trabaja con tu mente en vez de con tu cuerpo.
Activos y Pasivos
Los activos y pasivos forman parte del balance; un estado contable de naturaleza patrimonial que nos informa acerca de lo que tenemos y debemos.
Es la dirección del flujo de efectivo lo que determina que algo sea un activo o un pasivo en ese momento:
Definiciones clave
Activos: Productos que ponen dinero en tu bolsillo y/o que se revaloricen.
Pasivos: Productos que sacan dinero de tu bolsillo y/o que se deprecie en valor. Incluye todos los gastos y las deudas a las que tenemos obligación de hacer frente.
Tipos de activos
- Instrumentos Financieros: Acciones, fondos de inversión, bonos o cualquier otro activo que tenga la capacidad de revalorizarse o nos proporcione dividendos
- Bienes inmuebles: Viviendas, garajes, naves, locales, etc. para alquilar o vender
- Negocios: Ya sea teniendo participaciones, emprendiendo, a través de franquicias o mediante cualquier otra fórmula ligada a este modelo de producir bienes y servicios
- Propiedad intelectual: Patentes, producciones artísticas y literarias y en general cualquier activo del que poseamos los derechos de autor y que nos proporcione regalías
- Lujo: Obras de arte, coleccionismo, metales preciosos y piezas que tengan la capacidad de mantener su valor con el paso del tiempo
El patrimonio neto es la diferencia entre nuestros activos y pasivos. Se trata del indicador más fiable para conocer nuestra salud financiera en un momento determinado.
Paga los pasivos con los activos
La fórmula que te permitirá alcanzar la ansiada libertad financiera trata de que tus ingresos pasivos sean capaces de pagar tus gastos. Si quieres adquirir algún pasivo, ya sea por capricho o necesidad, céntrate primero en aumentar tus activos para que sean estos los que hagan frente a ese nuevo cargo con el flujo de efectivo que generen.
Es una manera muy buena para forzarnos a buscar continuamente nuevas oportunidades y vías para mejorar nuestros ingresos.
¿Quieres comprarte un móvil nuevo? Pues encuentra la manera de que puedas comprarlo sin utilizar tu capital actual. Reinvéntate y crea un nuevo activo que se encargue de pagar ese nuevo gasto. Ya sea que tengas que echar horas extras en tu trabajo, hacer un nuevo proyecto, encontrar nuevos clientes o mejorar alguna condición contractual. La idea es que este gasto no suponga un déficit en tu economía actual.
Libertad vs Tranquilidad financiera
La libertad financiera la alcanzas cuando tu patrimonio supera los gastos que vas a tener durante toda tu vida.
La tranquilidad financiera aparece cuando tus gastos se van pagando con tus ingresos pasivos.
Crédito e Interés
El crédito simplemente se basa en pedir prestado para adelantar el consumo al presente y atrasar el pago. En esta operación financiera intervienen dos agentes: el acreedor o prestamista, que es quien presta el dinero; y el deudor o prestatario, que es quien debe el dinero en un tiempo definido.
El uso de crédito no es necesariamente malo si se sabe cómo. Por ejemplo, puedes utilizar una tarjeta de crédito y no pagar ningún tipo de interés siempre y cuando configures tu proceso de pago como pago total a final de mes.
Cuidado con los intereses compuestos negativos
Arrastrar intereses de un mes para el siguiente generará un crecimiento exponencial en esa deuda, ya que ésta se irá actualizando cada mes sobre el saldo inicial más los intereses que se hayan acumulado de cada mes.
Otra forma de uso eficiente del crédito es destinarlo a la compra de un activo que lo convierta en deuda buena.
Es importante saber que el crédito está sujeto al tipo de interés, que no es más que el precio del dinero; el porcentaje que te van a cobrar por la cantidad que te han prestado.
Subida de tipos de interés
Penaliza el consumo presente porque utilizar el dinero (consumir/endeudarse) es más caro, y por tanto se favorece el ahorro y el consumo futuro.
Bajada de tipos de interés
Aumenta el consumo presente incentivando el endeudamiento y penalizando el ahorro y el consumo futuro.
Deuda buena y mala
La deuda es la cantidad prestada más los intereses que el deudor tiene la obligación de devolver. Dentro del ámbito que nos interesa de las finanzas personales podemos calificar la deuda en dos tipos: buena y mala.
Tipos de deuda
Deuda mala: Aquella cuyo préstamo se ha destinado para la compra de pasivos, generalmente para consumo por impulso y sin necesidad (compra de un teléfono móvil).
Deuda buena: Incluye las compras de activos que nos van a reportar un flujo de efectivo (compra de una vivienda para alquilar y obtener rentas, o compra de acciones y obtener dividendos), ya sea de manera inmediata o en el futuro.
No se trata de no comprar, sino de evitar la compra impulsiva que nos pueda repercutir con altos pagos de intereses en el futuro. Si tienes que comprar algo, hazlo pero en efectivo, de esta manera evitarás pagar más sin necesidad.
Aunque la deuda buena también incurre en el pago de intereses, la rentabilidad que nos ofrece es mayor a sus costes. Antes de valorar la compra de algún activo con deuda buena hay que tener en cuenta que ésta sigue teniendo unos riesgos asociados que hay que evaluar detenidamente.
La diferencia de base es que la compra financiada con deuda mala simplemente va a repercutir en su estado financiero mediante una salida de dinero; mientras que la compra financiada con deuda buena va a generar un retorno que le pagarán los intereses y si ha hecho un buen negocio, incluso podrá tener superávit con ese movimiento.
Regla práctica: Si decides endeudarte, es importante que el porcentaje no sobrepase del 30-35% del total de tus ingresos. El porcentaje recomendado para destinar a deuda mala es cero; pero en caso de que sea de imperiosa necesidad acudir a ella, este tipo de deuda no debería sobrepasar del 10 al 20%.
La inversión más rentable y con menos riesgo que existe es simplemente pagar todas las deudas con alto interés que se tenga. Se trata del movimiento financiero más inteligente, una operación libre de riesgo que nos puede otorgar una alta rentabilidad.
Inflación
La Inflación es el aumento generalizado de los precios de bienes y servicios que no se limita a determinados artículos.
Refleja una disminución del poder adquisitivo como consecuencia de la impresión continua de nueva moneda. Es decir, que cada vez que se imprime nuevo dinero, éste resta valor al que ya había en circulación haciendo que un mismo producto cueste más a lo largo del tiempo, o lo que es lo mismo, que cada vez se puede comprar menos con la misma cantidad de dinero.
Una medida de estimación de la inflación es el IPC (Índice de Precios de Consumo), una cesta compuesta por todos los bienes y servicios que consumen las familias, incluidos:
- Artículos de consumo diario (como los alimentos, el periódico o la gasolina)
- Bienes de consumo duradero (como las prendas de vestir, los ordenadores o las lavadoras)
- Servicios (como la peluquería, los seguros o el alquiler de vivienda)
La inflación per se no es mala siempre y cuando los precios de los salarios suban en igual proporción que los precios de los bienes y servicios. Esta es la única manera de que el poder adquisitivo se mantenga estable. Pero esto no siempre sucede así. De hecho los Bancos Centrales tratan que siempre haya algo de inflación con el objetivo del progreso económico y para evitar la deflación. La deflación es la bajada de los precios, lo cual puede ralentizar el consumo y el crecimiento económico.
Impuestos directos e indirectos
Los impuestos son prestaciones dinerarias que los ciudadanos están obligados por ley a pagar a los gobiernos sin obtener una contraprestación específica y nominal con el objetivo de costear el estado de bienestar.
Impuestos directos
Se aplican sobre el patrimonio y la renta del individuo:
- Impuesto sobre la Renta de las Personas Físicas
- Impuesto sobre la Renta de no Residentes
- Impuesto sobre Sociedades
- Impuesto sobre Sucesiones y Donaciones
- Impuesto sobre el Patrimonio
- Impuesto sobre Bienes Inmuebles
- Impuesto sobre Actividades Económicas
- Impuesto sobre Vehículos de Tracción Mecánica
- Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana
Impuestos indirectos
Se aplican sobre la utilización de esa riqueza; sobre el consumo y transmisión:
- IVA o Impuesto sobre el Valor Añadido
- Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados
- Impuestos especiales (Alcohol, Hidrocarburos, Tabaco, Matriculación)
- Renta de Aduanas
Impacto real de los impuestos
En España, por ejemplo, el ciudadano medio paga el 50% de sus ingresos en concepto de impuestos tanto directos como indirectos. Esto es literalmente trabajar la mitad del año para pagar impuestos.
Habla con especialistas para reducir o minimizar el impacto de los impuestos. Cuando se trata de adquirir un bien o servicio es importante tener en cuenta la perspectiva fiscal antes de tomar cualquier decisión comparando todas las alternativas posibles.
Interés simple y compuesto
Diferencia fundamental
Interés compuesto: Los resultados de una inversión se suman al capital inicial y juntos vuelven a rendir nuevos intereses. El capital inicial crece continuamente ya que se le suman y reinvierten de forma inmediata los intereses generados.
Interés simple: No se acumulan los intereses generados al capital inicial para el cálculo de nuevos intereses en el siguiente período. El interés que se obtiene en cada periodo es siempre el mismo.
Ejemplo práctico
Imagina que inviertes 10.000€ a 20 años al 10%. Dependiendo del tipo de interés el resultado varía considerablemente:
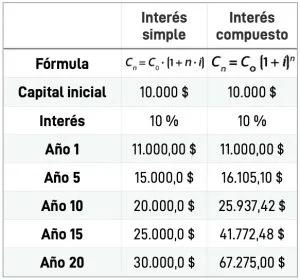
Con interés simple: ~30.000€
Con interés compuesto: ~67.275€
La diferencia viene de reinvertir las ganancias año tras año, haciendo que tu dinero trabaje para ti de forma exponencial.
El interés compuesto es la octava maravilla del mundo. Quien lo entiende, lo gana; quien no, lo paga.
Ingresos activos y pasivos
Los ingresos y gastos forman parte de la cuenta de resultados, nos informan acerca de dónde y cuánto estamos ingresando y destinando nuestros fondos; así como de si tenemos beneficios (capacidad de ahorro) o pérdidas (endeudamiento).
Los ingresos son el origen de todo. Es imposible que podamos ahorrar en primera instancia e invertir posteriormente sin tener algún tipo de trabajo u ocupación que nos permita una entrada de dinero. Nuestra capacidad de ingreso es la piedra angular y determinará en gran medida nuestro futuro financiero.
No dependas de una única fuente
Depender económicamente de una única fuente de ingresos es la peor estrategia posible. Hasta el trabajo que parece más seguro puede un día desaparecer por puros problemas económicos, legales o judiciales. Es importante ser conscientes de esto, sobre todo hoy en día donde vivimos en un mundo globalizado y con avances tecnológicos que suceden a la velocidad de la luz.
Ingresos activos
Son aquellos cuya entrada de dinero requieren un esfuerzo directo en la ejecución de una tarea. El ingreso activo más común son los salarios remunerados en el que el trabajador recibe una nómina a cambio de una dedicación de esfuerzo y tiempo.
Los ingresos activos tienen una gran desventaja: están limitados. Si cambias dinero por tiempo, tus ingresos estarán limitados al tiempo que puedas dedicar en la realización de la tarea en cuestión. Y en caso de que no trabajes, no ingresas.
Ingresos pasivos
Son aquellos que no requieren una dedicación exclusiva para su obtención. No requieren que cambies tu tiempo por dinero. Necesitan de una dedicación inicial con motivo de su creación o compra, pero una vez finalizada esta parte la dedicación posterior es mínima.
Características de los ingresos pasivos
Los ingresos pasivos son ilimitados, recurrentes y escalables:
- Ilimitados: No intercambias tiempo por dinero, se siguen generando independientemente de lo que tú hagas
- Escalables: Gracias a la tecnología puedes venderlo por todo el mundo con la misma infraestructura
- Recurrentes: Puedes vender mediante suscripción periódica proporcionando ingresos constantes
- Renta por alquiler de bienes inmuebles
- Regalías por derechos de propiedad intelectual
- Dividendos por acciones
- Ingresos por venta de bienes y servicios online
- Comisiones por referencias (Marketing de afiliados)
- Publicidad alojada en página web, Youtube, Twitch, etc.
Guía para crear tu fuente de ingresos pasivos
Todo comienza con identificar tu pasión, aquello que te gusta y que harías aunque no te pagaran. Este es el eterno problema que encara la mayoría de la gente y es que nunca se pararon a pensar en qué les gusta hacer realmente.
Identifica tu pasión
Aquello que naturalmente se te da bien hacer y que harías aunque no te pagaran. Cuando te apasiona algo, haces lo que sea necesario.
Conviértete en referencia
Estudia todos los recursos disponibles, haz tus propias investigaciones y llega a ser una autoridad en la materia. Tienes que querer ser el mejor.
Monetiza resolviendo problemas
Tu producto o servicio debe resolver un problema. Si ofreces el suficiente valor, el dinero llegará. Cuanto mayor sea el problema que resuelves y a más gente ayudes, más dinero te llegará.
En mi caso, decidí convertirme en el mejor analista técnico especializado en la Metodología Wyckoff. Toda esa dedicación me ha puesto en disposición de ser considerado dentro de la comunidad como una referencia en la materia, lo que me permitió escribir libros que me proporcionan regalías por derechos de propiedad intelectual en cada venta.
Gastos buenos y malos
Los gastos incluyen cualquier compra de productos o servicios que no pueda tratarse como inversión. Son salidas de dinero que no se pueden recuperar.
Gastos buenos
Gastos dirigidos a la compra de activos que nos van a proporcionar un rendimiento futuro, así como a la compra de cualquier producto o servicio que nos va a mejorar en algún aspecto: formación, libros, cursos, herramientas para mejorar nuestro negocio, mejora de la salud, etc.
Gastos malos
Aquellos que van destinados para la compra de bienes y servicios que no nos aportan una mejora y sobre los que no se obtiene ningún tipo de rendimiento. Son gastos que no se recuperan de ninguna manera y que tienen en la mayoría de casos naturaleza emocional, impulsiva.
Gastos fijos, variables y superfluos
Gastos fijos
Salidas de dinero obligatorias y constantes cada mes: alquiler/hipoteca, suministros (agua, luz, teléfono, internet), comisiones y gastos asociados.
Gastos variables
Aquellos sobre los que tenemos cierto margen de modificación pero que siguen siendo necesarios: comida, formación, ropa, transporte, hogar, farmacia.
Gastos superfluos
Basados más en el deseo que en la necesidad: regalos, eventos, viajes, restaurantes.
Ahorro
El ahorro es el primer paso para la inversión. Lo importante no es cuánto dinero ganas, sino cuánto dinero guardas. La riqueza es lo que acumulas, no lo que gastas.
Ahorrar es más una cuestión de hábito que una cuestión monetaria. Es más importante cultivar el hábito de ahorro que la cantidad que ingresamos (a no ser que tengas unos ingresos extremadamente bajos, en cuyo caso habría que centrarse en aumentarlos).
Un consejo muy extendido y útil es el de pagarse a uno mismo primero. Se trata de, una vez recibido los ingresos, dedicar automáticamente un porcentaje al ahorro y con el resto hacer frente al resto de obligaciones: pago de deudas y gastos ordinarios.
Cómo reducir gastos
- Asume un estilo de vida frugal: vivir por debajo de tus posibilidades sin mal vivir
- Elimina comisiones innecesarias y gastos susceptibles de ser reducidos
- Compra a contracorriente, artículos fuera de temporada donde hay ofertas
- Paga en efectivo o a débito para controlar mejor los gastos
- Compra productos de calidad (a la larga suele salir más barato)
- Investiga ayudas y deducciones impositivas que te correspondan
Cómo aumentar ingresos
- Pide una mejora salarial si estás empleado por cuenta ajena
- Renegocia con tus clientes nuevas condiciones económicas
- Trabaja en proyectos como freelance aprovechando tu talento
- Identifica tu pasión y monetízala
Fondo de emergencia
Se trata de guardar dinero para tener la capacidad de superar un evento inesperado que requiera de capital sin tener que solicitar un crédito o de deshacernos de manera anticipada de alguna inversión.
¿Qué es y qué NO es una emergencia?
SÍ es emergencia: Averías, problemas de salud, pérdida del trabajo y otros imprevistos de igual categoría.
NO es emergencia: Vacaciones, regalos o cualquier tipo de compra impulsiva. Para estos fines debería crearse una cuenta aparte una vez dispongamos del fondo de emergencia.
Como norma general se suele recomendar tener una previsión de al menos 6 meses de ingresos normales. Este dinero se puede almacenar en cuentas de ahorro, depósitos o fondos. El único requisito es que la liquidez sea inmediata.
Puede que pienses que tener parado este dinero no es la mejor opción debido a la inflación y el coste de oportunidad. Pero hay que tener clara la naturaleza de este fondo: el objetivo no es buscar la rentabilidad, sino la tranquilidad financiera que nos proporciona saber que tenemos cierto resguardo económico con disponibilidad inmediata.
Análisis contable
Una tarea fundamental para protegerse y permitirle tomar mejores decisiones es ser consciente de la situación actual. Y para ello no hay mejor manera que llevar un registro de sus estados financieros.
Tanto el balance (activos-pasivos) como la cuenta de resultados (ingresos-gastos) son estados contables que nos proporcionan una imagen fiel de nuestra situación económica y que nos ayuda a la hora de tomar mejores decisiones.
Sé objetivo en tus análisis
No te cuentes mentiras, sé objetivo en tus análisis porque es la única manera de conocer tu situación financiera actual y poder elaborar un plan con el que lograr tus metas. El objetivo es conocer de dónde provienen los ingresos y gastos; así como cuánto se ahorra y se invierte.
Debes saber exactamente cuánto gastas en cada una de las categorías de productos y servicios. Sin tal conocimiento, es difícil controlar tus gastos. Si no puedes controlar tus gastos, es improbable que puedas ahorrar en primer lugar e invertir posteriormente.
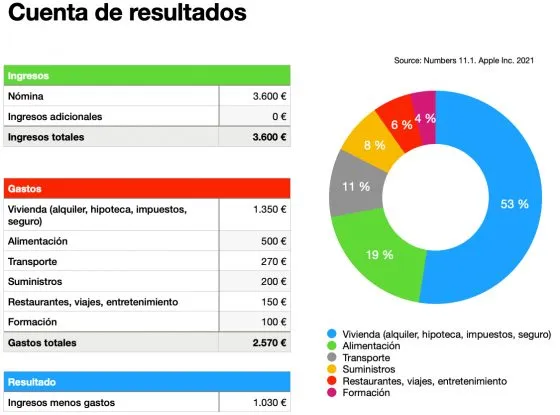
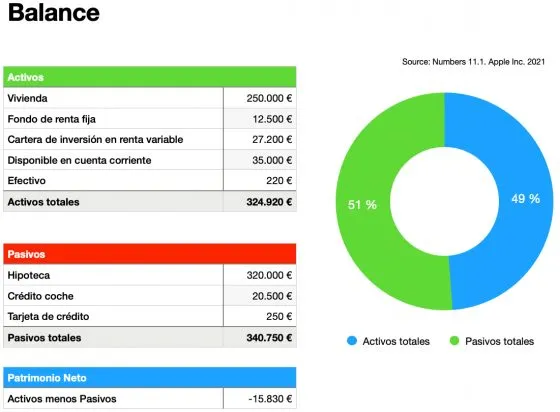
Actualiza tu contabilidad una vez al mes, el mismo día a poder ser.
El presupuesto
El presupuesto es una relación previa con el que tratamos de estimar los ingresos que tendremos y elaborar la asignación que haremos de ellos como gastos, ahorro e inversión.
El presupuesto es tremendamente útil para la consecución de nuestros objetivos. Si estás en fase de creación de un fondo de emergencia, la mayor parte de tus ahorros debería ir dedicados a este apartado.
La regla 50/30/20
Distribución recomendada de ingresos
- 50% → Gastos fijos
- 30% → Ahorro o Inversión
- 20% → Gastos variables / Ocio
Obviamente lo ideal es dedicar lo mínimo para gastos y lo máximo para ahorro e inversión. Si no podemos ahorrar un 20 o un 30% de nuestros ingresos, como mínimo deberíamos trabajar por ahorrar al menos el 10%.
Inversión
Invertir tiene que ver con la compra de activos que se espera que generen rendimientos futuros.
¿En qué invertir? En uno mismo, en tu educación, hasta que dejes de preguntártelo.
Para invertir hay que tener, además de dinero, conocimiento. Si una inversión te parece muy arriesgada básicamente será así porque no la conoces lo suficiente. Entonces, estúdiala a conciencia hasta que puedas minimizar al máximo su riesgo. El riesgo que asumimos es directamente proporcional a nuestro conocimiento.
Los 3 pasos antes de comenzar a invertir
Trabajar por aumentar ingresos y reducir gastos
Optimiza tu ecuación financiera básica antes de arriesgar capital.
Eliminar deuda mala
La inversión más rentable y sin riesgo es pagar deudas con alto interés.
Ahorrar para crear el fondo de emergencia
Mínimo 6 meses de gastos en liquidez inmediata.
Determinar tu perfil inversor
El perfil inversor categoriza a la persona dependiendo de su grado de aversión al riesgo. La aversión al riesgo es la preferencia del individuo por evitar la incertidumbre y ésta puede variar dependiendo de muchos factores: salud financiera, capacidad de ingresos, conocimientos e incluso los prejuicios.
Ejercicio práctico
Piensa y determina qué cantidad consideras significativa y cómo te sentirías si actualmente la estuvieras perdiendo por una inversión. Este sencillo ejercicio podrá orientarte acerca de qué perfil se adecúa más a ti y qué instrumentos financieros buscar.
Protección
El objetivo de este apartado de la fórmula financiera es aportarte tranquilidad y bienestar.
La mejor manera de proteger nuestras finanzas personales en un primer plano es eliminando la deuda y teniendo liquidez disponible que nos proteja de eventos inesperados (fondo de emergencia). Con esta primera protección podremos salvar la situación de eventos de gravedad moderada como accidentes, robos, pérdidas de empleo, etc.
Pero hay que ser conscientes de la posibilidad de vivir situaciones de extrema gravedad que pueden ocasionarnos un desequilibrio financiero total, como pueden ser invalidez o fallecimientos, la pérdida de la vivienda e incluso la pérdida del patrimonio debido a algún hecho que genere responsabilidad civil.
Seguros importantes
- Seguros de vida: Protección frente al fallecimiento y la invalidez del asegurado
- Seguros de hogar: Protege contra daños materiales a la vivienda asegurada
- Seguros de crédito: Protege del riesgo de impago de tus clientes o deudores
- Seguro de protección de alquiler: Cobertura contra impagos del inquilino y actos vandálicos
- Seguros de responsabilidad civil: Protegen contra reclamaciones por perjuicios causados
Cómo evitar posibles estafas
Señales de alerta
- La fórmula mágica: Promesas de éxito, rapidez y facilidad combinadas. Si escuchas este eslogan, sal corriendo.
- Estilo de vida: Vendedores que apelan a bienes materiales o paisajes de ensueño para persuadirte.
- Expectativas irreales: Si crees que te vas a hacer rico rápidamente, mejor ni empieces.
Mantén expectativas realistas. Que seas rentable no quiere decir que seas rico. Para obtener grandes retornos se necesita bastante capital. El enfoque más lógico es acudir al mercado una vez que ya tienes cierta estabilidad financiera, con el único objetivo de intentar rentabilizar tus ahorros.
Actitud crítica
- Infórmate acerca del vendedor, ¿Cuál es su experiencia?
- Aprovéchate de las opiniones de otros clientes (pero contrasta)
- Si dice que te va a hacer vivir de inversiones, pregúntate si él vive de ello
- Mucho ojo con todo lo que va acompañado de 'gratis'
- Un verdadero profesional crea escuela, es innovador y aporta valor diferenciado
- Identifica posibles conflictos de intereses
Trading e Inversión para Principiantes
Este artículo es un extracto de mi libro. Si estás empezando en el mundo de la inversión y el trading, este libro te proporcionará las bases sólidas que necesitas. Desde educación financiera hasta los fundamentos del análisis técnico.
Entradas recomendadas: ¿Qué es el Trading? | Qué es un Trader | La ley de Oferta y Demanda