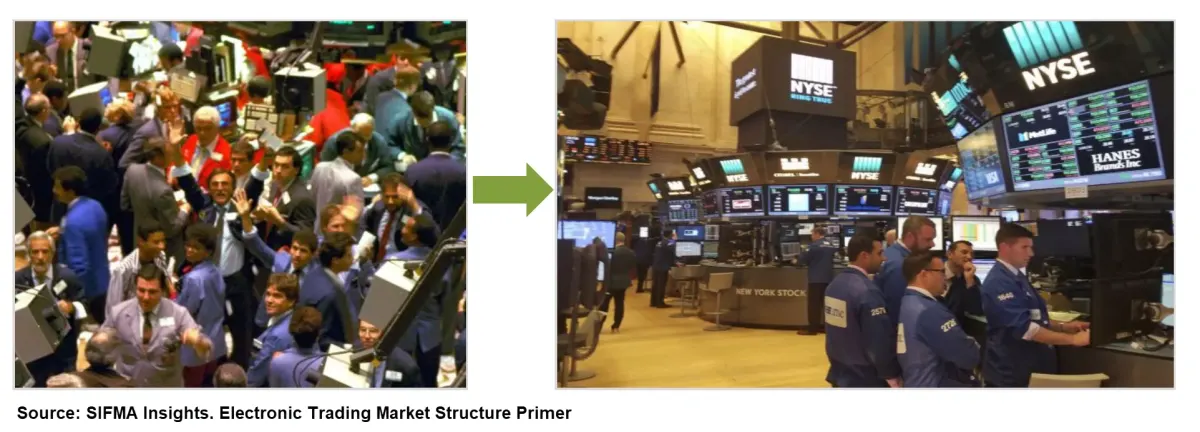
Los mercados han evolucionado de operativas presenciales a sistemas electrónicos automatizados. Participantes: cobertura (anular riesgo), especulación (hedge funds, instituciones), arbitraje (explotar ineficiencias), bancos centrales. El trading algorítmico domina, con HFT representando ~50% del volumen en acciones USA. Mercados OTC ofrecen menor transparencia; Dark Pools (~30% volumen USA) permiten operar sin impacto público. El debate aleatoriedad vs determinismo: los mercados contienen ambos. La metodología Wyckoff se fundamenta en determinismo estructural (Ley Causa-Efecto).
Los mercados han sufrido un cambio de paradigma y se ha migrado en muy pocos años de una operativa llevada a cabo en su totalidad por personas de manera presencial a una operativa totalmente electrónica gracias a los avances tecnológicos. Esto ha contribuido a la aparición de nuevos actores dentro del mundo de la inversión, nuevas formas de operar y hasta nuevos mercados.
Indiscutiblemente todo esto ha provocado una democratización de la inversión permitiéndole el acceso al operador minorista, el cual tenía vetada su participación no hace tantos años.
Contenido del artículo
Transformación de los Mercados
Los mercados han migrado desde operativas presenciales realizadas por personas hacia sistemas completamente electrónicos. Este cambio tecnológico ha traído consigo nuevos actores, métodos operativos innovadores y mercados alternativos.
Realidad incómoda
No es casualidad que la mayoría de los operadores retail pierdan. Toda la industria está montada para que así sea y que su participación simplemente sirva como otra fuente más (muy pequeña) de proporción de liquidez al mercado.
Es importante mantener los pies en la tierra. El mundo del trading y la inversión es demasiado complejo como para que un operador minorista desde su casa, con una conexión a internet y un ordenador pueda obtener cierto rendimiento de su capital. Lo tiene todo en contra.
Contexto competitivo
El trading moderno está dominado por grandes instituciones que dedican ingentes cantidades de dinero tanto al desarrollo de potentes herramientas como a la contratación de las personas más hábiles. El operador independiente tiene una significativa desventaja competitiva.
Conocer a aquellos que tienen la capacidad para influir en el movimiento del precio nos ofrece un punto de vista más sólido a la hora de tomar decisiones de trading e inversión. Los mercados financieros están compuestos por diversos agentes con distintas formas de operar en base a sus necesidades en ese momento específico.
Uno de los mayores errores en el que podemos incurrir es pensar que todos los movimientos del mercado están orquestados por un único ente; o distinguir a los operadores entre profesionales y no profesionales de forma simplista.
Cuando se utilizan términos como “manos fuertes” y “manos débiles” se hace desde el punto de vista de entender quién tiene mayor control del mercado, no con el objetivo de verlo como una guerra entre institucionales contra minoristas ya que, en los activos más negociados, los minoristas tenemos poco o nada que ver.
Hay que tener en cuenta que todo depende también del volumen operado en cada activo en particular. A medida que aumenta dicho volumen, mayor intervención provendrá de los grandes participantes.
Por ejemplo, el índice americano S&P 500 está prácticamente en su totalidad controlado por grandes instituciones, donde el 90% o más del volumen proviene de estas. Se trata de una batalla entre ellas. Ninguna operación puede ejecutarse sin que una institución esté dispuesta a tomar un lado de la posición y otra institución esté dispuesta a tomar el lado opuesto. El mercado no podrá desplazarse el más mínimo tick si no hay una institución detrás de cada movimiento.
Por el contrario, los activos que mueven muy poco volumen se pueden ver influenciados por operadores con menor capacidad. Es por ello que no se suele recomendar operar activos con baja liquidez, para evitar posibles manipulaciones.
Nuestro objetivo por tanto es analizar el comportamiento del gráfico para intentar determinar en qué lado está la mayor parte del dinero institucional.
Tipos de Participantes
Vamos a categorizar los diferentes participantes del mercado según su intención:


Cobertura (Hedging)
Definición
Básicamente se trata de la ejecución de operaciones financieras dirigidas a anular o reducir el riesgo. Consisten en la adquisición o venta de un producto que se encuentre correlacionado con el activo sobre el que quiere establecerse la cobertura.
Si bien es cierto que el objetivo principal de la cobertura es limitar el riesgo, también puede utilizarse para asegurar un beneficio latente o preservar el valor de un activo fijo. A estos operadores no les importa la dirección que tome el precio ya que no es el negocio principal de su empresa. No operan con una intención direccional y tienen una visión más a largo plazo.
Ejemplos de cobertura tradicional orientada al productor:
- Una compañía de aerolíneas que compra futuros del petróleo como recurso para equilibrar sus costes de combustible
- Una empresa importadora y exportadora internacional que adquiere divisas para cubrirse ante posibles cambios del precio
Los creadores de mercado también estarían incluidos en esta categoría ya que podrían acudir al mercado dependiendo de sus necesidades con el objetivo de mantener un riesgo neutral del total de sus posiciones. Explico en detalle cómo dan contrapartida y cómo se cubren en el artículo sobre creadores de mercado.
Especulación
A diferencia de los operadores de cobertura, los cuales operan básicamente para reducir su exposición al riesgo, los operadores especulativos asumen riesgo al abrir sus posiciones.
Si dadas las condiciones actuales del mercado consideran que el precio del activo en cuestión está barato comprarán, y viceversa si consideran que está caro, con el único objetivo de obtener beneficio del movimiento del precio.
- Hedge funds con estrategias diversas
- Fondos de inversión buscando rentabilidad
- Firmas de trading propietario
- Instituciones operando mediante algoritmos de alta frecuencia
Son los operadores más activos del mercado financiero. Básicamente se centran en la búsqueda de zonas de liquidez ya que debido a la gran cantidad de volumen que mueven necesitan de esa contrapartida para casar sus órdenes.
Error común
Existe un error muy común al pensar que todas las instituciones son rentables. Muchas de esas instituciones son las víctimas preferidas en el mercado financiero ya que mueven cantidades importantes de volumen y posiblemente tengan un enfoque operativo poco sólido.
Aunque no tienen puro carácter especulativo, algunos operadores de opciones podrían incluirse en esta categoría ya que si tienen una gran posición abierta en el mercado de opciones, es muy probable que acudan también al mercado de futuros para intentar defenderla en caso de que sea necesario.
Arbitraje
Consiste en tomar ventaja de las imperfecciones del mercado financiero. Estos operadores observan una ineficiencia en los precios y ejecutan transacciones con el objetivo de que esta se corrija y los precios se ajusten.
Operando un único producto
Aprovechando ineficiencias temporales en el mismo activo.
Productos correlacionados
Operando diferentes productos que deberían moverse juntos.
Entre distintos mercados
Como el mercado al contado y el futuro (ej: EURUSD vs 6E).
Entre contratos
Operando contratos con misma y distinta expiración.
Ejemplo práctico
Podemos tener el cruce de divisas del euro contra el dólar (EURUSD) y el derivado en el mercado de futuros (6E). Una estrategia de arbitraje va a aprovechar la minúscula diferencia de precio que pueda existir entre estos dos mercados para obtener un beneficio económico.
Bancos Centrales
Alejado de los anteriores tenemos también a los Bancos Centrales. Son los que mayor capacidad tienen puesto que dirigen las políticas monetarias de los países principalmente mediante el establecimiento de las tasas de interés.
De los tipos vistos, el único que entraría al mercado con el objetivo direccional de añadir presión hacia uno u otro lado sería el operador especulativo. El resto de transacciones tendría otra intencionalidad pero igualmente se representaría en última instancia sobre el precio.
El hecho de que no toda la operativa tenga carácter especulativo es un factor muy importante a tener en cuenta. Muchos cometen el error de pensar que cada negociación tiene interés direccional detrás y en la mayoría de casos esto no es así. Son muchos los tipos de participantes que interaccionan en el mercado y las necesidades de cada uno son distintas.
Además de la intencionalidad de la operativa, cabría destacar los diferentes usos de temporalidades que trabajan unos y otros operadores. Mientras que unos tienen en cuenta el más corto plazo, otros mantienen estrategias de medio o largo plazo. El punto clave es que todos y cada uno de los movimientos del mercado está siendo apoyado por una gran institución y que en cualquier momento puede entrar otra que tenga una perspectiva de más largo plazo con una mayor capacidad de influencia en el precio.
Mercados Electrónicos
Desde 2007 las bolsas han pasado de estar controladas por humanos a un entorno totalmente automatizado y electrónico donde realmente lo único que hay son ordenadores encargados de realizar el procesamiento de emparejamiento de órdenes.
Con la llegada de nuevas tecnologías, avances computacionales y cambios regulatorios al mundo financiero, cada vez más ha crecido la importancia en la velocidad a la hora de transmitir y recibir datos, llegando al momento actual donde el trading electrónico representa la mayor parte del volumen operado.
Grado de Electronificación
| Producto | Electronificación |
|---|---|
| Futuros | 90% |
| Acciones | 80% |
| CDS sobre índices | 80% |
| Bonos corporativos | 25-40% |
Los bonos corporativos están en el extremo inferior del espectro ya que son productos más hechos a medida.
Beneficios de la electronificación
Todos estos avances han permitido perfeccionar la eficiencia del mercado al añadir liquidez, reducir los costes, aumentar la velocidad de ejecución, mejorar la gestión del riesgo y permitir el acceso a mercados específicos.
Trading Algorítmico
Definición
Es un proceso de ejecución de órdenes en base a reglas bien definidas y codificadas llevado a cabo por un ordenador de forma automática, evitando así la participación humana. Emplea complejos modelos estadísticos y econométricos en avanzadas plataformas para tomar decisiones de manera electrónica e independiente.
Principalmente utiliza como variables el precio, tiempo y volumen; y fue desarrollado para aprovechar las ventajas de velocidad y procesamiento de datos que los ordenadores tienen sobre los operadores humanos.
Estas estrategias interpretan las señales del mercado e implementan en base a ello las estrategias de trading de forma automática, con operaciones de distinta duración.
El aumento de la cuota de mercado en los últimos años del trading algorítmico en todo tipo de activos es simplemente espectacular, y las previsiones para los años subsiguientes siguen la misma dinámica. Uno de los motivos de tal crecimiento se debe a la aparición de la inteligencia artificial en el sector financiero.
High Frequency Trading (HFT)
El High Frequency Trading es un tipo de trading algorítmico pero aplicado a escala de microsegundos tratando de sacar provecho de los cambios muy pequeños en los precios de los activos.
Se basa en el uso de algoritmos matemáticos con los que se analiza y ejecutan órdenes en función de las condiciones del mercado. Realizan miles de operaciones en un corto espacio de tiempo consiguiendo ganar dinero de forma sistemática y con una alta probabilidad.
Su principal ventaja es la velocidad de procesamiento y ejecución, lo cual logran gracias a la dedicación de potentes ordenadores. Es por ello que el público general que opera desde su casa simplemente no tiene los medios para acceder a este tipo de operativa. Por tanto, es un estilo reservado prácticamente en exclusividad a los operadores institucionales con gran capital.
Aunque en Europa es ligeramente inferior, la cuota en el mercado de acciones americano representa de forma continua sobre el 50% del volumen total operado. Interesante anotar cómo la crisis de 2009 provocó una disminución en la participación de HFT principalmente por el aumento en la competitividad, los altos costes y la baja volatilidad.
No confundir
No confundir el High Frequency Trading con los sistemas automáticos que puede crear un trader minorista (que sí pueden entrar en la categoría de trading algorítmico). Generalmente este tipo de herramientas (conocidos como EAs, robots o bots) no suelen ser muy efectivas; cosa muy distinta del HFT, los cuáles cuestan millones de dólares y han sido desarrollados por grandes firmas financieras.
¿Cómo nos afectan los algoritmos de alta frecuencia?
El hecho de que en los mercados actuales la mayor parte del volumen negociado provenga de algoritmos de alta frecuencia no influye en gran medida a los análisis basados en estructuras que nosotros podemos hacer, principalmente porque no competimos por explotar las mismas anomalías.
La ventaja del análisis Wyckoff
Mientras que nuestros análisis buscan aprovecharse de un apartado determinista del mercado donde intentamos dilucidar quién tiene mayor control (compradores o vendedores), los algoritmos de alta frecuencia parecen ubicarse más en el apartado aleatorio del mismo: arbitraje, estrategias direccionales de momentum y basadas en eventos, y creación de mercado.
Si bien es cierto que algunos algoritmos puedan ejecutar estrategias direccionales, estas abarcan el más corto plazo y aunque pudieran distorsionar nuestros análisis, la ventaja que nos ofrece el estudio de la metodología Wyckoff es que nos proporciona un marco estructural gracias al cual podemos minimizar parte del ruido que se origina en las escalas más pequeñas y obtener un sentimiento más objetivo de las condiciones actuales del mercado teniendo en cuenta un contexto mayor que el que abarcan estos algoritmos.

Dentro del ecosistema de herramientas, el análisis avanzado de volumen y order flow lo hago en NinjaTrader.
#ad #NinjaTraderPartner
Mercados OTC
Se trata de un tipo de mercado electrónico donde se negocian activos financieros entre dos partes sin el control y supervisión de un regulador, como sí ocurre en las bolsas y mercados de futuros.
Diferencia entre mercados centralizados y OTC
Centralizados (On-Exchange)
Existe un único libro de órdenes el cual se encarga de enlazar a todos los participantes de ese mercado. Mayor transparencia.
No Centralizados (Off-Exchange/OTC)
Existen múltiples libros de órdenes (tantos como creadores de mercado haya) donde la falta de transparencia se hace evidente al mostrar únicamente el precio del BID y del ASK.
Fragmentación del Mercado
En los últimos años el mercado americano ha sufrido un proceso de fragmentación donde se han ido creando cada vez más mercados descentralizados. Actualmente, la liquidez de las acciones de EE.UU. se divide entre alrededor de 88 fuentes diferentes, con casi el 40% de las operaciones que se realizan en mercados no centralizados.
Tipos de Brokers
Dentro de los mercados no centralizados encontramos distintos brókers en base al tratamiento que hacen de las órdenes de sus clientes:
Con mesa de negociación (Dealing Desk - Market Makers): Actúan como contrapartida del cliente. Al tener la capacidad de tomar la contrapartida en las operaciones, se abre la puerta a posibles conflictos de intereses: si el cliente gana, el bróker pierde y viceversa.
Sin mesa de negociación (Non Dealing Desk): Actúan como intermediarios entre el cliente y el resto del mercado. Es con quien se recomienda trabajar ya que ofrecen un proceso más transparente.
Peligro para el operador minorista
Cuando se une el hecho de que el dueño del mercado es el encargado de ofrecer el precio final junto con la posibilidad de que sea al mismo tiempo la contraparte, el operador minorista queda expuesto a sufrir algún tipo de manipulación en los movimientos del precio.
Es importante saber también que, por la propia naturaleza de este tipo de mercados no centralizados, para un mismo activo puede haber distintos precios. Es decir, que si queremos operar el cruce de divisas EUR/USD, cada creador de mercado nos ofrecerá un precio y un volumen distintos.
¿Cómo nos afectan los mercados OTC?
Problema de los datos
Los análisis que hagamos bajo este tipo de mercados estarán basados en unos datos que, aunque podrían ser una representación significativa del mercado, en realidad no representan genuinamente todos los datos del precio y del volumen.
Para tener de una forma fidedigna estos datos deberemos analizar dicho activo bajo un mercado centralizado. Por ejemplo, para el EUR/USD deberemos analizar el mercado de futuros (mercado centralizado) que se corresponde con el ticker $6E.
Solución práctica
Si no tienes capital suficiente para operar futuros, puedes analizar el activo en el mercado de futuros y ejecutar la operativa a través de un CFD con un buen bróker (que no sea creador de mercado). Una opción intermedia es operar el micro futuro, que en caso del EURUSD corresponde con el ticker $M6E.
Si abres un gráfico del futuro (6E) y del CFD (EURUSD) verás que los movimientos del precio son prácticamente iguales aun siendo mercados distintos. Esto es posible gracias a un proceso de arbitraje llevado a cabo por algoritmos de alta frecuencia que ocurre de forma sistemática entre ambos mercados.
Dark Pools
¿Qué Son?
Definición
Un Dark Pool es un mercado privado (Off-Exchange) que pone en contacto a inversores institucionales y facilita el intercambio de activos financieros con la peculiaridad de que sus transacciones no se informan de manera inmediata, desconociéndose la cantidad negociada (el volumen) hasta dentro de las 24 horas siguientes.
Cuota de Mercado
- La operativa en mercados no centralizados de acciones en EE.UU. es de aproximadamente el 35%, siendo realizadas en Dark Pools de un 16 a 18%
- Según un estudio de Bloomberg, en conjunto la operativa en Dark Pools ya representa sobre el 30% del volumen total operado
- En Europa, la cuota se ha expandido rápidamente: del 1% en 2009 hasta el 8% en 2016
¿Por Qué Existen?
Cuando una gran institución quiere comprar o vender una cantidad ingente de un activo acude a este tipo de mercado por varias razones:
- Saben que si acceden al mercado público les costará encontrar contrapartida
- Posiblemente obtendrían un peor precio en el mercado abierto
- Se expondrían a técnicas predatorias como el Front Running ejecutadas por HFT
- Obtienen mejores comisiones al ahorrarse las tasas exigidas por los mercados públicos
Regulación de los Dark Pools
Información importante
A diferencia de lo que mucha gente puede pensar, los Dark Pools están altamente regulados ya que sus dueños están registrados en la SEC (Securities and Exchange Commission) y en la FINRA (The Financial Industry Regulatory Authority), por tanto están sujetos a auditorías y exámenes regulares similares a los de un mercado público.
Además de las instituciones financieras privadas, hay bolsas públicas que tienen sus propios Dark Pools como el New York Stock Exchange (NYSE), la bolsa más negociada y con mayor liquidez del mundo.
El CME (Chicago Mercantile Exchange), que es el mercado con mayor número de contratos sobre opciones y futuros del mundo, también tiene su propia Dark Pool y ofrecen este servicio de operativa opaca a través de lo que han denominado “Block Trades”.
Un Block Trade es una transacción de futuros, opciones o combinaciones negociadas de forma privada que se permite ejecutar aparte del mercado de subastas públicas. La participación en los Block Trades está restringida a los participantes en contratos elegibles. Los Block Trades pueden ejecutarse en cualquier momento a un precio justo y razonable.
¿Cómo nos afectan los Dark Pools?
La actividad llevada a cabo en los Dark Pools tienen un papel importante en la determinación de los rendimientos intradiarios y en la incertidumbre que puede relacionarse con ellos, teniendo por tanto importantes implicaciones microestructurales.
Implicación para el análisis
Podemos estar analizando un activo en el cual se han podido producir transacciones muy significativas de manera oculta y obviamente no podemos ni valorar las intenciones del comprador.
Estas transacciones, al no estar determinadas por la oferta y demanda del mercado público, no tienen un impacto inmediato sobre la formación del precio. Sin embargo, hay estudios que afirman que los operadores de los mercados públicos reaccionan al informe de órdenes ejecutadas en el Dark Pool una vez éste es liberado, pudiendo alterar significativamente el análisis de la interacción hasta ese momento.
Aleatoriedad vs Determinismo
Este asunto es otro de los grandes debates dentro de la comunidad de trading y es que sin duda genera gran controversia. La gran mayoría de los que se posicionan a favor de la aleatoriedad del mercado lo hacen con el ánimo de desacreditar la utilidad del análisis técnico. Por otro lado tenemos a los que observan todos y cada uno de los movimientos del precio y le otorgan una intención, craso error. No todo es blanco o negro.
Las dos perspectivas
Perspectiva aleatoria (Hipótesis de Mercados Eficientes - EMH): El precio actual ya refleja toda la información de los eventos ocurridos en el pasado e incluso de los eventos que el mercado espera que tengan lugar en el futuro. Es decir, toda la información sobre el activo está absolutamente descontada y por tanto no es posible predecir la futura acción del precio.
Perspectiva determinista: Los movimientos del precio están influenciados por factores externos por lo que conociendo cuáles son dichos factores se puede predecir la futura acción del precio y por tanto es posible obtener un beneficio de la interpretación del mercado.
Cuando se habla de aleatoriedad se refiere a que ese movimiento del mercado no tiene una intención lógica detrás; simplemente se trata de una fluctuación del precio. La aleatoriedad nace como resultado de las innumerables variables que tienen lugar en el mercado. Nadie puede saber cómo va a actuar el resto de participantes del mercado. Si alguien lo supiera tendría un sistema determinista cuyas predicciones acertarían la totalidad de las veces.
Conclusión Lógica
La realidad del mercado
Si la Hipótesis de los Mercados Eficientes (EMH) y la aleatoriedad del mercado fueran válidas, nadie podría obtener ganancias de forma recurrente. Y ya se ha demostrado a lo largo de la historia que esto no es así. Por otra parte, los mercados tampoco pueden ser modelados como un proceso totalmente determinista donde no hay aleatoriedad, ya que esto querría decir que habría estrategias con un 100% de probabilidad de aciertos, y esto tampoco es así.
Llegamos por tanto a la conclusión de que los mercados financieros están compuestos por un porcentaje de aleatoriedad y otro porcentaje determinista, sin saber determinar cuánto peso tienen cada uno.
La Hipótesis de los Mercados Adaptativos (AMH)
Esta teoría estaría apoyada por la Hipótesis de los Mercados Adaptativos (AMH) presentada por el economista financiero estadounidense Andrew W. Lo en su libro “Adaptive Markets” (2017), la cual muestra a la eficiencia de los mercados financieros no como una característica presente o ausente, sino como una cualidad que varía acorde a las condiciones del mercado.
- La eficiencia del mercado depende de sus condiciones. Esta característica cambiante es el resultado de las interacciones de los participantes que a su vez dependen de las condiciones del mercado
- El agente no es totalmente racional y está sujeto a sesgos cognitivos. No se puede aplicar un modelo netamente racional ya que los participantes forman expectativas en base a distintos factores. Con la misma información se pueden crear expectativas distintas
- Cada agente tiene distintos grados de aversión al riesgo que influyen en sus decisiones
Aunque el autor se refiere a los agentes como individuos personales, esto es igualmente aplicable al ecosistema actual de trading donde ya hemos comentado que prácticamente todas las acciones las hacen algoritmos de forma electrónica. Este hecho no modifica la base de la hipótesis adaptativa ya que, independientemente del participante del mercado y de la manera en que interacciona con el resto del mercado, éste tomará sus decisiones en base a las valoraciones, motivos o necesidades que tengan en un determinado momento; y ese determinado momento estará condicionado por distintos factores que irán cambiando con el tiempo.
Racionalidad e irracionalidad coexisten
La AMH no se centra en desacreditar la Hipótesis de los Mercados Eficientes, simplemente la trata como incompleta. Pone más en valor las condiciones cambiantes del mercado y cómo los participantes pueden reaccionar a ellas. En el mercado puede coexistir al mismo tiempo racionalidad e irracionalidad (eficiencia e ineficiencia) dependiendo de las condiciones.
¿Dónde encaja la metodología Wyckoff?
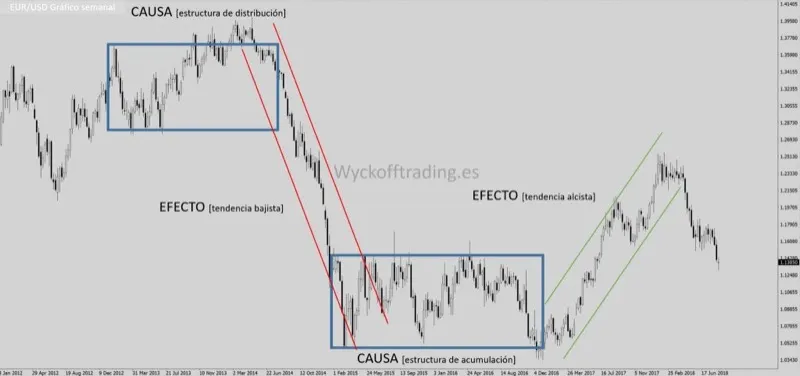
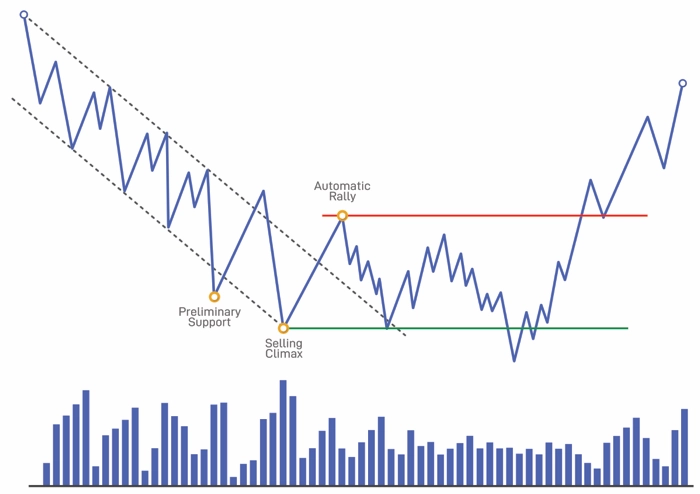
Aterrizándolo sobre lo que nos ocupa, la lectura del mercado bajo los principios de la metodología Wyckoff se sustenta sobre un evento determinista del mercado: La Ley de Causa y Efecto. Para que el mercado desarrolle un efecto (tendencia) primero debe producirse una causa (acumulación/distribución). Existen otros eventos deterministas que pueden ofrecer una ventaja, como es la estacionalidad.
Un ejemplo de comportamiento aleatorio lo podríamos ver en los Algoritmos de Alta Frecuencia. Ya hemos comentado algunos de sus usos y son el ejemplo perfecto de fuerzas que tienen la capacidad de mover el mercado y que no necesariamente tienen una lógica direccional detrás.
Por último comentar que la mayoría de estudios en los que se defiende la aleatoriedad del mercado utilizan patrones chartistas clásicos (triángulos, hombro cabeza hombro, banderas, etc.) o algún patrón del precio sin una lógica subyacente detrás para confirmar la falta de predictibilidad del análisis técnico de forma general. Nuestro enfoque para operar los mercados está muy alejado de todo esto.
Existen estudios donde utilizando una herramienta analítica tan simple como las líneas de tendencia se ha evidenciado un comportamiento no aleatorio en los mercados financieros siendo capaces incluso de explotar una anomalía con la que obtener ciertos rendimientos.
Wyckoff 2.0: Estructuras, Volume Profile y Order Flow
Este artículo es un extracto del libro. En él aprenderás conocimientos avanzados sobre el ecosistema de trading actual, los distintos participantes y sus intereses, la naturaleza de los mercados OTC, qué son los Dark Pools, y herramientas profesionales como Volume Profile y Order Flow. ¡Podrás ver los gráficos de apoyo que van con el artículo y mucho más!
Entradas recomendadas: La Teoría de la Subasta | La ley de Oferta y Demanda | Cómo se Mueven los Mercados