El Método Wyckoff
Guía completa para aprender a leer el mercado: identifica acumulación, distribución y la huella del dinero institucional. Paso a paso y desde cero.

Rubén Villahermosa
Trader y formador
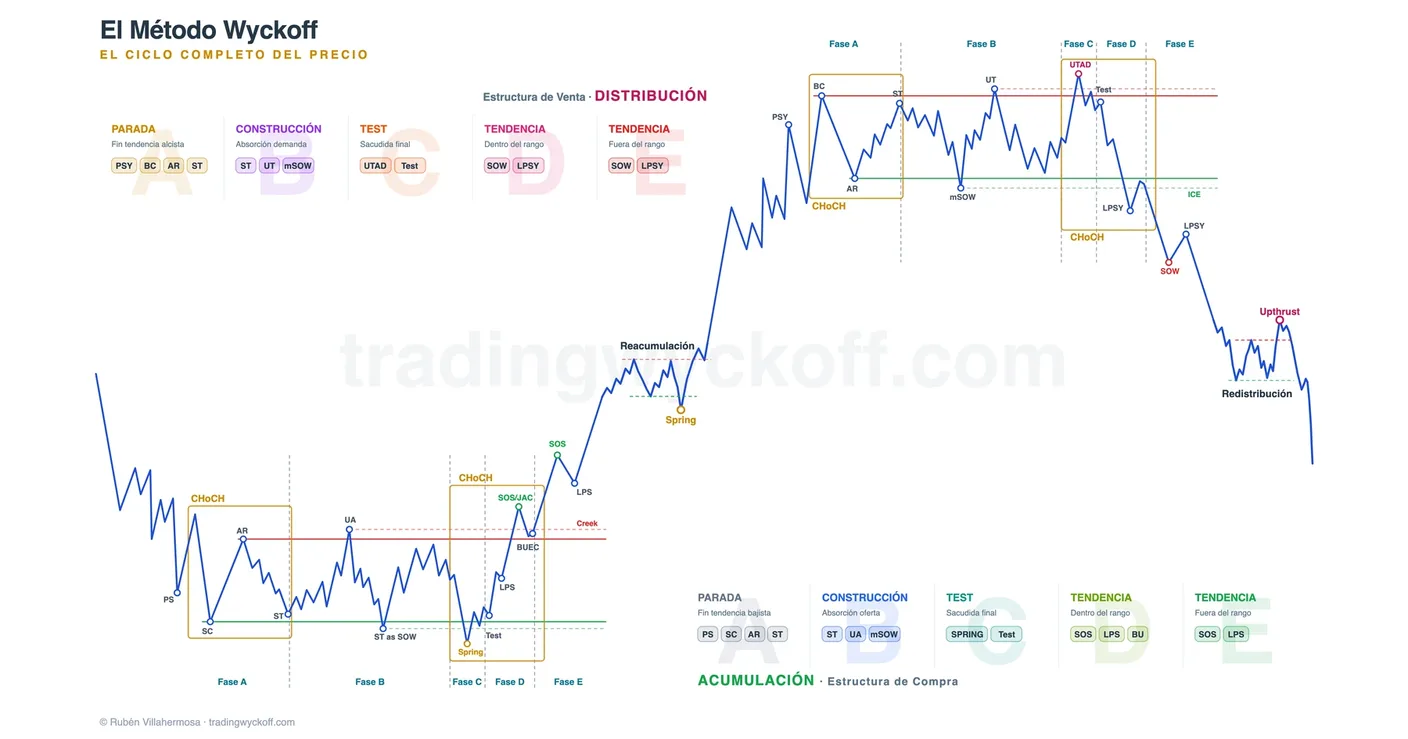
El Método Wyckoff es una metodología de análisis técnico desarrollada por Richard Wyckoff a principios del siglo XX. Se basa en tres leyes fundamentales: Oferta y Demanda, Causa y Efecto, y Esfuerzo vs Resultado. Permite identificar la actividad del 'dinero inteligente' (institucionales) mediante el estudio de estructuras de acumulación y distribución, ayudando a los traders a anticipar movimientos del mercado.
La teoría de Wyckoff fue desarrollada por Richard D. Wyckoff, un comerciante de Wall Street y el fundador de la revista financiera Ticker. La Metodología Wyckoff está diseñada para ayudar a los operadores a identificar los momentos de entrada y salida de los mercados, así como a entender mejor la dinámica de los precios.
Contenido del artículo
¿Qué es el Método Wyckoff?
El método Wyckoff es un enfoque de análisis técnico para operar en los mercados financieros que se basa en el estudio de la oferta y la demanda; es decir, en la continua interacción entre compradores y vendedores.
Como ya sabrás, las probabilidades de ganar están en tu contra. Los mercados financieros están controlados por grandes operadores bien informados y si quieres tener una posibilidad debes tratar operar junto a ellos en vez de contra ellos.
El planteamiento es simple: cuando los operadores bien informados quieren comprar o vender llevan a cabo unos procesos que dejan sus huellas sobre el gráfico a través del precio y el volumen.
La Metodología Wyckoff trata de identificar esa intervención del profesional para intentar dilucidar quién es más probable que tenga el control del mercado y capacitarnos para plantear escenarios juiciosos de hacia donde es más probable que se dirija el precio, es decir, posicionarnos junto a ellos.
En los mercados financieros conocer qué es probable que esté haciendo el gran operador es fundamental. Básicamente porque son ellos los que o bien manejan información privilegiada; o bien realizan investigaciones que les permiten hacer unas valoraciones más objetivas; o simplemente porque tienen la capacidad de generar que el camino de la menor resistencia esté al alza o a la baja.
Es por esto que queremos saber qué está haciendo y queremos posicionarnos en su misma dirección. Esto significa que si las huellas que podemos obtener del análisis del gráfico nos sugieren que puede que estén comprando, vamos a querer comprar con ellos; y que si determinamos que lo más probable es que estén vendiendo, vamos a vender con ellos.
¿Quién fue Richard Wyckoff?
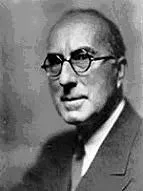
Richard D. Wyckoff
1873 - 1934
Richard Demille Wyckoff (1873 – 1934) se convirtió en una celebridad de Wall Street. Fue un adelantado en el mundo de la inversión, ya que comenzó como corredor de bolsa a los 15 años, y con 25 ya poseía su propia empresa de Broker financiero.
El método que desarrolló de análisis técnico y especulación surgió gracias a sus habilidades de observación y comunicación. Al trabajar como Broker, Wyckoff vio el juego de los grandes operadores y comenzó a observar a través de la cinta y de los gráficos las manipulaciones que éstos llevaban a cabo y con la que obtenían altos beneficios.
"Declaró que era posible juzgar el futuro curso del mercado por sus propias acciones, ya que la acción del precio refleja los planes y propósitos de aquellos que lo dominaban."
Wyckoff llevó a cabo sus métodos de inversión consiguiendo una alta rentabilidad. Según pasaba el tiempo crecía su altruismo hasta que redireccionó su atención y pasión a la educación.
El legado educativo de Wyckoff
En 1931, Wyckoff fundó el Stock Market Institute en Nueva York, donde enseñaba personalmente a pequeños grupos de estudiantes. Su enfoque pedagógico era revolucionario para la época: en lugar de vender señales o sistemas mágicos, enseñaba a sus alumnos a pensar como los grandes operadores institucionales.
Durante años, Wyckoff publicó "The Magazine of Wall Street", una de las publicaciones financieras más influyentes de su tiempo. En ella, no solo analizaba los mercados, sino que educaba a miles de lectores sobre los verdaderos mecanismos que movían los precios. Su misión era clara: democratizar el conocimiento que hasta entonces estaba reservado solo para los círculos más privilegiados de Wall Street.
Lo que hace único el legado de Wyckoff es que sus enseñanzas han resistido el test del tiempo. Más de 100 años después de su desarrollo, los principios fundamentales siguen siendo igual de válidos. Los mercados modernos operan con tecnología de alta frecuencia y algoritmos complejos, pero la dinámica subyacente de oferta y demanda institucional permanece intacta. Los grandes fondos, bancos de inversión y market makers siguen dejando las mismas huellas que Wyckoff identificó en los años 20.
Por qué Wyckoff sigue siendo relevante hoy
Mientras que muchos métodos de análisis técnico han quedado obsoletos o han perdido efectividad con los cambios tecnológicos del mercado, el Método Wyckoff permanece vigente porque analiza el comportamiento humano y la psicología institucional, no patrones superficiales. Los algoritmos y el trading de alta frecuencia no han cambiado la necesidad de acumular antes de subir o distribuir antes de bajar; simplemente han hecho estos procesos más rápidos y sofisticados.
Linaje histórico: de Wyckoff a las metodologías modernas
La mayoría de las metodologías modernas de trading institucional —Volume Spread Analysis, Volume Profile, Order Flow, Smart Money Concepts, Candle Range Theory— son descendientes directos del trabajo de Wyckoff. Conocer este linaje te permite entender por qué tantos enfoques aparentemente distintos llevan a las mismas conclusiones operativas: todos analizan la huella institucional, solo cambia la herramienta.
| Época | Autor / Metodología | Aportación clave | Herencia Wyckoff |
|---|---|---|---|
| 1908-1934 | Richard D. Wyckoff | 3 leyes, ciclo de mercado, Composite Operator, eventos característicos | Origen |
| 1951-1967 | Robert Evans · Stock Market Institute | Lideró el Wyckoff Stock Market Institute. Sistematizó los 9 tests de compra/venta y desarrolló el Point & Figure para proyección de objetivos. Acuñó analogías icónicas que siguen usándose hoy: Jump Across the Creek, Back-up y Fall Through the Ice. | Continuador directo |
| 1990s-2010s | Tom Williams · Anna Coulling · Gary Dayton · David Weis | Sistematización moderna de la lectura precio-volumen: Master the Markets (Williams, 1993), A Complete Guide to VPA (Coulling, 2013), Trades About to Happen + Weis Wave (Weis, 2013), Trade Mindfully (Dayton, 2014). | VSA y Volume Price Analysis |
| 2007-presente | Hank Pruden · Bruce Fraser · Roman Bogomazov | Sistematización académica del método. Pruden lo formalizó en Golden Gate University (Three Skills of Top Trading, 2007). Fraser y Bogomazov continúan el legado vía Wyckoff Analytics y la sección Wyckoff de StockCharts. | Wyckoff académico |
| 2018-presente | Rubén Villahermosa | Wyckoff dinámico y adaptable a mercados modernos: el fondo (lógica institucional) por encima de la forma (etiquetas rígidas). Integración con Volume Profile y Order Flow para validar la intencionalidad institucional vela a vela. | Wyckoff actualizado |
La conclusión es clara: cuando aprendes el Método Wyckoff no estás aprendiendo "una metodología más", estás aprendiendo la raíz común de todo el análisis institucional moderno. Los conceptos que SMC y CRT venden hoy en redes —Smart Money, manipulación, barridos de liquidez, displacement— son terminología nueva para principios que Wyckoff documentó hace casi un siglo.
Principios Fundamentales del Método Wyckoff
Muchos de los principios básicos de Wyckoff se han convertido en fundamentos básicos del análisis técnico. Por ejemplo:
- Las 3 leyes fundamentales: Oferta y demanda, Causa y efecto, y Esfuerzo y resultado.
- Los conceptos de Acumulación y Distribución.
- La supremacía del precio y el volumen a la hora de determinar el precio.
El método Wyckoff ha pasado el test del tiempo
Más de 100 años de continuo desarrollo y uso han probado el valor del método para hacer trading todo tipo de instrumentos financieros. Este logro no debería sorprender ya que se basa en el análisis de la acción del precio y el volumen para juzgar cómo reacciona a la batalla que tiene lugar entre las auténticas fuerzas que rigen todos los cambios del precio: la oferta y la demanda.
Las 3 Leyes Fundamentales
Ley de Oferta y Demanda
Es el verdadero motor del mercado. Aprenderás a analizar las huellas que nos dejan las interacciones entre los grandes operadores. Cuando la demanda supera la oferta, el precio sube; cuando la oferta supera la demanda, el precio baja.
Ley de Causa y Efecto
La idea es que no puede suceder algo de la nada; que para que el precio desarrolle un movimiento tendencial (efecto) primero debe haber construido una causa previamente. Cuanto mayor sea el rango lateral (causa), mayor será el movimiento tendencial posterior (efecto).
Ley de Esfuerzo y Resultado
Se trata de analizar el precio y el volumen en términos comparativos para concluir si las acciones del mercado nos denotan armonía o divergencia. Si hay mucho volumen (esfuerzo) pero poco movimiento del precio (resultado), indica absorción.
Ejemplos prácticos de las leyes en acción
Para comprender verdaderamente el poder del Método Wyckoff, es fundamental ver cómo estas leyes se manifiestan en situaciones reales de trading:
1 Ejemplo de Oferta y Demanda
Imagina un activo que ha estado cayendo durante semanas. De repente, aparece una vela con gran volumen pero el precio apenas baja. Esto indica que la demanda está absorbiendo toda la oferta. Los vendedores están lanzando al mercado todas sus posiciones con pánico, pero los compradores institucionales están ahí para absorberlas sin permitir que el precio caiga más. Este es un Selling Climax en formación.
Al día siguiente, si vemos una subida con menos volumen, confirma que la presión vendedora se ha agotado. Los institucionales ya han acumulado lo que querían. El trader Wyckoff identifica este cambio en el balance de poder y se prepara para buscar oportunidades de compra.
2 Ejemplo de Causa y Efecto
Un activo lleva 3 meses moviéndose lateralmente entre 100€ y 110€, formando un rango amplio con múltiples tests de soporte y resistencia. Este rango lateral es la causa que están construyendo los institucionales. Cuanto más tiempo pase el precio en este rango, mayor será el movimiento posterior (el efecto).
Cuando finalmente el precio rompe los 110€ con decisión, el trader Wyckoff puede proyectar que el movimiento alcista debería ser al menos equivalente a la altura del rango (10€) o más. Si el rango duró 3 meses, el movimiento tendencial podría durar varias semanas o meses. La causa (3 meses de acumulación) justifica un efecto significativo.
3 Ejemplo de Esfuerzo y Resultado
El precio está en una tendencia alcista y de repente aparece una vela con el mayor volumen de las últimas semanas (esfuerzo), pero el precio solo sube un 0.5% (resultado). Esta divergencia entre esfuerzo y resultado es una señal de alarma crítica.
¿Qué está sucediendo? Todo ese volumen de compra debería haber impulsado el precio mucho más arriba. El hecho de que no lo haga significa que hay absorción institucional: los grandes operadores están vendiendo en ese volumen, distribuyendo sus posiciones antes de una caída. El trader Wyckoff educado reconoce este warning y evita comprar en ese momento, o incluso busca posiciones cortas.

El volumen es el corazón de Wyckoff. Cuando quieras llevarlo al order flow real —delta, footprint, volumen exacto por precio— la plataforma que uso es NinjaTrader.
Enlace de afiliado · colaboración pagada con NinjaTrader · #ad #NinjaTraderPartner
Ventajas del Método Wyckoff
Provee de contexto y mapa de ruta
El contexto es una información de calidad acerca del estado en que se encuentra el activo. El contexto nos informa de lo que realmente qué está sucediendo en el mercado en todo momento y establece nuestro sesgo direccional.
Gracias a las estructuras de acumulación y distribución podremos identificar la participación del profesional, lo que nos habilitará a determinar el sentimiento general del mercado hasta el momento presente y nos ayudará a saber qué esperar que haga el precio a continuación. Todo ello con el objetivo de evaluar quién es más probable que tenga el control del mercado y hacia dónde se dirigirá el precio posteriormente.
Los Eventos y Fases son elementos exclusivos de la metodología y nos ayudan a pautar el desarrollo de las estructuras. Esto nos pone en disposición de qué esperar que haga el precio tras la aparición de cada uno de ellos, ofreciéndonos un mapa de ruta que seguir en todo momento.
Determina zonas operativas de alta probabilidad
La Metodología nos provee de las zonas exactas sobre las que vamos a actuar, así como ejemplos de gatillos para entrar al mercado, facilitando al máximo la tarea sobre dónde buscar operaciones.
Las zonas operativas de alta probabilidad son aquellas áreas sobre las que deberás tomar la decisión de comprar o vender. Nuestra tarea como analistas es identificarlas correctamente y llegado el momento, asumir el perfil de operador y esperar nuestro gatillo de entrada para enviar nuestras órdenes al mercado.

La Metodología Wyckoff en Profundidad
El libro más vendido sobre Método Wyckoff en español. 325 páginas que te enseñarán a identificar las huellas del dinero institucional y a operar junto al dinero inteligente.
Tipos de participantes en el mercado
Antes de entrar en el contexto, los eventos y las fases, conviene tener claro quién opera en el mercado. Wyckoff partió de una observación simple — hay un puñado de manos que mueven el precio y un público que las sigue — y construyó toda su metodología sobre cómo identificar a unos y otros en el gráfico. Los mercados modernos han añadido participantes nuevos, pero la lógica original sigue siendo el mejor punto de partida.
El Composite Operator: el punto de partida
Wyckoff observó que había un grupo reducido de operadores ultra-capitalizados y bien informados con capacidad real para mover el precio. Eran los "súper traders" de su época. Para evitar ser detectados desarrollaban sus campañas en secreto, pero sus operaciones dejaban huella reconocible en los gráficos. Wyckoff aprendió a leer esas huellas y bautizó al conjunto como "Composite Operator" (CO) — una figura ficticia que personifica a todos esos grandes operadores actuando como una sola entidad con intención coordinada.
El CO no es una conspiración: es un atajo conceptual. Bancos, fondos de inversión, market makers y operadores informados toman decisiones similares al leer los mismos datos, y a nivel agregado su actividad se comporta como si una sola mano gigante moviera el activo. Esa simplificación facilita anticipar su comportamiento dentro del ciclo: acumula en rangos tras tendencias bajistas cuando el público vende en pánico, impulsa la tendencia alcista, distribuye en rangos tras tendencias alcistas cuando el público compra con euforia, y finalmente impulsa la tendencia bajista.
El objetivo del Método Wyckoff es identificar en qué fase del ciclo se encuentra el Composite Operator para operar en su misma dirección. El estudiante Wyckoff cuenta la historia del CO repetidamente sobre el gráfico hasta que su pensamiento y su acción terminan alineándose con la actividad profesional.
Con esta figura como ancla, la pregunta práctica es: ¿cómo distinguimos al CO del resto? El criterio clásico — el que se ha usado desde la propia época de Wyckoff — es la capacidad: manos fuertes vs manos débiles. Funcionaba bien en un mercado donde había un duelo razonablemente equilibrado entre profesionales y público. Pero los mercados de hoy son otra cosa, y por eso conviene actualizar el criterio. Esa actualización es uno de los aportes que defiendo desde mis libros: pasar de pensar en capacidad a pensar en información.
Manos fuertes vs manos débiles: el criterio clásico
Inicialmente los términos hacían referencia a la capacidad emocional de cada operador: las manos fuertes serían quienes no toman decisiones desde la emoción, y las débiles, aquellas que en momentos de estrés capitulan. Con el tiempo el concepto evolucionó hacia una distinción de capacidad financiera: grandes operadores institucionales (la materia prima del CO) contra pequeños operadores minoristas (retail).
Esta segunda definición tiene un problema: en los mercados más líquidos del mundo, la práctica totalidad del volumen es institucional. La batalla relevante no es "minoristas contra institucionales", sino entre distintas instituciones entre sí. Y no todos los grandes operadores ganan: muchos vehículos institucionales presentan rendimientos pobres y son precisamente la liquidez que las manos genuinamente bien posicionadas — el verdadero CO — necesitan para entrar y salir. El tamaño es condición necesaria, pero no suficiente.
Bien informados vs mal informados: la lectura que propongo
Dada la evolución del mercado, donde el flujo es masivamente institucional, ya no tiene tanto sentido seguir hablando de manos fuertes vs manos débiles como categoría operativa. Por eso, en mis libros y formaciones, propongo desplazar el criterio: de la capacidad a la información. La distinción útil hoy es por información: bien informados vs mal informados. Los bien informados son los que disponen de análisis fiables (información privilegiada, valoración técnica acertada o capacidad para identificar la huella institucional sobre el gráfico). Los mal informados son quienes hacen valoraciones que no se ajustan a la realidad o no saben interpretar lo que el precio les muestra. La consecuencia operativa es clave: puedes ser mano fuerte por capital y estar mal informado, o pequeño en cuenta y bien informado. Es la información — no el tamaño — lo que determina de qué lado estás.
Los datos sobre la composición del volumen respaldan este cambio de marco. En la renta variable estadounidense, la cuota retail llegó a su máximo histórico en torno al 22-23 % del volumen durante el pico meme-stock de enero 2021 (Bloomberg Intelligence; JPMorgan Global Research) y se ha estabilizado en torno al 17,9 % en 2024 (SIFMA). Es decir: incluso en su mejor momento, el retail no llegó a una cuarta parte del flujo, y el resto — más del 80 % — es institucional. En cripto, el activo que se vendió como "el mercado del retail", Coinbase reportó en Q1 2024 que el 82 % de su volumen fue institucional ($256 B) frente al 18 % minorista ($56 B), tras la entrada en juego de los ETFs spot. La conclusión es directa: la batalla relevante ya no es minorista vs institucional — apenas hay con quién librarla. Es entre instituciones bien informadas e instituciones mal informadas. Por eso la dicotomía clásica manos fuertes/débiles se ha quedado pequeña: lo que separa a los ganadores de los perdedores hoy no es el capital, es la información.
La noticia operativa: la metodología Wyckoff y el Volume Spread Analysis te ponen en disposición de identificar la presencia institucional y operar en el lado de los bien posicionados — aunque tu cuenta sea pequeña. No necesitas el capital del CO; necesitas leer sus huellas.
Otros participantes: flujos no direccionales
Junto al duelo direccional clásico conviven otros grupos cuyo denominador común es que no operan con opinión sobre la dirección del activo y, aun así, tienen un peso real en la formación del precio. Su sola existencia explica fenómenos que de otro modo resultan confusos: movimientos sin narrativa direccional clara, estructuras genuinas invalidadas desde fuera, desplazamientos cuya contundencia parece desproporcionada respecto al flujo informado visible.
Market makers
Capturan el spread entre compra (bid) y venta (ask) sin tomar dirección. Mantienen inventario cercano a cero (delta-neutral) y están obligados a cotizar a dos lados durante el horario de negociación. Su función amortiguadora contiene los desplazamientos cuando funciona con normalidad; cuando se debilita — porque detectan flujo adverso y reducen exposición —, ese amortiguador desaparece y cualquier empuje direccional se propaga con menos oposición. Parte de la violencia de ciertos movimientos extremos proviene del vacío temporal en la contrapartida habitual, no solo del bando que los inicia.
Dealers de opciones
En activos muy operados con opciones (índices mayores, megacaps, ETFs principales) crean mercado en el lado de los contratos. Cada operación que ejecutan les deja una exposición direccional residual sobre el subyacente que están obligados a neutralizar comprando o vendiendo el activo de referencia de forma no discrecional. Parte del flujo de compra/venta procede de dealers que no toman posición direccional, sino que neutralizan el riesgo de su actividad en derivados. Este flujo puede amplificar movimientos a través de fenómenos como el gamma squeeze.
Estrategias sistemáticas
Compran o venden siguiendo reglas predefinidas, sin leer el gráfico. Las estrategias de risk parity y volatility targeting ajustan exposición según la volatilidad realizada (cuando sube, venden; cuando baja, compran). Los CTAs y fondos de tendencia añaden flujo mecánico que amplifica los tramos direccionales. Los ETFs apalancados rebalancean diariamente al cierre. Su característica común — pro-ciclicidad mecánica — explica por qué los tramos contemporáneos tienden a ser más extensos y sostenidos de lo que la pura lectura de intención institucional sugeriría.
La aportación clave de Wyckoff sigue vigente: con independencia de cuántos tipos de participantes intervengan y de las motivaciones — direccionales o no — que cada uno tenga, todos ellos terminan reflejando su actividad sobre una única variable observable: el precio, acompañado del volumen. No necesitamos clasificar cada operación por su origen; leemos el resultado y reconocemos las huellas que aparecen, porque a nivel agregado se imponen sobre el ruido y dejan rastro reconocible.
Contexto
La principal ventaja del Método Wyckoff sobre cualquier otro enfoque es que te proporciona contexto: una información de calidad sobre el estado en que se encuentra el activo. El contexto te informa de lo que realmente está sucediendo en el mercado en todo momento y establece tu sesgo direccional. Sin contexto, operar es lanzar una moneda con extra pasos.
Las 4 fases del ciclo del precio
Wyckoff describe el movimiento del precio como un ciclo con cuatro fases macro: acumulación, tendencia alcista, distribución y tendencia bajista. No es una fórmula rígida que aparezca siempre, pero sí un patrón recurrente cuando hay intención profesional detrás del activo:
El ciclo Wyckoff: las 4 fases del mercado
1. Acumulación
La demanda profesional absorbe oferta disponible en rango. Mientras quede oferta significativa, el precio tiene dificultad para subir con continuidad; cuando se agota, el camino de menor resistencia tiende a ser alcista.
2. Tendencia alcista
Tras la acumulación, el precio se desplaza al alza con relativa facilidad porque la oferta ha sido consumida durante el rango. Los primeros tramos suelen ser los más limpios y rápidos: efecto de vacío.
3. Distribución
La oferta profesional coloca posiciones aprovechando la demanda disponible. Verás movimientos que parecen fortaleza pero fallan, rupturas que no continúan y una progresiva incapacidad del precio para sostener avances.
4. Tendencia bajista
Tras la distribución, el precio cae con mayor velocidad y violencia que las subidas alcistas: el miedo activa cadenas de liquidación más rápidas que la codicia. Los mercados suben por escaleras y bajan por el ascensor.
Pausas dentro del ciclo: reacumulación y redistribución
El precio rara vez completa un ciclo "limpio". Cuando viene en tendencia alcista y hace una pausa lateral antes de continuar subiendo, esa estructura se identifica como reacumulación. De forma simétrica, una pausa dentro de tendencia bajista se identifica como redistribución. La idea no es poner nombres por poner: es no confundirte. Si estás en un impulso alcista y ves un rango, distingue si actúa como pausa saludable (reacumulación) o como inicio de un cambio de control (posible distribución).
Hay un matiz que ahorra muchos malentendidos: la reacumulación puede corregir en tiempo (rango lateral que apenas baja, consumiendo días o semanas hasta agotar la oferta pendiente) o corregir en precio (retroceso bajista activo que descuenta parte del impulso anterior, a veces con apariencia de distribución menor en su interior). Mientras el precio no reingrese al rango original ni pierda los soportes estructurales clave, la causa mayor sigue intacta y la tendencia tiene continuidad pendiente. Confundir una corrección en precio con un giro de tendencia te hace cerrar posiciones largas en el peor momento — justo antes del nuevo impulso. Lo mismo aplica al lado bajista: una redistribución puede corregir en tiempo (lateral) o en precio (rebote activo que asusta a los cortos antes de continuar a la baja).
Camino de menor resistencia y dinámica de contracción/expansión
Si el camino de menor resistencia es alcista, el precio tenderá a subir con más facilidad que a bajar; si es bajista, ocurrirá lo contrario. No adivines el camino: exígelo. Deja que el mercado te muestre continuidad y resultados.
Hay una dinámica subyacente que conviene interiorizar: el mercado alterna constantemente entre contracción (consolidación, pausa, rango) y expansión (desplazamiento, impulso, tendencia). Tras una expansión, lo más probable es que venga una contracción. Cuanto más extendido esté el movimiento, más probable es que la contracción esté cerca. La consecuencia operativa es directa: las oportunidades de mayor calidad aparecen durante las fases de contracción, no durante las de expansión. El momento de construir posición es cuando el mercado consolida, no cuando se desplaza con violencia.
Los 7 eventos característicos del Método Wyckoff
Los eventos son las acciones concretas del precio que marcan cada etapa de la transferencia de control dentro de un rango. Wyckoff identificó siete eventos que, encadenados, forman la secuencia natural de un proceso de acumulación o distribución. No siempre aparecen todos ni siempre en la misma forma, pero la lógica que los une responde al proceso universal: parada de la tendencia previa → construcción de la nueva causa → inicio de la nueva tendencia. Es la misma mecánica de oferta y demanda: agotamiento + absorción + iniciativa.
Esquema completo de acumulación con los 7 eventos distribuidos por fases
Importante: los eventos no son etiquetas que se "pegan" sobre el gráfico en tiempo real. Son hipótesis que se validan por la acción posterior del precio. Etiquetas un Selling Climax como potencial cuando lo observas; lo confirmas como genuino cuando el precio desarrolla la reacción y el test que le siguen.
Evento 1: Parada Preliminar (PS / PSY)
Es la primera señal de que la tendencia previa puede estar perdiendo fuerza. En acumulación se denomina Preliminary Support (PS); en distribución, Preliminary Supply (PSY). Aparece cuando operadores que vienen posicionados a favor de la tendencia empiezan a recoger beneficios — y ese cierre de posiciones (compra cuando estaban cortos, venta cuando estaban largos) genera la primera parada visible.
Es muy frecuente encontrar múltiples paradas preliminares antes de la definitiva: la tendencia tiene inercia. Cada intento absorbe oferta o demanda del mercado y cuando llega el clímax puede hacerlo con un volumen menor, porque la presión dominante se ha ido consumiendo progresivamente.
Limitación operativa: en tiempo real el PS es prácticamente indistinguible del Selling Climax — ambos se manifiestan con volumen alto, expansión de rango y rechazo. Solo el desarrollo posterior permite clasificar uno y otro. Su valor está más en la lectura de contexto (señal de que la tendencia puede estar perdiendo inercia) que en la toma de decisiones inmediatas.
Evento 2: Clímax (SC / BC)
Es la acción que detiene la tendencia previa de forma visible. En acumulación se denomina Selling Climax (SC); en distribución, Buying Climax (BC). La presión dominante alcanza su punto máximo de intensidad y, al hacerlo, se agota. Es lo que la literatura financiera denomina capitulación: el momento de máxima emoción donde los participantes liquidan posiciones a cualquier precio.
El extremo del clímax define uno de los límites del rango que empieza a formarse. Tras él, el precio debería reaccionar en la dirección opuesta (Automatic Rally/Reaction) y posteriormente volver a testear esa zona (Secondary Test). Si la secuencia se completa, tenemos la Fase A confirmada.
Clímax o agotamiento: dos formas de detener la tendencia
No todas las tendencias terminan con un evento climático espectacular. Existe una alternativa silenciosa que conviene conocer y que incorporé a la lectura Wyckoff en mis libros precisamente porque la formulación clásica no le daba entidad propia: el agotamiento — Selling Exhaustion en acumulación, Buying Exhaustion en distribución. En lugar de un pico de volumen con expansión de rangos, la presión dominante va desapareciendo poco a poco. Velas de rango normal, volumen promedio o bajo, e incapacidad progresiva para hacer nuevos extremos. Funcionalmente cumple el mismo papel que un clímax — detiene la tendencia —, pero deja una huella mucho menos espectacular y por eso pasa inadvertido para quien solo busca el pico climático evidente. Tenerlo en el radar amplía el número de paradas legítimas que el operador es capaz de identificar.
Evento 3: Reacción (AR)
Tras el clímax, el precio desarrolla un movimiento en dirección opuesta que confirma la parada y define el otro extremo del rango. En acumulación se denomina Automatic Rally (AR); en distribución, Automatic Reaction (AR). Es el primer cambio de carácter (ChoCH en terminología SMC): pone fin de forma efectiva a la tendencia previa y abre la etapa de lateralización.
La distancia que recorre la reacción es información valiosa. Una reacción comparativamente grande sugiere fortaleza de fondo del bando que acaba de tomar iniciativa. Una reacción débil, entrelazada y sin volumen sugiere que el control puede seguir en el bando dominante previo. Tras un Selling Climax, un AR débil sugiere que podríamos estar ante una redistribución en vez de una acumulación — y aplica igual en espejo.
Evento 4: Test Secundario (ST)
El cuarto evento cierra la Fase A. El Secondary Test (ST) es el retorno del precio a la zona del clímax para verificar si la presión que lo detuvo sigue presente. Si ya no aparece, el camino hacia la dirección opuesta queda despejado y la Fase A puede darse por cerrada.
Para que el test sea exitoso debe mostrar tres características simultáneas:
- Estrechamiento de rangos respecto al evento climático.
- Volumen menor que el visto en el clímax. La asimetría volumen clímax / test es uno de los mejores indicadores de calidad.
- Capacidad de sostenerse sin que la presión del bando anterior reaparezca con fuerza.
Más allá del ST oficial de la Fase A, el comportamiento de test reaparece a lo largo de toda la estructura: en velas individuales (No Supply / No Demand del VSA), en zonas de rotación durante la Fase B, tras la sacudida (test del Spring/Upthrust) y tras la rotura (LPS/LPSY). En todos los casos la lógica es la misma: un test es válido cuando el bando contrario ha dejado de presionar.
Evento 5: Sacudida (Spring / UTAD)
Es el evento por el que esperan los operadores Wyckoff. No hay otro que añada mayor confianza al análisis. En acumulación se denomina Spring (o Shakeout); en distribución, Upthrust After Distribution (UTAD). Tras la parada y la construcción de causa, el lado profesional necesita realizar una última maniobra: barrer la liquidez acumulada al otro lado de los extremos del rango.
El precio rompe un extremo del rango en lo que parece una ruptura genuina — lo que en terminología contemporánea se conoce como stop run, liquidity sweep, liquidity grab (SMC/ICT) o bear/bull trap. Esa aparente ruptura atrae a operadores de breakout, expulsa stops y provoca el cierre forzado de posiciones que anticipaban el giro pero se precipitaron en el timing. Cuando la maniobra se completa, el precio revierte y reingresa al rango, dejando una falsa ruptura que marca el inicio del desequilibrio final.
Tres tipos de Spring según el volumen
Spring #1 / Terminal Shakeout (volumen alto)
Penetración profunda con volumen extremo. La oferta sigue activa. Para que sea exitoso, debe entrar demanda muy agresiva que revierta el precio con rangos amplios y volumen alto. Variante más arriesgada: exige respuesta inmediata.
Spring #2 (volumen moderado)
Penetración contenida con cierto aumento de volumen. Hay oferta flotante pero no abrumadora. Requiere tests posteriores que verifiquen la absorción. Spring más frecuente y mejor equilibrio entre fiabilidad y confirmación.
Spring #3 (volumen bajo)
Variante más potente. Agotamiento total de la oferta: ruptura leve, volumen disminuye, rangos se estrechan. Puede operarse directamente sin esperar confirmación: la propia ausencia de volumen es la confirmación.
De izquierda a derecha: Spring #3 (volumen bajo), Spring #2 (volumen moderado) y Spring #1 o Terminal Shakeout (volumen alto).
La relación entre los tres tipos no es casual: responde a la Ley de Esfuerzo y Resultado. La penetración bajo el soporte mide cuánta oferta sigue activa, y el volumen, cuánta demanda hace falta para vencerla. Cuanto más profunda es la ruptura, más vendedores quedan por absorber y mayor es el esfuerzo de compra necesario para revertir el precio al rango: por eso el Spring #1 / Terminal Shakeout exige una entrada de demanda explosiva y es la variante más arriesgada — si esa respuesta no aparece de inmediato, la sacudida fracasa. En el extremo opuesto, el Spring #3 apenas perfora el soporte y el volumen se seca: la oferta está agotada y basta un empuje leve para girar el precio. Esa es la paradoja del evento: la variante que parece más débil en superficie — la de menos volumen — es en realidad la más fiable, hasta el punto de poder operarse sin esperar confirmación.
Evento 6: Rotura (SOS / SOW)
Tras la sacudida (o el LPS que la sustituya), el precio desarrolla un movimiento de desequilibrio que rompe la estructura. En acumulación se denomina Sign of Strength (SOS); en distribución, Sign of Weakness (SOW). Es el segundo cambio de carácter — lo que en SMC/ICT se llama CHoCH o Market Structure Shift: la transición de rango a nueva tendencia.
En la rotura alcista la dinámica se retroalimenta: el salto de stops por encima de la resistencia (buy-stop cascade) se combina con el cierre forzado de los cortos atrapados (short squeeze) y la entrada de compradores por momentum. Cada cierre forzado empuja el precio más arriba, provocando más cierres. En la rotura bajista, la cascada simétrica de liquidación forzada de largos amplifica la caída.
Cuando el SOS rompe la resistencia, esa acción se conoce también como Jump Across the Creek (JAC), usando la analogía clásica de Wyckoff del arroyo: el precio "salta" la zona de resistencia y se instala al otro lado. El equivalente bajista es el Fall Through the Ice: el precio "rompe el hielo" que sostenía la estructura. Coherente con la asimetría que venimos señalando, el SOW tiende a ser más abrupto y rápido que el SOS.
Evento 7: Confirmación (LPS / LPSY)
El último evento es el test que confirma la rotura. En acumulación se denomina Last Point of Support (LPS) o Back Up to the Edge of the Creek (BUEC); en distribución, Last Point of Supply (LPSY). En análisis técnico convencional este movimiento se conoce como throwback (alcista) o pullback (bajista).
La rotura es solo "potencial" hasta que su test la valide. El test busca un movimiento correctivo con características de falta de interés (rangos estrechos, volumen bajo, sin urgencia) que demuestre que la oposición se ha retirado. Si el precio retrocede hacia la zona rota y no la penetra, sin volumen ni agresividad, la rotura queda confirmada.
El test de confirmación era la posición predilecta de Wyckoff para entrar al mercado: tienes a tu favor toda la acción previa del precio (causa construida, sacudida validada, rotura con intención) y el riesgo es relativamente bajo porque puedes invalidar la posición si el precio reingresa al rango.
Resumen del proceso completo
La parada detiene · el clímax agota · la reacción delimita · el test verifica · la sacudida limpia · la rotura desequilibra · la confirmación valida. Los siete eventos no son nombres para memorizar: son las piezas de un proceso que explica cómo el mercado transiciona de tendencia a rango y de rango a nueva tendencia.
Curso Wyckoff Avanzado + Volume Profile
Pago único · Acceso de por vida
- +90 vídeos teóricos (+10h de contenido)
- Incluye el curso de Volume Profile
- +50h de grabaciones de sesiones en directo
997€
Ver el curso →Las fases del mercado Wyckoff
Si los eventos responden a "qué ha pasado", las fases responden a "en qué punto del proceso estamos". Las fases organizan los eventos en una secuencia cronológica que te permite saber no solo qué ha ocurrido, sino dónde se encuentra la estructura dentro del ciclo. Son la pieza que conecta la lectura puntual con la anticipación del siguiente movimiento.
Las cinco fases: de la A a la E
| Fase | Función | Eventos asociados |
|---|---|---|
| Fase A | Parada de la tendencia previa y establecimiento de los límites del rango | PS · Clímax · AR · ST |
| Fase B | Construcción de causa. Compradores y vendedores luchan por el control mediante tests en ambos extremos | Tests internos (UA, UT, mSOS, mSOW) |
| Fase C | Evento terminal. Define qué bando ha tomado el control mediante la sacudida | Spring / UTAD + test de la sacudida |
| Fase D | Resolución del rango en nueva tendencia. Rotura y confirmación | SOS / SOW + LPS / LPSY |
| Fase E | Desarrollo de la nueva tendencia fuera del rango | Tests sobre pequeñas reacumulaciones / redistribuciones |
Por qué importa el orden
Cada fase prepara la siguiente. No puedes esperar una sacudida (Fase C) si la causa no ha tenido tiempo de construirse (Fase B). Hay un criterio de proporcionalidad entre fases que merece la pena memorizar: la Fase B debería consumir, como mínimo, un tiempo proporcionalmente igual o mayor que la Fase A. Cuando esa proporcionalidad se ha cubierto, cualquier sacudida que se produzca en los extremos tiene implicaciones más potentes como posible inicio del desequilibrio.
Si aparece una sacudida antes de que se cubra esa proporcionalidad, puede operarse, pero con menor confianza y mayor exigencia en la confirmación posterior. Otro criterio práctico: si ya hubo una sacudida por arriba en el rango, la probabilidad de que una ruptura bajista posterior sea genuina (y no otra sacudida) aumenta, porque el movimiento puede ser consecuencia directa de la sacudida previa.
La proporcionalidad no siempre se cumple: esquemas rápidos de giro
El esquema A-B-C-D-E que acabamos de describir es el desarrollo lento y completo, el que aparece cuando hay grandes operadores interesados en construir una campaña de cierto tamaño y necesitan tiempo para absorber liquidez sin desplazar el precio. Pero el mercado no siempre se comporta así. Cuando hay urgencia — un cambio brusco en las condiciones, una noticia que altera la narrativa, o simplemente una campaña que requiere menos volumen del habitual — el giro puede producirse sin que haya tiempo de construir una gran causa previa. Aplicar el esquema lento como dogma en esos contextos te lleva a ignorar señales válidas y perder el movimiento.
Para integrar esos contextos sin abandonar la lógica Wyckoff, en mis libros (Trading e inversión para principiantes y La metodología Wyckoff en profundidad) propongo trabajar con cuatro modelos de giro rápido que comprimen la misma mecánica de fondo (parada + test + desequilibrio) en mucho menos tiempo. Es una de las aportaciones que llevo introduciendo en la comunidad Wyckoffiana — junto con la lectura del agotamiento como alternativa al clímax — para que el operador deje de quedarse fuera de los giros que no se ajustan al esquema clásico A-B-C-D-E.
La clave está en cómo se leen: el proceso es secuencial. El operador no adivina qué esquema vendrá; observa en tiempo real y va descartando posibilidades, transicionando a la siguiente a medida que cada una se invalida. El orden lógico es:
1. Clímax
Primera posibilidad: un tramo de ida y vuelta que frena la tendencia previa con todo el proceso (agotamiento + absorción + iniciativa) comprimido en pocas velas. El giro exacto suele ser inoperable por velocidad y riesgo; la operativa llega con la lectura posterior. Activación de la siguiente posibilidad: si el clímax no consigue desplazar el precio y este vuelve a intentar continuar la tendencia previa, pasamos a vigilar la falla.
2. Falla
Tras el primer giro, el mercado no devuelve todo el movimiento sino que hace un nuevo intento de continuación que no alcanza el extremo previo y revierte. Muestra incapacidad temprana del lado dominante. Activación de la siguiente posibilidad: si el segundo movimiento sí consigue alcanzar el extremo previo (la falla "falla" porque el precio no se queda corto), descartamos la falla y abrimos la lectura del doble.
3. Doble suelo / doble techo
Si no aparece falla y el precio sí alcanza el extremo previo, puede girar justo en esa zona sin superarla con claridad. El doble es la lectura lógica cuando el primer intento no devuelve incapacidad pero el segundo sí. Activación de la siguiente posibilidad: si el precio rompe el máximo (o mínimo) de ese extremo, el doble queda invalidado y entramos en escenario de trampa.
4. Trampa (sacudida)
Si tampoco gira en doble y llega a superar levemente el extremo, puede producirse un barrido de liquidez con reingreso inmediato. Es la versión comprimida del Spring / Upthrust, pero sin haber construido un rango completo detrás. Activación de la siguiente posibilidad: si el precio no reingresa con rechazo y la ruptura termina aceptándose, descartamos también el giro rápido y pasamos al escenario final.
Cada modelo en su versión de techo (giro bajista) y de suelo (giro alcista). El círculo naranja señala el punto clave; los números reflejan la secuencia lógica de lectura: cada esquema se vigila cuando el anterior se invalida.
Si la trampa también queda descartada, quedan dos lecturas posibles y conviene distinguirlas con cuidado:
- Consolidación dentro de tendencia mayor: el mercado no quería girar — solo estaba digiriendo el tramo previo antes de continuar en la misma dirección. La ausencia de giros rápidos en cualquiera de sus cuatro formatos es, en sí misma, una señal de continuación.
- Inicio de desarrollo lento de rango Wyckoff: el giro existe pero requiere más causa. Aquí transicionamos al esquema clásico A-B-C-D-E, donde la causa se construye por fases antes del desequilibrio final.
La forma de distinguir entre ambas es la que ya hemos visto: contexto previo, comportamiento del precio en los extremos y, sobre todo, la continuidad o falta de ella en la dirección de la tendencia previa. Una consolidación de continuación tiende a resolverse rápido y a favor de la tendencia; un nuevo proceso de rango Wyckoff tiende a alargarse, mostrar ambivalencia en los extremos y reconstruir control para el lado opuesto.
La lección práctica: el método requiere flexibilidad. La proporcionalidad entre fases es una guía valiosa cuando el mercado desarrolla un esquema lento, pero no es un requisito obligatorio. Lo que se mantiene constante en todos los formatos es la secuencia lógica de fondo (parada → test → desequilibrio); lo que varía es la velocidad con la que el mercado la expresa. El operador rígido espera siempre el esquema completo y se pierde los giros rápidos. El operador adaptativo lee en tiempo real qué posibilidad está activa, cuál se ha invalidado y cuál se acaba de abrir.
Mapa de ruta y planteamiento de escenarios
Aquí está, en mi opinión, la ventaja diferencial más potente del Método Wyckoff sobre cualquier otro enfoque. Una vez conoces los eventos y las fases, dejas de ver el gráfico como una sucesión de velas aisladas y empiezas a verlo como un proceso con secuencia lógica. Esa secuencia es tu mapa de ruta: no solo te dice qué ha pasado, sino qué debería pasar a continuación si la estructura sigue siendo válida — y qué te indicaría que la estructura ha cambiado de naturaleza.
El razonamiento es siempre condicional. No se trata de predecir el futuro, sino de tener planteado qué esperar en cada escenario posible y qué te confirmaría o invalidaría cada uno. Esa disciplina te pone en disposición de anticipar en vez de reaccionar.
El razonamiento condicional: "Si X, entonces Y"
La estructura mental del operador Wyckoff es siempre la misma — sea cual sea la fase y el activo:
"Si el precio ha hecho X, lo más probable es que haga Y."
Cada evento se valida cuando aparece el comportamiento esperado tras su ocurrencia. Si aparece, la estructura avanza al siguiente paso y el escenario gana probabilidad. Si no aparece — o aparece lo contrario — el escenario que tenías en mente acaba de quedar invalidado y otro escenario alternativo pasa a ser el principal. El gráfico deja de ser ruido y se convierte en una conversación: el mercado responde a cada pregunta que le haces y te confirma o desmiente tu hipótesis en tiempo real.
Ejemplos prácticos del mapa de ruta en acción
Estos son los condicionales que un operador Wyckoff tiene preparados según en qué punto de la estructura se encuentra el precio. Fíjate en que cada uno lleva su propia condición de invalidación: no se trata solo de saber qué esperar, sino qué te diría que el escenario ha muerto.
Tras el clímax en Fase A
"Si el Selling Climax ha frenado la caída con volumen explosivo, lo más probable es que aparezca un Automatic Rally fuerte que defina el techo del rango, y posteriormente un Secondary Test con menor volumen que confirme la ausencia de presión vendedora. Si el ST llega con volumen alto o supera el mínimo del SC, la parada no está consolidada y deberé esperar antes de tratar el rango como acumulación."
Dentro de Fase B
"Si el rango lleva tiempo suficiente construyendo causa y los tests internos pierden volumen, lo más probable es que la próxima visita a los extremos sea la sacudida en Fase C — Spring por debajo si va a ser acumulación, UTAD por encima si va a ser distribución. Mi trabajo aquí no es elegir bando todavía: es tener ambos escenarios planteados con sus niveles para reaccionar al que active el mercado."
Tras un Spring en Fase C
"Si el Spring se ha producido con rechazo y el test posterior llega con volumen bajo, lo más probable es que el precio desarrolle un Sign of Strength hacia la parte alta del rango. Si ese SOS no aparece y el precio vuelve a perforar el mínimo del Spring, el escenario alcista ha quedado invalidado: la lectura pasa a ser de continuación bajista y debo buscar oportunidades en la dirección contraria."
Tras el SOS en Fase D
"Si el precio ha roto el techo del rango con volumen alto y velas amplias, lo más probable es que retroceda a probar el nivel roto como LPS o BUEC antes de iniciar la Fase E. Esa zona es mi entrada operativa primaria. Si el retroceso reingresa al rango sin reacción y pierde la mitad inferior, la rotura era falsa y el escenario alcista ha terminado: hay que cerrar y reconsiderar."
Ya en tendencia, Fase E
"Si la tendencia avanza con impulsos amplios y correcciones poco profundas, lo más probable es que cada nueva consolidación funcione como reacumulación a favor del movimiento. Si una corrección se vuelve más profunda y deja de respetar mínimos crecientes, la tendencia está perdiendo fuelle y se abre la posibilidad de una distribución de grado superior: el mapa pide cautela operativa y plantear el escenario de giro."
Cómo plantear escenarios bien
Plantear escenarios no es ejercicio académico: es la disciplina que separa al operador rentable del operador que reacciona. Un buen planteamiento cumple tres reglas innegociables:
- Mínimo dos escenarios opuestos: uno alcista y uno bajista. Aunque el contexto te incline a uno con claridad, el otro debe estar planteado con sus niveles. Esto neutraliza el sesgo de confirmación y te prepara para reaccionar rápido si el mercado va a la dirección contraria.
- Cada escenario lleva zona, gatillo e invalidación: no basta con decir "esto puede subir o bajar". Hay que precisar dónde entras (zona), qué confirma la entrada (gatillo) y qué nivel exacto te dice que el escenario ha muerto (invalidación). Sin estos tres elementos, no es un escenario: es un deseo.
- Trata cada escenario como provisional: el mercado va dejando huellas en tiempo real. A medida que aparecen, un escenario gana probabilidad y otro la pierde. Cuando uno queda invalidado, lo descartas sin emocionarte y trabajas con los que sigan vivos. Aferrarte a un escenario invalidado porque "lo viste primero" es el error mental más caro del operador Wyckoff.
El cambio mental clave: deja de preguntarte "¿qué va a hacer el precio?" y empieza a preguntarte "¿qué tendría que pasar para que se active cada uno de mis escenarios?". El primer enfoque es predicción y te ata emocionalmente a una hipótesis. El segundo es gestión de probabilidades y te mantiene flexible. Es la diferencia entre operar el mercado y discutir con él.
Cuando tienes el mapa de ruta interiorizado y los escenarios planteados, dejas de ver el gráfico como una sucesión de eventos sueltos y empiezas a leerlo como un proceso. Sin escenarios planteados, todo lo demás — estructuras, zonas y gatillos — es ruido sin contexto.
Estructuras completas: cómo se integra todo en los esquemas Wyckoff
Hasta ahora hemos desmontado cada pieza por separado: participantes, contexto, eventos, fases y zonas operativas. Llega el momento de verlo todo integrado. Los esquemas básicos de acumulación y distribución son la representación visual de cómo todas estas piezas se ensamblan en una secuencia coherente. No son fórmulas a memorizar — son mapas de referencia para reconocer la dinámica institucional cuando aparece en el gráfico.
Los mercados financieros son un ente vivo, en constante cambio. Es prácticamente imposible que el precio desarrolle dos estructuras idénticas, por eso la metodología Wyckoff propone un enfoque flexible: usa los esquemas como referencia, no como camisa de fuerza. Lo que se mantiene constante son los eventos y fases; lo que varía es la forma en que el precio los expresa.
Verás dos esquemas de acumulación (alcistas) y dos de distribución (bajistas), con sus diferencias en la profundidad de la sacudida y en la posición de la rotura. Identifica los eventos que ya conoces (PS, SC/BC, AR, ST, Spring/UTAD, SOS/SOW, LPS/LPSY) y observa cómo se distribuyen entre las fases A-E. Es el cierre práctico de toda la teoría.
Estos esquemas son los ideales. El mercado no siempre los presentará de esta misma forma — y precisamente por eso es importante entender la lógica subyacente, no la forma exacta.
Esquemas de acumulación Wyckoff
Un rango de acumulación es un movimiento lateral del precio que aparece después de una fase bajista y dentro del cual se desarrolla una campaña de compra. El objetivo es construir posición a precios relativamente bajos para beneficiarse del desplazamiento alcista posterior. No se trata de "comprar todo de golpe": un operador profesional no puede lanzar una orden masiva sin pagar peores precios por su propio impacto. Por eso la acumulación es, en esencia, un proceso: comprar de forma escalonada, absorber venta disponible, provocar liquidez cuando hace falta y comprobar de manera repetida si la oferta sigue presente.
Durante el movimiento bajista previo, el control del mercado está principalmente en operadores mal informados. Según cae el precio, el control va cambiando paulatinamente: cuanto más cae, mayor posicionamiento tienen los operadores bien informados. Es durante el desarrollo de la estructura de acumulación donde se produce el proceso final de intervención por parte de los grandes operadores, momento en el cual el precio se encuentra preparado para iniciar el movimiento al alza. La lectura correcta no busca "acertar el mínimo", sino identificar que el vendedor deja de dominar y la demanda gana capacidad de sostener el precio tras cada test.
Los esquemas que verás a continuación son mapas de referencia, no plantillas rígidas. El mercado nunca presenta dos estructuras idénticas; lo que se mantiene constante son los eventos y fases, lo que varía es la forma en que el precio los expresa. Veremos dos variantes — con y sin sacudida — y cerraremos con las características generales que distinguen un esquema acumulativo de uno distributivo.
Variante #1: con sacudida (Spring) en Fase C
Esquema básico de acumulación con sacudida (Spring) en Fase C
Conceptos clave:
- Acumulación: Proceso mediante el cual los grandes operadores absorben el stock disponible del mercado. Transferencia desde los operadores mal informados hacia los operadores bien informados.
- Creek: Nivel de resistencia para las estructuras de acumulación o reacumulación. Es establecido por el máximo que genera el Automatic Rally y por los máximos que se puedan desarrollar durante la Fase B.
- CHoCH (Change of Character): Señala el entorno en el que próximamente se moverá el precio. El primer CHoCH se establece en la Fase A donde el precio pasa de un entorno tendencial bajista a un entorno de consolidación. El segundo CHoCH se establece desde el mínimo de la Fase C hasta el máximo del SOS.
FASE A: Parada de la tendencia bajista previa
Es el primer intento por frenar el movimiento bajista que siempre fracasará.
Acción climática que detiene el movimiento bajista.
Movimiento alcista que establece el máximo del rango.
Establece el final de la Fase A y el inicio de la Fase B.
FASE B: Construcción de la causa
Rotura temporal de la resistencia y reingreso al rango. Se trata de un test al máximo generado por el AR.
Rotura temporal del soporte y reingreso al rango. Se trata de un test al mínimo generado por el SC.
FASE C: Test
Se trata de un test en forma de rotura de los mínimos de las Fases A y B. Existen tres tipos diferentes de Springs.
Movimiento bajista hacia mínimos del rango con el objetivo de comprobar el compromiso de los vendedores.
Test en forma de movimiento bajista que no logra alcanzar el mínimo del rango.
Brusco movimiento de rotura de mínimos que producen una profunda penetración del nivel de soporte y una rápida recuperación.
FASE D: Tendencia alcista dentro del rango
Movimiento alcista generado tras el evento de Test de la Fase C que logra alcanzar la parte alta del rango. También llamado JAC (Jump Across the Creek).
Son los mínimos crecientes que encontramos en el movimiento alcista hacia la resistencia.
Se trata de la última gran reacción antes de comenzar el mercado alcista. También llamado BUEC (Back Up to the Edge of the Creek).
FASE E: Tendencia alcista fuera del rango
Sucesión de SOS y LPS generando una dinámica de máximos y mínimos crecientes.
Variante #2: sin sacudida a mínimos
Esquema básico de acumulación sin sacudida a los mínimos del rango
Segunda variante de la metodología en la que el evento de test en Fase C no logra alcanzar los mínimos de la estructura.
Generalmente se produce debido a que las condiciones actuales del mercado denotan fortaleza de fondo. El objetivo del precio es ir a visitar esa zona de liquidez pero los grandes operadores lo soportan el mercado entrando agresivamente en compra. No permiten que baje más el precio para que nadie más pueda comprar más abajo.
Este tipo de rangos son más complicados de identificar ya que al no poder valorar esa acción de sacudida, el planteamiento alcista pierde un punto de confianza.
Punto clave
La zona primaria donde hacer trading es en el potencial Spring; entonces, al comprar en un posible LPS siempre nos saldrá la duda de si el precio visitará primero esa zona de mínimos para desarrollar el Spring. Además, esa primera muestra de fortaleza alcista que produce la rotura del rango generalmente se pierde. La única oportunidad de compra viable en este tipo de estructura la encontramos al BUEC.
Características de los esquemas de acumulación
Más allá de la variante concreta que tome la estructura, hay un patrón de comportamiento reconocible que aparece cuando una acumulación está madurando. Sin convertirlo en checklist rígida, conviene tenerlo presente porque te permite leer una estructura aunque no encaje milimétricamente en uno de los esquemas básicos. Es la traducción operativa de la idea de que "el mercado se calma cuando la oferta se va consumiendo":
- El rango se calma progresivamente: menor volatilidad y menor actividad general a medida que la oferta se va consumiendo. Si la estructura se vuelve cada vez más agitada en lugar de calmarse, conviene reevaluar la lectura acumulativa.
- Los intentos bajistas pierden eficacia: el precio muestra cada vez más dificultad para alcanzar o sostener la parte baja del rango y, cuando lo hace, las respuestas alcistas que siguen ganan calidad.
- Asimetría entre movimientos alcistas y bajistas: los movimientos alcistas empiezan a recorrer más distancia y con mayor facilidad que los bajistas, y el volumen acompaña esa asimetría.
- Aceptación posterior tras superar zonas altas: hacia el final del proceso, el precio supera zonas altas del rango con intención visible y, sobre todo, no reingresa. Las correcciones que siguen tienen carácter correctivo, no impulsivo.
Ningún rasgo aislado valida una acumulación. La fortaleza está en la convergencia de señales y, sobre todo, en la respuesta posterior del precio. Estas características son una de las huellas que se usan para distinguir una estructura acumulativa de una distributiva, como veremos en el bloque dedicado a continuación vs giro.
Esquemas de distribución Wyckoff
Un rango de distribución es un movimiento lateral que detiene una fase alcista y dentro del cual se desarrolla una campaña de venta. El objetivo es construir posición corta o descargar inventario a precios altos para beneficiarse del desplazamiento bajista posterior. La ejecución sigue la misma lógica escalonada que en acumulación: el lado profesional necesita vender con método, absorber compras, fabricar contrapartida y evitar mover el precio en contra antes de completar su plan.
Donde la distribución se diferencia de verdad es en su carácter y su psicología. Si en la acumulación el evento terminal — el Spring — aprovecha el miedo y la capitulación (participantes que venden en mínimos por pánico o salto de stops), en la distribución el evento equivalente — el Upthrust / UTAD — aprovecha la euforia y la codicia: el precio supera máximos del rango y atrae compras agresivas que interpretan la ruptura como inicio de un nuevo tramo alcista. Esa oleada de compras es exactamente la contrapartida que los operadores bien informados necesitan para completar su campaña de venta.
Conviene tener presente una asimetría importante: los desplazamientos bajistas tienden a ser más rápidos y violentos que los alcistas. El miedo genera urgencia más inmediata que la codicia: cuando el precio empieza a caer con fuerza se activan cadenas de liquidación (stops, llamadas de margen, ventas forzadas) que retroalimentan el movimiento. Por eso se dice que los mercados suben por escaleras y bajan por el ascensor. La gestión del riesgo en contextos distributivos es especialmente crítica porque la velocidad del movimiento puede superar tu capacidad de reacción si no tienes un plan de invalidación definido de antemano.
Veremos a continuación dos variantes — con y sin sacudida — y cerraremos con las características generales que distinguen un esquema distributivo maduro.
Variante #1: con sacudida (UTAD) en Fase C
Esquema básico de distribución con sacudida (UTAD) en Fase C
Conceptos clave:
- Distribución: Proceso mediante el cual los grandes operadores distribuyen (venden) stock. Se trata de una transferencia desde los operadores bien informados hacia los operadores mal informados.
- ICE: Nivel de soporte para las estructuras de distribución o redistribución. Es establecido por el mínimo que genera el Automatic Reaction y por los mínimos que se puedan desarrollar durante la Fase B.
- CHoCH: Señala el entorno en el que próximamente se moverá el precio. El primer CHoCH se establece en la Fase A donde el precio pasa de un entorno tendencial alcista a un entorno de consolidación. El segundo CHoCH va desde el máximo de la Fase C hasta el mínimo del SOW.
FASE A: Parada de la tendencia alcista previa
Es el primer intento por detener la subida que siempre fracasará.
Acción climática que detiene el movimiento alcista.
Movimiento bajista que establece el mínimo del rango.
Establece el final de la Fase A y el inicio de la Fase B.
FASE B: Construcción de la causa
Mismo evento que UA de acumulación. Rotura temporal de la resistencia y reingreso al rango. Se trata de un test al máximo generado por el BC.
Muestra de debilidad menor. Rotura temporal del soporte y reingreso al rango. Test al mínimo generado por el AR.
FASE C: Test
Se trata de un test en forma de rotura de los máximos de las Fases A y B.
Movimiento alcista que sube para comprobar el nivel de compromiso de los compradores.
FASE D: Tendencia bajista dentro del rango
Movimiento bajista originado tras el evento de Test de la Fase C que logra alcanzar la parte baja del rango generando un cambio de carácter.
Último nivel de apoyo de la demanda. Son los máximos decrecientes que encontramos en el movimiento bajista hacia el soporte.
FASE E: Tendencia bajista fuera del rango
Sucesión de SOW y LPSY generando una dinámica de máximos y mínimos decrecientes.
Variante #2: sin sacudida a máximos
Esquema básico de distribución sin sacudida a los máximos del rango
Segunda variante de la metodología en la que el evento de test en Fase C no logra alcanzar los máximos de la estructura.
Razonamiento inverso que para el ejemplo del esquema acumulativo #2. Denota una mayor debilidad de fondo. El precio intenta alcanzar la liquidez que hay en máximos pero los grandes operadores que ya están posicionados cortos lo impiden.
Punto clave
Estructuras con una pérdida de confianza debido a la ausencia de la sacudida. Al entrar en corto al posible LPSY siempre tendremos la duda de si el precio irá a realizar la sacudida a máximos antes de caer. La muestra de debilidad (SOW) que rompe la estructura la perdemos. Única oportunidad al test de la rotura (LPSY).
Características de los esquemas de distribución
A diferencia de la acumulación, donde el rango tiende a calmarse, la distribución suele mostrar un carácter mucho más agitado. Es la traducción operativa de que el lado vendedor necesita generar rebotes amplios para atraer contrapartida compradora sin comprometer el camino de menor resistencia. Los rasgos típicos:
- Carácter agitado: volatilidad elevada, movimientos amplios que recorren la estructura de extremo a extremo en zigzag y un volumen general alto y sostenido, a menudo con picos inusuales.
- Los intentos alcistas pierden eficacia: el precio muestra cada vez más dificultad para alcanzar o sostener la parte alta del rango. Cuando lo consigue, las respuestas bajistas que siguen son contundentes y recorren buena parte de la estructura.
- Asimetría invertida: los movimientos bajistas empiezan a desplazarse con mayor facilidad y volumen que los alcistas, y los niveles de soporte van cediendo sin recuperación efectiva.
- Aceptación posterior tras romper la parte baja: hacia el final del proceso, el precio rompe la parte baja con intención visible y aceptación posterior — no reingresa, y los rebotes que siguen tienen carácter correctivo, no impulsivo.
- Tramos alcistas espectaculares pero engañosos: durante una distribución activa pueden aparecer tramos al alza con velas grandes y volumen alto que dan impresión de fortaleza. Si los evalúas por su resultado posterior — ¿se mantienen? ¿tienen continuidad? — verás que muchos se devuelven con la misma velocidad, dejando participantes atrapados en máximos. Esa dinámica de "atraer y devolver" es una huella característica de la distribución.
La lectura válida es contextual: no operas una etiqueta, operas la secuencia de comportamiento y su confirmación. Como con la acumulación, estas características son la huella general que se cruza con el resto de filtros (cómo arranca el rango, tiempo relativo de desarrollo) para distinguir un proceso distributivo de uno acumulativo, como veremos a continuación.
Cómo distinguir entre estructuras de continuación y de giro
Una vez identificada una estructura de rango, la pregunta clave es: ¿estoy ante una pausa de continuación o ante un cambio de control real? Una reacumulación (pausa que continúa la tendencia alcista) y una distribución (giro que la termina) pueden arrancar exactamente igual: rango tras tramo alcista. Lo mismo ocurre en el lado bajista entre redistribución y acumulación. Confundir un escenario con el otro es uno de los errores más caros del operador Wyckoff. Hay tres huellas que, combinadas, te dan una lectura mucho más fiable que cualquiera de ellas aislada.
Huella 1: cómo arranca el rango
La forma en que se produce el primer evento de parada sesga la lectura desde el inicio del rango. Cuando el rango arranca con un evento climático evidente (volumen alto, expansión de rango, parada abrupta), la lectura se inclina hacia una posible rotación completa del mercado: ha habido un intercambio masivo de stock y, con él, un cambio significativo de manos. El proceso podría estar preparando un giro de tendencia.
En cambio, si el rango se inicia sin observarse un gran volumen, la primera hipótesis es que no se ha intercambiado un gran número de stocks/unidades/contratos. El motivo plausible: quienes mantienen ese stock todavía ven recorrido en la dirección previa y no tienen prisa por desprenderse de él. Esto inclina la lectura hacia una pausa de continuación antes que hacia un giro: el control no ha cambiado de manos, simplemente el precio se está reorganizando antes de seguir.
Huella 2: tiempo de desarrollo relativo
Esta es la huella más infravalorada de toda la lectura Wyckoff. Por lógica, las reacumulaciones y redistribuciones son pausas dentro de una tendencia mayor. Eso implica que su tiempo de desarrollo debería ser proporcionalmente menor que el de la estructura principal que las originó. Una reacumulación compacta que resuelve rápido refuerza la lectura de que el lado dominante mantiene el control.
En cambio, si la pausa empieza a consumir un tiempo desproporcionado, conviene alertarse: cuanto más tiempo consume una estructura que en principio debería ser una pausa ligera para continuar en la dirección de la tendencia previa, mayor es la probabilidad de que se esté construyendo un cambio de control en la dirección opuesta. El tiempo, por sí solo, no confirma ni invalida — pero combinado con el resto de huellas aporta un filtro práctico que muchos operadores pasan por alto.
Huella 3: aparición de las características del esquema
La tercera huella consiste en observar si la estructura, a medida que madura, va dejando los rasgos típicos de un esquema acumulativo o de uno distributivo. Es la traducción operativa del "ningún rasgo aislado valida, la fortaleza está en la convergencia": si el rango muestra el patrón completo de comportamiento acumulativo (rango que se calma, intentos bajistas que pierden eficacia, asimetría a favor del lado comprador), la hipótesis acumulativa gana fuerza. Si en cambio muestra el patrón distributivo (carácter agitado, volumen alto sostenido, asimetría a favor del lado vendedor, tramos alcistas espectaculares que se devuelven), la hipótesis distributiva gana fuerza.
Hemos descrito ambos patrones en detalle en los bloques de esquemas de acumulación y esquemas de distribución. La utilidad práctica aquí es usarlos como filtro de convergencia: contrasta lo que ves en tu rango con los rasgos típicos de cada lado. Si la mayoría apunta hacia un lado, esa es la hipótesis más probable.
La trampa específica del lado bajista
En el espejo bajista (distinguir entre redistribución y acumulación) hay un matiz adicional que conviene tener muy presente: los rebotes dentro de una redistribución suelen ser intensos, rápidos y emocionalmente convincentes, precisamente porque hay muchos participantes atrapados en posiciones largas que necesitan creer que "ya ha tocado fondo". Esa esperanza activa el sesgo de "comprar barato" y atrae compras que aportan la contrapartida que el lado vendedor necesita para seguir distribuyendo. Son rebotes agresivos en velocidad pero pobres en calidad: no se construyen con estructura estable y, sobre todo, no consiguen mantenerse — pierden con la misma velocidad todo lo ganado. Esta trampa psicológica no tiene equivalente simétrico limpio en las reacumulaciones, y es responsable de muchas entradas largas prematuras dentro de tendencias bajistas.
Validación final: lo que pasa fuera del rango
Ninguna huella aislada confirma una lectura. La etiqueta — reacumulación o distribución, redistribución o acumulación — se valida solo con el comportamiento del precio fuera del rango: continuidad, aceptación de los nuevos niveles, correcciones proporcionadas, ausencia de reingreso. Si el precio sale en la dirección esperada y se mantiene fuera con continuidad, la lectura era correcta. Si reingresa al rango y pierde sus zonas de control, el escenario cambia y toca reevaluar.
El cierre práctico: tu trabajo no es etiquetar rápido. Tu trabajo es leer la secuencia — arranque del rango, tiempo relativo, aparición de las características típicas y continuidad tras la ruptura — y dejar que esa secuencia te diga qué proceso es más probable. La etiqueta es una consecuencia de la lectura, no un punto de partida.
Curso Wyckoff Avanzado + Volume Profile
Pago único · Acceso de por vida
- +90 vídeos teóricos (+10h de contenido)
- Incluye el curso de Volume Profile
- +50h de grabaciones de sesiones en directo
997€
Ver el curso →Zonas operativas y gatillos de entrada
La metodología no se queda en el análisis: te indica dónde actuar y cómo entrar. Una zona operativa es un área del gráfico donde el contexto Wyckoff sugiere alta probabilidad de que el precio reaccione en una dirección concreta. Un gatillo de entrada es el comportamiento del precio que confirma esa reacción y dispara la posición. Sin zona, el gatillo es ruido; sin gatillo, la zona es solo expectativa.
Las 3 zonas operativas principales
Las tres zonas operativas sobre un esquema de acumulación real. Zona 1 (Fase C): sacudida y test · Zona 2 (Fase D): test tras rotura (LPS/BUEC) · Zona 3 (Fase E): test en tendencia. En distribución, en espejo.
1. Sacudida y test tras sacudida (Fase C) — la mejor zona
Es el momento del mercado con mejor ratio riesgo/beneficio. Hay dos entradas posibles, y ambas son válidas según el perfil del operador:
- Entrada directa en la sacudida (Spring / UTAD): en cuanto el precio rompe el extremo del rango y reingresa con rechazo, se opera la propia sacudida. Es la entrada más agresiva y con mejor precio — estás justo en el extremo, donde el Stop Loss es más ajustado y el recorrido al otro extremo del rango es máximo. Tiene mayor riesgo de fallo porque no ha llegado la confirmación, así que se reserva para Springs/UTAD con lectura limpia (especialmente el Spring #3 de bajo volumen, donde la propia ausencia de volumen confirma).
- Test tras la sacudida: conocido como test del Spring (sacudida bajista) o test del Upthrust (sacudida alcista). Entras cuando el precio vuelve a probar la zona de la sacudida con rangos estrechos y volumen bajo, confirmando que la presión contraria ha desaparecido. Cedes algo de recorrido y precio respecto a la entrada directa, pero ganas confirmación. Es la zona que esperan los operadores Wyckoff con más experiencia y la elección por defecto cuando se busca máxima fiabilidad.
2. Test tras rotura (Fase D)
El precio ya ha desarrollado SOS/SOW y retrocede a probar el nivel roto desde fuera (LPS/LPSY/BUEC). Lo que evalúas es si la rotura es válida o si será una falsa ruptura. El ratio riesgo/beneficio no es tan generoso como en la sacudida, pero sigue siendo una oportunidad de primera categoría: si el análisis acierta, el precio desarrollará el efecto completo de la causa construida durante el rango. Era la posición predilecta de Wyckoff.
3. Test en tendencia (Fase E)
El precio se mueve tendencialmente fuera del rango. Si la tendencia es muy rápida, tardará en detenerse para desarrollar un nuevo esquema a favor de esa dirección — pequeñas reacumulaciones (alcista) o redistribuciones (bajista). El test ofrece la oportunidad de sumarse al movimiento ya consolidado, con la ventaja de que la dirección dominante es clara y el riesgo queda acotado al propio nivel del test.
Gatillos de entrada: la huella de la intencionalidad
Llegar a la zona no basta. Antes de enviar la orden necesitas una señal de que el lado profesional está actuando: el gatillo. El principio que lo gobierna es reactivo, no predictivo — cada acción del mercado debe confirmarse o rechazarse por la acción posterior del precio. No se entra anticipando la sacudida; se entra cuando el precio ya está mostrando la intención esperada. Cedes algo de precio a cambio de una probabilidad de acierto mucho mayor.
¿Qué delata esa intención? Una vela de intencionalidad, que muestra el control del bando a favor del giro de dos maneras: rechazando el nivel con una mecha larga (un pinbar o martillo que deja la huella de la absorción) o empujando con un cuerpo amplio que cierra pegado al extremo (en máximos para una compra, en mínimos para una venta), un Sign of Strength —o de Weakness— en miniatura. En ambos casos el volumen acompaña. A partir de ahí, el gatillo admite cuatro formatos según cuánta confirmación exijas.
Los cuatro formatos de gatillo sobre un soporte (en venta son simétricos sobre una resistencia): pinbar de 1 vela, envolvente de 2 velas, estrella de 3 velas y esquema rápido de trampa.
Gatillo de 1 vela — el más rápido
El clásico pinbar o martillo: una mecha larga penetra el nivel y el precio lo rechaza con fuerza, cerrando en el extremo opuesto (cerca del máximo en una compra). Esa mecha es la huella de la absorción condensada en una sola vela. Es el gatillo más temprano y con mejor precio, pero el que menos confirmación aporta — adecuado cuando la zona y el contexto son muy claros.
Gatillo de 2 velas — confirmación de continuidad
El clásico patrón envolvente: a una primera vela pequeña le sigue una segunda que envuelve su cuerpo y cierra por encima del máximo de la primera (en compra) o por debajo de su mínimo (en venta). Esa continuación confirma que el desequilibrio tiene seguimiento y no era un impulso aislado. Cedes una vela de recorrido a cambio de fiabilidad.
Gatillo de 3 velas — patrón de agotamiento
Secuencia de giro en el extremo: una primera vela en la dirección de la tendencia previa, una segunda de indecisión (doji o rango muy estrecho) que marca el agotamiento, y una tercera confirmatoria en la dirección opuesta. Es el gatillo idóneo para reversiones precisas sobre un soporte o resistencia.
Gatillo de esquema rápido — un giro dentro del giro
En el propio punto de la sacudida o el test se forma una pequeña acumulación o distribución de unas pocas velas, con su propio Spring o Upthrust en miniatura. La entrada llega tras la ruptura de ese esquema menor. Es la versión fractal de los esquemas de giro rápido, aplicada al timeframe inferior para afinar el momento exacto.
El gatillo puede materializarse en una sola vela (la variante más limpia) o en un grupo de varias que, en conjunto, muestran el mismo comportamiento. Lo relevante no es el número de velas, sino el resultado agregado: ¿apareció la intención del bando que esperabas, o no? Y un matiz crítico: el gatillo nunca es una señal aislada de compra o venta. Es la herramienta de confirmación dentro de un contexto previamente analizado; fuera de una zona operativa válida, esa misma vela no significa nada.
Cuando la zona es un test: la otra cara del gatillo
En las zonas de test (test del Spring, del Upthrust, LPS, LPSY) conviven dos señales complementarias. El gatillo confirma que el bando ganador empuja; el test confirma que el bando perdedor se ha retirado. Un test exitoso se reconoce por su falta de interés:
- ·Movimiento correctivo, no impulsivo.
- ·Rangos estrechos respecto a las velas previas.
- ·Volumen bajo (en VSA: No Supply en una bajista de rango estrecho, No Demand en una alcista). Es válido cuando muestra menor volumen que las dos velas previas.
- ·Capacidad de sostenerse en la zona sin reingresar al territorio previo al extremo barrido.
Las tres zonas operativas sobre un esquema de distribución real (espejo de la acumulación) y, ampliado, el comportamiento de un test a nivel de velas: rebote de rango estrecho y volumen bajo (No Demand) que no supera el nivel, seguido del gatillo bajista.
La entrada de máxima calidad combina ambas caras: una zona de test que muestra falta de interés del bando contrario más una vela de intencionalidad que confirma el empuje a favor.
Estilos de entrada: agresivo vs conservador
Identificada la zona y reconocido el gatillo, queda decidir en qué momento exacto entras. Hay dos estilos, y la elección depende de cuánta claridad te ofrezca el contexto:
Agresivo
Entras en la propia zona operativa, sobre el primer gatillo (en el mismo punto del Spring o del test). Mejor precio, Stop Loss más ajustado y máximo recorrido potencial — pero mayor riesgo de que el stop salte si la sacudida aún no ha terminado.
Cuándo: estructuras muy limpias, sacudida genuina y contexto plenamente alineado.
Conservador
Esperas el primer retroceso tras el impulso inicial de confirmación y entras ahí. Mejor ratio riesgo/recompensa y menos probabilidad de un stop prematuro — a cambio de que, si el precio no retrocede, puedes quedarte fuera.
Cuándo: hay ambigüedad en el contexto o la sacudida no es perfectamente limpia.
En la práctica, muchos operadores combinan ambos: abren una parte de la posición de forma agresiva en la zona y añaden el resto en el primer retroceso conservador. Así capturan precio y recorrido sin renunciar del todo a la confirmación.
Gestión de la posición
Entrar es solo el principio. La propia entrada ya esconde una decisión que filtra señales fallidas —el tipo de orden con el que la ejecutas— y, una vez dentro, el análisis no para: sigues leyendo precio y volumen con los mismos principios Wyckoff, ahora desde la perspectiva de una posición abierta. La gestión se apoya entonces en tres decisiones — dónde colocas el Stop Loss, cuánto arriesgas y dónde tomas beneficios — y en una actitud: el precio manda, la continuidad valida y la pérdida de estructura invalida.
El tipo de orden: la orden Stop como último filtro
Una vez aparece el gatillo, la forma más limpia de entrar es esperar a que la vela de intencionalidad rompa su extremo. Para automatizarlo se deja una orden Buy Stop (en compra) por encima del máximo de esa vela, o Sell Stop (en venta) por debajo de su mínimo: si el precio rompe el nivel, la orden se activa sola; si no lo rompe, no entras.
Esto no es un detalle de ejecución: es el último check de tu plan de trading. Todo el análisis previo —contexto, estructura, zona operativa, gatillo— construye la idea; la orden Stop la confirma exigiendo que el precio rote a tu favor y demuestre continuidad en el movimiento antes de arriesgar un solo euro. Si esa continuidad no aparece, la operación nunca llega a abrirse y te ahorras una señal fallida. Activar la orden Stop es, literalmente, la diferencia entre una idea sobre el papel y una idea que el mercado ya está validando con hechos.
Por eso las otras dos formas de entrar son desaconsejables:
✗ Orden a mercado
No aporta nada a cambio de bastante riesgo. La mayoría de las veces entrarías a un precio prácticamente idéntico al de la orden Stop, así que no mejoras la entrada; pero al saltarte el filtro de confirmación acabas operando también todas las señales que nunca llegan a romper el extremo ni a rotar a tu favor. Resultado: muchos más Stop Loss innecesarios.
✗ Orden limitada
Es la más arriesgada de todas. Poner una orden Limit es apostar a que el precio se va a girar exactamente en un punto concreto, y eso es imposible de saber: nunca podemos conocer por adelantado qué hará el precio. Entrar así no es operar con confirmación, es operar con expectativa — es, directamente, gambling.
Stop Loss: dónde queda invalidada la idea
El Stop Loss se coloca en el punto donde tu idea de trading queda demostrada como incorrecta. Si el precio llega ahí, no es mala suerte: es que el análisis estaba equivocado. Según cuánto margen quieras dar al escenario, hay tres ubicaciones lógicas, de más ajustada a más amplia:
1. Invalidación del gatillo
En el extremo opuesto de la vela de intencionalidad que generó la entrada. Si el precio regresa a ese nivel, la confirmación ha quedado anulada. Es el stop más ajustado — útil en operativa intradía o estructuras pequeñas.
2. Invalidación del escenario — el más habitual
Más allá del extremo del patrón que generó la entrada: bajo el mínimo del Spring en una compra, sobre el máximo del UTAD en una venta. Invalida el evento concreto que disparó la operación. Es la opción por defecto en operativa de swing.
3. Estructural (conservador)
Al otro lado de toda la estructura completa. Es el stop más amplio y el de menor probabilidad de activación prematura — a cambio, obliga a reducir el tamaño de la posición para mantener el mismo riesgo en términos monetarios.
El Spring a nivel de velas: la sacudida perfora el soporte y la vela alcista envolvente reingresa a la estructura. Entras con un Buy Stop sobre su máximo y trazas el stop en una de tres ubicaciones:
- 1 Bajo la vela alcista — el más ajustado.
- 2 Bajo el mínimo del Spring — el más habitual.
- 3 Con margen extra — el más conservador.
Cuanto más lejos el stop, menor el tamaño de la posición para arriesgar lo mismo.
Y cuando un stop salta, no es solo una pérdida: es información. Según qué evento de entrada hayas operado, la activación del stop te dice algo distinto sobre lo que está haciendo el dinero informado:
| Entrada | Dónde va el Stop Loss | Si salta, el mercado te dice… |
|---|---|---|
| Spring / Test del Spring | Bajo el mínimo del Spring | La sacudida no agotó la oferta: aún quedan vendedores con control y la acumulación no estaba lista. |
| UTAD / Test del Upthrust | Sobre el máximo del UTAD | La sacudida no agotó la demanda: los compradores siguen mandando y la distribución no estaba lista. |
| LPS / BUEC | Bajo el nivel de resistencia roto | La ruptura alcista era falsa: el precio reingresa al rango y la fortaleza no se confirma. |
| LPSY | Sobre el nivel de soporte roto | La ruptura bajista era falsa: el rango recupera el control y la debilidad no se confirma. |
Tamaño de la posición: el riesgo define el tamaño
La regla es contraintuitiva pero innegociable: el Stop Loss determina el tamaño, no al revés. Primero defines dónde va el stop según el análisis; luego calculas cuántas unidades hacen que ese stop represente el porcentaje de riesgo que has decidido arriesgar. Nunca al contrario — ajustar el stop para que "quepa" el tamaño que te apetece es la vía rápida a la ruina.
Tamaño de la posición
(Capital × % de riesgo) ÷ (distancia al Stop Loss × valor del punto)
El porcentaje de riesgo se ajusta a la calidad de la operación:
2%
Operación de alta calidad: zona inmejorable, contexto alineado, gatillo limpio.
1%
Operación de calidad estándar: buena, pero con algún matiz menos definido.
0,5%
Operación con dudas: riesgo mínimo o, directamente, no operar.
Take Profit: proyección de objetivos y gestión por zonas
La ley de causa y efecto te dice que un movimiento tendencial relevante (efecto) requiere una preparación previa proporcional en forma de rango (causa). Wyckoff clásico estima ese efecto con conteos de Point & Figure. Es una herramienta válida, pero con una limitación de fondo: el efecto de la causa no se puede conocer por adelantado con precisión suficiente. Las variables que lo determinan —tiempo de desarrollo y, sobre todo, volumen total negociado— solo ofrecen una estimación.
Por eso la propuesta moderna no es predecir un objetivo rígido, sino mapear las zonas que pueden frenar o girar el precio y gestionar la posición cuando llegue ahí. La secuencia práctica es:
- Identifica zonas relevantes por adelantado: estructuras opuestas, zonas de oferta/demanda y áreas de liquidez que ya provocaron giros en marcos temporales superiores. Jerarquízalas: primero las más cercanas, luego los extremos estructurales, por último las de marcos mayores.
- Define la gestión en cada zona: como mínimo, proteger la posición; idealmente, tomar parciales o beneficios completos según la reacción.
- Exige respuesta del precio: si atraviesa la zona con aceptación y continuidad, mantienes el escenario; si aparece rechazo, falta de continuidad o reingreso, reduces riesgo o cierras.
¿Dónde situar concretamente el Take Profit? Las referencias habituales, por orden de uso:
- Zona de liquidez (pivote): el próximo máximo relevante en una compra, el próximo mínimo en una venta. Es la opción más frecuente — esos pivotes acumulan órdenes que frenan el precio.
- Estructura opuesta: la siguiente estructura de tipo contrario en la dirección del movimiento — una distribución por encima si compraste tras un Spring.
- Acción climática: en nuevos máximos o mínimos sin referencias históricas, buscas señales de agotamiento (volumen climático, mechas largas, volatilidad sin avance, divergencias) para cerrar o reducir.
Parciales y breakeven: una gestión equilibrada cierra la mitad de la posición en la primera zona de liquidez y deja correr el resto con el stop movido a breakeven (punto de entrada). Una regla sencilla para protegerte: cuando el precio recorre el 50% del camino hacia el objetivo, lleva el stop a breakeven. A partir de ahí, la operación ya no puede ser perdedora.
Tras salir del rango de acumulación, la posición busca beneficios en dos zonas, de la más cercana a la más lejana:
- TP1 Zona de liquidez: la resistencia del propio rango, el primer pivote que frena el precio. Cierras la mitad de la posición y mueves el stop a breakeven.
- TP2 Estructura opuesta: una distribución previa por encima, que actúa como zona de oferta. Dejas correr el resto de la posición hasta ahí.
Gestión dinámica: el precio manda
Una zona operativa no es una orden ciega de salida: es un punto de observación obligatoria. Si al llegar aparece rechazo y pérdida de continuidad, la gestión debe ser defensiva. Si aparece aceptación y continuidad, puede ser más permisiva. Estas son las señales que obligan a cerrar o ajustar antes de tiempo:
- ⚠Volumen climático inesperado en tu contra en una zona crítica.
- ⚠Sacudida en dirección contraria (un Upthrust si estás largo, un Spring si estás corto).
- ⚠El precio no avanza durante mucho tiempo: pierde momentum sin razón aparente.
- ⚠Aparece una estructura nueva en tu contra, que contradice el contexto con el que entraste.
Separa el sesgo de la gestión. Una cosa es leer la dirección probable y otra distinta es proteger capital cuando el precio llega a una zona crítica. Puedes mantener un sesgo alcista y, aun así, descargar parte de la posición al tocar una zona de oferta importante. Con este enfoque de lectura-respuesta, causa y efecto deja de ser una promesa de recorrido y se convierte en un plan de actuación adaptable.
Tu plan de trading Wyckoff: los 5 pasos
Toda la teoría anterior solo vale si la conviertes en un proceso repetible. Este es el plan de trading que sigo y enseño en el Curso Wyckoff Avanzado, condensado en cinco pasos encadenados: del contexto de largo plazo hasta la gestión de la operación ya abierta. Cada paso responde a una pregunta y entrega un resultado que alimenta al siguiente.
Contexto general · largo plazo
Objetivo: definir el sesgo — ¿comprar o vender?
- •Abre un gráfico diario o semanal limpio (solo precio y volumen) e identifica las últimas lateralizaciones: acumulaciones y distribuciones.
- •Por encima de una acumulación, sesgo alcista (solo compras); por debajo de una distribución, sesgo bajista (solo ventas); dentro del rango, neutral.
- •El sesgo lo marca la posición del precio actual respecto de ese rango más reciente.
Resultado: un sesgo claro. Solo buscarás operaciones en esa dirección.
Situación del mercado · corto plazo
Objetivo: ¿qué está haciendo el mercado ahora? Tu mapa de ruta inmediato.
- •Identifica la fase actual (A–E) y el último evento operativo: Spring, Upthrust, SOS, SOW o ruptura.
- •La última sacudida es la que debe sesgarte. Verifica que está alineada con el contexto de largo plazo: el contexto manda.
- •Comprueba la relación esfuerzo–resultado y que la dinámica del precio (su canal) sigue intacta.
Resultado: un mapa de ruta claro y el tipo de estrategia definido.
Zonas operativas
Objetivo: ¿dónde vas a esperar el precio?
- •Marca zonas de liquidez válidas: pivotes alineados con la tendencia, trazados con el extremo de la mecha (no el cuerpo).
- •No elijas un solo nivel: plantea varios y deja que el mercado elija cuál respeta.
- •Prioriza las confluencias (liquidez + extremo de canal + nivel de Volume Profile). Más confluencia, más confianza, más tamaño.
Resultado: tus zonas operativas marcadas, ordenadas por confluencia.
Planteamiento de escenarios
Objetivo: ¿cómo llegará el precio a tu zona y qué señal esperar?
- •Plantea un solo movimiento hacia delante, nunca más, de forma condicional: "si el precio hace X, haré Y". Prepara siempre un escenario alternativo.
- •Evalúa la naturaleza del movimiento de llegada: correctivo (volumen bajo, lento) activa el escenario; impulsivo (volumen alto, rápido) lo pone en cuarentena hasta ver agotamiento.
- •En Fase B (construcción de causa) no plantees escenarios de largo plazo.
Resultado: un escenario principal y su alternativo, con la señal de entrada definida.
Gestión de la posición
Objetivo: ¿cuánto arriesgas, dónde entras y dónde sales?
- •Antes de entrar, confirma los inputs mínimos: contexto, mapa de ruta, zona, escenario con alternativa y gatillo confirmado.
- •Calcula el tamaño con (Capital × % de riesgo) ÷ (distancia al Stop Loss × valor del punto). La estructura define el ratio, nunca al revés.
- •Ya dentro, mantén el análisis activo: al 50% del recorrido mueve el stop a breakeven, toma parciales en el primer objetivo y, si aparece una sacudida en tu contra, evalúa cerrar.
Resultado: una operación con riesgo controlado y gestionada hasta el final.
Consejo de trading avanzado
El error más común de los traders principiantes de Wyckoff es querer operar cada estructura que ven. No todas las acumulaciones son iguales. Busca aquellas con eventos claros, volumen significativo en los Climax, y contexto favorable en temporalidad superior. La calidad de la estructura importa más que la cantidad de operaciones.

Wyckoff Screener
14 días gratisAtajo para el paso 1
El Wyckoff Screener escanea miles de activos en tiempo real y detecta automáticamente los rangos y los eventos clave del método.
¿Qué lo hace diferente a otros métodos?
La lógica subyacente real
Es la piedra angular de la metodología, lo que hace que se posicione por encima de cualquier otra forma de análisis técnico; y es que es la única que nos informa acerca de lo que realmente está sucediendo en el mercado de una manera lógica a través de sus tres leyes fundamentales.
Universalidad
Otra de sus principales bondades es que la lectura es aplicable:
- A cualquier mercado financiero con el único requisito de que tenga la suficiente liquidez.
- En cualquier temporalidad. Tanto si decides hacer Day Trading como inversión a largo plazo, los principios operativos son exactamente los mismos.
Wyckoff vs métodos clásicos
Muchos traders se preguntan en qué se diferencia Wyckoff del análisis técnico tradicional. La clave está en que Wyckoff no busca patrones en el vacío, sino que analiza la lógica institucional detrás de cada movimiento:
Wyckoff vs Elliott Wave
Mientras que Elliott Wave se centra en contar ondas y proyecciones matemáticas basadas en Fibonacci, Wyckoff analiza por qué el precio se mueve. Elliott puede decirte que estás en la onda 3, pero Wyckoff te explica que los institucionales están acumulando y por qué deberías comprar ahora. No necesitas contar ondas ni debatir si es una corrección ABC o una impulsiva 12345.
Wyckoff vs Análisis Técnico Clásico (chartismo y soportes/resistencias)
El chartismo identifica figuras geométricas (triángulos, banderas, hombro-cabeza-hombro) y niveles estáticos de soporte y resistencia para anticipar movimientos. Pero una figura no te dice por qué se forma, solo que se está formando. Wyckoff explica el qué, el cómo y el por qué: una "cabeza-hombros" es para Wyckoff una distribución, y entiendes la intencionalidad institucional detrás. Los soportes y resistencias siguen siendo útiles, pero sin contexto Wyckoff no sabes si una resistencia se va a romper, se va a respetar o si está siendo barrida para capturar liquidez.
Wyckoff vs Indicadores
Los indicadores clásicos (RSI, MACD, medias móviles, estocástico) son por definición reactivos: derivan del precio pasado y siempre van con retraso. Te dirán que un activo está sobrecomprado, pero no si los institucionales están distribuyendo o solo en una pausa técnica antes de seguir subiendo. Wyckoff opera con datos primarios — precio y volumen leídos directamente — y aporta el contexto que ningún indicador puede dar: en qué fase del ciclo institucional estamos.
La gran ventaja del Método Wyckoff es que puede combinarse con otros métodos. Muchos traders profesionales usan Wyckoff como contexto general y luego aplican Volume Profile para zonas de entrada, u Order Flow para timing preciso. Wyckoff no es excluyente; es el fundamento lógico sobre el que construir tu operativa.
Todo el análisis de esfuerzo/resultado se afina con datos tick reales: delta por vela, footprint, volumen exacto por precio. Yo lo hago en NinjaTrader.
Enlace de afiliado · colaboración pagada con NinjaTrader · #ad #NinjaTraderPartner
Wyckoff vs SMC, CRT y Volume Profile: ¿Cuál usar?
Si llevas tiempo en trading, habrás visto que SMC (Smart Money Concepts), CRT (Candle Range Theory) y Volume Profile dominan las redes sociales. La pregunta correcta no es cuál es mejor, sino para qué timeframe y qué perfil de trader sirve cada uno. Wyckoff es el marco macro; los demás son tácticas que encajan dentro de él.
| Característica | Wyckoff | SMC | CRT | Volume Profile |
|---|---|---|---|---|
| Timeframe ideal | H4 - Diario - Semanal | M5 - H1 | M1 - M15 | H1 - Diario |
| Foco principal | Precio + Volumen + Estructura | Price action puro | Velas individuales | Distribución de volumen |
| Curva de aprendizaje | Larga (3-6 meses) | Media (4-8 semanas) | Corta (2-4 semanas) | Media (4-6 semanas) |
| Conceptos clave | 3 leyes, 5 fases, eventos característicos | Order Blocks, FVG, BOS/CHoCH | AMD, liquidez, manipulación | POC, VAH, VAL, HVN, LVN |
| Mejor para | Swing y position trading | Day trading / prop firms | Scalping | Day y swing |
| Requiere volumen real | Sí (crítico) | No | No | Sí (crítico) |
| Aporta contexto macro | ✓ Sí, en qué fase del ciclo estamos | No, requiere otra metodología | No, opera vela a vela | Parcial (zonas de valor) |
La estrategia óptima: Wyckoff como marco, los demás como tácticas
La mejor aproximación que veo en traders consistentes no es elegir una metodología, sino usar Wyckoff para el contexto y SMC/CRT/Volume Profile para la ejecución:
- Marco macro (Wyckoff): en gráfico diario o H4, identificas si estamos en acumulación, distribución o tendencia.
- Zona operativa (Volume Profile): defines POC, VAH y VAL para localizar zonas de alta probabilidad.
- Ejecución (SMC o CRT): bajas a M15-H1 y buscas Order Blocks o setups CRT que se alineen con la fase Wyckoff identificada.
Conclusión: el trader SMC o CRT que ignora Wyckoff opera ciego al contexto macro y termina haciendo setups perfectos en la dirección equivocada. El trader Wyckoff que ignora SMC/CRT pierde precisión en la entrada. Aprender el pilar primero (Wyckoff) y luego especializarse en una táctica intradía es el camino más eficiente.
Los 5 errores fatales del trader Wyckoff
He revisado cuentas de cientos de traders Wyckoff y la realidad es que muchos conocen perfectamente los eventos característicos (Spring, SOS, LPS, UTAD) pero no son rentables. El problema casi nunca es teórico — es de ejecución y de actitud frente al gráfico. Estos son los cinco errores que más cuentas destruyen.
Etiquetar y trazar por adelantado el desarrollo del esquema
Dibujar el esquema completo cuando el mercado todavía no ha dejado huellas suficientes para valorar quién tiene el control. Por ejemplo, si el mercado se encuentra en Fase B, es una locura plantear con seguridad que sea acumulación o distribución: en ese punto aún se está construyendo la causa, y como mínimo hasta que vemos la sacudida en Fase C no podemos otorgar mayor probabilidad a uno u otro escenario. Etiquetar demasiado pronto te ata emocionalmente a una hipótesis y te ciega ante la información que llega después.
→ Solución: trabaja con hipótesis abiertas mientras la estructura no haya dejado las huellas necesarias. La etiqueta es una consecuencia de la lectura, no un punto de partida. Si estás en Fase B, tu trabajo es observar y dejar que aparezca la sacudida.
Operar en contra del contexto
Querer comprar cuando tienes una distribución por arriba, o querer vender cuando tienes una acumulación por debajo. Error fatal. Dónde se encuentre el precio respecto al último rango determina el contexto y, con él, lo que deberías estar buscando. Si la última estructura relevante es acumulativa, tu sesgo es comprador y deberías buscar Springs en pausas correctivas. Si es distributiva, tu sesgo es vendedor y deberías buscar Upthrust en rebotes. Pelearse con el contexto es operar en contra de quien manda en el activo.
→ Solución: antes de buscar cualquier entrada, define en qué contexto estás. Solo deberías querer operar a favor del contexto: Springs tras haber visto acumulación, Upthrust tras ver distribución. Si el setup va en contra del contexto, descártalo aunque "el gráfico te guste".
Operar con órdenes limitadas
Ver los extremos del rango y dejar una orden limitada "apostando" a que el precio va a hacer una sacudida en algún extremo es una locura. No podemos saber por anticipado si el precio alcanzará esa zona, ni si al alcanzarla revertirá o continuará en esa dirección. Operar con órdenes limitadas suponiendo, creyendo o apostando que sucederá una cosa en vez de la contraria es jugar, no operar. Lo mismo vale para apostar a que una ruptura será efectiva: ubicar una buy stop en resistencia apostando a que el precio continuará subiendo. Locura. En ambos casos delegas la decisión en una expectativa, no en lo que el mercado está mostrando en ese momento.
→ Solución: opera siempre con confirmación en tiempo real. Espera a que el precio llegue a la zona, observa cómo se comporta (rechazo, volumen, velocidad de reacción) y entra solo cuando la huella se produce. La diferencia entre apostar y operar es exactamente esa: una lo decide la esperanza, la otra la confirmación.
No adaptarse a la nueva información ni tener escenarios alternativos
La flexibilidad es vital. El mercado puede cambiar de un momento a otro y tenemos que tener la suficiente flexibilidad mental para identificar lo más objetivamente posible ese cambio de sentimiento y operar a favor de él. Morir con el escenario inicial es un error garrafal. Podemos ver un potencial Spring con desarrollo alcista, que el precio llegue a máximos del rango, y no debemos apostar a que la capacidad del Spring se impondrá y el mercado seguirá subiendo: podría perfectamente fallar la rotura, convertirse en Upthrust y generar un movimiento bajista. Esto hay que saber leerlo en tiempo real, no negarlo porque "yo había planteado largos".
Para que esa adaptación sea posible, hay un paso previo: tener planteados desde el principio escenarios alternativos en ambas direcciones, con sus zonas operativas e invalidaciones. Si solo tienes un escenario en mente, cuando el mercado se mueva en otro sentido reaccionarás tarde — o peor, te negarás a reconocer que tu único plan ha quedado invalidado.
→ Solución: antes de la sesión, plantea al menos dos escenarios alcistas y dos bajistas con sus niveles. Trata cada hipótesis como provisional: si la información lo exige, cambia de escenario sin dudar. La fortaleza del operador Wyckoff no está en acertar el escenario inicial, sino en reaccionar rápido cuando el mercado le dice que se ha equivocado.
Esperar estructuras "perfectas" de manual
Los esquemas que ves en los libros son los ideales: PS-SC-AR-ST-Spring-Test-SOS-LPS encadenados con limpieza. En la práctica, la mayoría de los rangos reales son estructuras incompletas o "abortadas": no aparece el Spring, falta un test claro, el SOS es ambiguo o la fase B se eterniza. Si solo operas estructuras de manual, vas a perder la mayor parte del juego — y, lo que es peor, te vas a forzar a "ver" eventos que no están ahí para encajar el gráfico con lo que estudiaste.
→ Solución: opera con probabilidades sobre estructuras imperfectas. Cuando la lectura no es 10/10, baja el tamaño y exige mejor relación riesgo/beneficio en vez de descartar la operación. La habilidad real del operador Wyckoff está en distinguir qué falta y qué se puede compensar, no en esperar el esquema de manual que solo aparece una vez al año.
El patrón común de los cinco errores es el mismo: querer imponer una visión al mercado en lugar de leer lo que el mercado va mostrando. El trader Wyckoff rentable no adivina ni apuesta — observa, contrasta, espera confirmación y, sobre todo, mantiene la flexibilidad mental para cambiar de escenario cuando la nueva información así lo exige.
Limitaciones del Método Wyckoff y cuándo NO aplicarlo
Wyckoff es poderoso, pero no es omnipotente. Cualquier trader que te diga lo contrario te está vendiendo humo. Conocer los límites de la metodología te evita frustraciones, pérdidas innecesarias y, sobre todo, te ayuda a saber cuándo cambiar a una herramienta distinta.
Cuándo Wyckoff NO funciona bien
1. Mercados sin volumen real fiable
Wyckoff depende del volumen como confirmación. El método rinde mejor cuando trabajas con activos cuyo volumen es centralizado y representa la actividad real: futuros (índices, materias primas, bonos, divisas), acciones cotizadas en bolsas reguladas y ETFs líquidos. En mercados fragmentados u OTC (forex spot puro, altcoins de baja capitalización, derivados sintéticos), el volumen que ves solo refleja una fracción del flujo total y puede inducir lecturas falsas de absorción o esfuerzo.
2. Eventos macro y noticias de alto impacto
Cuando una decisión de la Fed, un dato de empleo o una noticia geopolítica mueve el mercado, las estructuras Wyckoff se rompen porque el catalizador es exógeno, no estructural. Un activo puede estar en Fase B perfecta y un anuncio del banco central anular toda la causa construida. Solución: no abras posiciones nuevas justo antes de eventos de alto impacto y considera reducir exposición.
3. Mercados en tendencia muy fuerte sin pausas
Wyckoff brilla identificando giros y arranques de tendencia desde rangos. En mercados que llevan meses subiendo o bajando con muy poca consolidación (Bitcoin en bull market parabólico, por ejemplo), las estructuras completas escasean. En estos casos, el trading de continuación con pullbacks o el Volume Profile suele ser más rentable.
4. Si tu psicología no soporta esperar
Esta es la limitación más honesta. Wyckoff requiere paciencia que la mayoría de traders no tienen: las estructuras de mayor probabilidad tardan en completarse, sea en gráfico mensual, diario o de minutos. Si necesitas operar todos los días por dopamina o por presión psicológica, te costará seguir el método aunque domines la teoría. El método se aplica desde temporalidades muy bajas hasta marcos altos, pero la disciplina de esperar a que la estructura se complete es innegociable en cualquiera de ellas.
5. Activos correlacionados con un mercado dominante
Hay activos cuyo comportamiento no es independiente: la mayoría de altcoins siguen a Bitcoin, los ETFs sectoriales se mueven con el índice de referencia, y muchas divisas exóticas dependen del dólar. En estos casos, una estructura Wyckoff "perfecta" en el activo subordinado puede romperse simplemente porque el dominante hace lo contrario. La causa real está en el activo guía, no en el seguidor. Lee siempre la estructura del dominante primero y úsala como contexto.
Críticas legítimas que sí debes conocer
- •Sesgo de confirmación post-hoc: los eventos Wyckoff son fáciles de etiquetar mirando un gráfico ya formado. En tiempo real, identificar un Spring antes del SOS es mucho más difícil de lo que los cursos venden.
- •Falta de backtests cuantitativos públicos: a diferencia de estrategias mecánicas, Wyckoff es interpretativo, lo que dificulta los backtests rigurosos. Esto no significa que no funcione, pero sí que no puedes automatizarlo objetivamente.
- •Requiere experiencia en lectura de volumen: los principios son simples pero su ejecución exige cientos de horas viendo gráficos. No es una metodología "plug and play".
- •Mercados modernos con mayor ruido HFT: el trading algorítmico de alta frecuencia ha hecho que algunos eventos clásicos (especialmente Springs) sean más erráticos. Los principios siguen siendo válidos pero los Springs en intradía son más ruidosos que hace 30 años.
Mi recomendación honesta: Wyckoff es la mejor metodología que conozco para traders con horizonte swing/position que quieren entender por qué el mercado se mueve. Pero si lo que necesitas es un sistema mecánico, una estrategia de scalping o algo que puedas ejecutar en 10 minutos al día, no es lo que estás buscando. Y eso está bien. Conocer las herramientas correctas para tu perfil es más importante que dominar la "mejor" metodología.
Si te interesa el lado cuantitativo — backtesting, validación con Walk Forward, Monte Carlo, métricas profesionales (Sharpe, Sortino, Calmar) — hemos publicado una sección completa: Trading Algorítmico. Wyckoff y algoritmo no son excluyentes: la lectura institucional define el sesgo macro y el sistema lo ejecuta sin emociones.
Resumen rápido: conceptos clave del Método Wyckoff
Las siglas Wyckoff son una de las barreras de entrada más altas del método. Esta es la referencia rápida a los términos que aparecen en este artículo y en cualquier análisis Wyckoff serio. Guarda esta sección como marcador.
Leyes
- Oferta y Demanda
- El precio sube cuando la demanda supera a la oferta y baja cuando la oferta supera a la demanda. Principio universal sobre el que se construyen las otras dos leyes.
- Causa y Efecto
- Todo movimiento significativo (efecto) requiere una preparación previa proporcional (causa). Más tiempo y actividad en el rango → mayor recorrido posterior.
- Esfuerzo vs Resultado
- El volumen (esfuerzo) debe estar en armonía con el desplazamiento del precio (resultado). Las divergencias entre ambos anticipan posibles giros.
Estructuras
- Acumulación
- Rango lateral tras una tendencia bajista en el que los operadores bien informados absorben oferta para preparar una nueva tendencia alcista.
- Distribución
- Rango lateral tras una tendencia alcista en el que los operadores bien informados liquidan sus posiciones largas para preparar una tendencia bajista.
- Reacumulación
- Rango lateral dentro de una tendencia alcista. Pausa que reabsorbe oferta antes de continuar al alza, no de girar la tendencia.
- Redistribución
- Rango lateral dentro de una tendencia bajista. Pausa que reabsorbe demanda antes de continuar a la baja.
Fases
- Fase A
- Detención de la tendencia previa. Eventos PS, SC, AR, ST.
- Fase B
- Construcción de causa. Rango lateral con volumen decreciente. La más larga.
- Fase C
- Prueba final: Spring (en acumulación) o UTAD (en distribución).
- Fase D
- Confirmación: SOS y LPS (alcista) o SOW y LPSY (bajista).
- Fase E
- Tendencia desarrollada: alcista o bajista, ya fuera del rango.
Eventos de acumulación
- PS · Preliminary Support
- Primer soporte significativo tras tendencia bajista. Aparece volumen creciente. Aún no es el suelo definitivo.
- SC · Selling Climax
- Capitulación: volumen explosivo, vela bajista amplia, recuperación rápida. Marca el suelo provisional del rango.
- AR · Automatic Rally
- Rebote automático tras el SC por agotamiento vendedor. Define el techo inicial del rango.
- ST · Secondary Test
- Vuelta a la zona del SC con volumen menor. Confirma ausencia de presión vendedora.
- Spring
- Ruptura falsa bajo el soporte del rango que captura stops y se revierte rápido. Sacudida final.
- Test
- Vuelta a la zona del Spring con volumen muy bajo. Confirma que la oferta está absorbida.
- SOS · Sign of Strength
- Rotura del techo del rango (Creek) con volumen alto y velas amplias. Señal de fortaleza compradora. También llamado JAC (Jump Across the Creek).
- LPS · Last Point of Support
- Último soporte antes de la tendencia alcista, habitualmente como retest de la antigua resistencia ahora convertida en soporte (también llamado BUEC). La entrada operativa de mayor probabilidad.
Eventos de distribución
- PSY · Preliminary Supply
- Primera oferta significativa tras tendencia alcista. Volumen creciente. Aún no es el techo.
- BC · Buying Climax
- Capitulación compradora: volumen explosivo, vela alcista amplia, retroceso rápido. Techo provisional.
- AR · Automatic Reaction
- Caída automática tras el BC. Define el suelo inicial del rango de distribución.
- ST · Secondary Test
- Vuelta a la zona del BC con volumen menor. Confirma ausencia de presión compradora.
- UT · Upthrust
- Ruptura falsa sobre la resistencia que captura stops compradores y se revierte. Sacudida menor.
- UTAD · Upthrust After Distribution
- Sacudida final sobre los máximos del rango antes de la tendencia bajista. Espejo bajista del Spring.
- Test
- Vuelta a la zona del UTAD con volumen muy bajo. Confirma que la demanda está absorbida.
- mSOW · minor Sign of Weakness
- Primer signo de debilidad dentro del rango. Caída con volumen creciente.
- SOW · Sign of Weakness
- Rotura del soporte del rango con volumen alto. Confirma la distribución completada.
- LPSY · Last Point of Supply
- Último techo antes de la tendencia bajista. Entrada operativa de venta con mayor probabilidad.
Curso Wyckoff Avanzado + Volume Profile
Pago único · Acceso de por vida
- +90 vídeos teóricos (+10h de contenido)
- Incluye el curso de Volume Profile
- +50h de grabaciones de sesiones en directo
997€
Ver el curso →Continúa aprendiendo
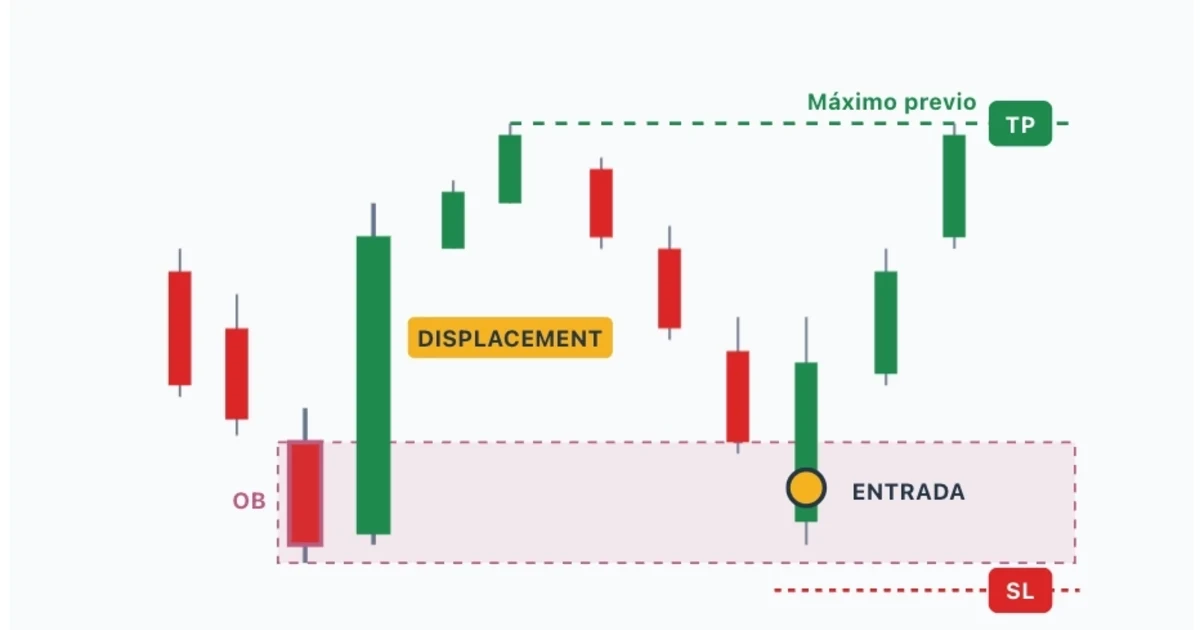
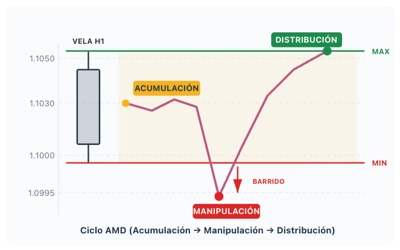
Preguntas frecuentes sobre el Método Wyckoff
¿Qué es el Método Wyckoff?
El Método Wyckoff es una metodología de análisis técnico desarrollada por Richard Wyckoff a principios del siglo XX. Se basa en el estudio de la oferta y demanda en los mercados financieros para identificar la actividad del "dinero inteligente" (grandes operadores institucionales) mediante el análisis de estructuras de acumulación y distribución.
¿Cuáles son las 3 leyes del Método Wyckoff?
Las tres leyes fundamentales de Wyckoff son: 1) Ley de Oferta y Demanda: el precio sube cuando la demanda supera la oferta y baja cuando ocurre lo contrario. 2) Ley de Causa y Efecto: todo movimiento significativo requiere una preparación previa (causa) proporcional. 3) Ley de Esfuerzo vs Resultado: el volumen debe estar en armonía con el movimiento del precio.
¿Quién fue Richard Wyckoff y por qué es importante?
Richard D. Wyckoff (1873-1934) fue un trader legendario de Wall Street, analista técnico pionero y editor financiero. Comenzó como corredor de bolsa a los 15 años, fundó The Magazine of Wall Street (200.000 suscriptores) y entrevistó durante décadas a operadores como Jesse Livermore o J.P. Morgan para decodificar sus métodos. Fue el primero en revelar que los mercados están controlados por operadores institucionales siguiendo patrones repetibles. Su metodología (1931) sentó las bases de Volume Spread Analysis, Market Profile y Order Flow.
¿Qué es el Composite Operator?
El Composite Operator (Operador Compuesto) es un concepto de Wyckoff que representa a todos los grandes operadores institucionales actuando como una sola entidad. Incluye bancos, fondos de inversión y market makers. El análisis Wyckoff busca identificar sus huellas en el mercado para operar en la misma dirección.
¿Qué es la acumulación en Wyckoff?
La acumulación es un proceso donde los institucionales compran gradualmente un activo sin hacer subir el precio, absorbiendo la oferta flotante. Se identifica por un rango lateral con eventos característicos como el Selling Climax (SC), Automatic Rally (AR), Secondary Test (ST) y Spring. Al completarse, da lugar a un movimiento alcista.
¿Funciona el Método Wyckoff en criptomonedas?
Sí, el Método Wyckoff funciona en cualquier mercado líquido, incluyendo criptomonedas. Los principios de oferta y demanda son universales. Bitcoin y otras criptomonedas con suficiente volumen muestran las mismas estructuras de acumulación y distribución que acciones, forex o futuros.
¿Cuáles son los errores más comunes al operar Wyckoff?
Los cinco errores más comunes son: 1) etiquetar el esquema por adelantado antes de que el mercado deje huellas suficientes; 2) operar en contra del contexto (comprar con distribución por arriba o vender con acumulación por debajo); 3) operar con órdenes limitadas apostando a sacudidas o rupturas anticipadas en vez de esperar confirmación; 4) no adaptarse a la nueva información ni tener planteados escenarios alternativos en ambas direcciones; 5) esperar siempre estructuras "perfectas" de manual cuando la mayoría de rangos reales son incompletos o abortados. El patrón común es querer imponer una visión al mercado en lugar de leer lo que el mercado va mostrando. Tienes el desglose completo en la sección Los 5 errores fatales.
¿Se puede combinar Wyckoff con SMC, CRT o Volume Profile?
Sí, y es la aproximación más eficiente. Usa Wyckoff como marco macro (en H4-Diario, identifica si estamos en acumulación, distribución o tendencia), Volume Profile para localizar zonas operativas (POC, VAH, VAL), y SMC o CRT en M15-H1 para la ejecución alineada con la fase Wyckoff. SMC y CRT son descendientes directos de Wyckoff, así que son perfectamente compatibles.
¿Qué tipo de orden conviene usar para entrar en Wyckoff?
La forma más limpia de entrar es con una orden Stop: una Buy Stop por encima del máximo de la vela de intencionalidad (el gatillo) en compras, o una Sell Stop por debajo de su mínimo en ventas. Actúa como último filtro del plan: solo se activa si el precio rompe el extremo y demuestra continuidad; si no, la operación nunca se abre. La orden a mercado no mejora el precio pero te salta ese filtro (más Stop Loss innecesarios) y la orden limitada es la más arriesgada porque apuesta a que el precio gira en un punto exacto. En Wyckoff se opera con confirmación, no con predicción. Detalle en la sección Gestión de la posición.
¿En qué consiste el plan de trading Wyckoff en 5 pasos?
Cinco pasos encadenados, del análisis macro a la ejecución: 1) Contexto general (largo plazo): identifica acumulaciones y distribuciones y define el sesgo. 2) Situación del mercado (corto plazo): fase actual (A–E) y último evento, alineado con el contexto. 3) Zonas operativas: marca zonas de liquidez con confluencias. 4) Planteamiento de escenarios: un solo movimiento condicional ("si X, entonces Y") con alternativa. 5) Gestión de la posición: tamaño según riesgo, orden Stop, Stop Loss y gestión de la salida. Los dos primeros leen el mercado, los dos siguientes planifican y el último ejecuta. Desglose en Tu plan de trading en 5 pasos.
¿Dónde se coloca el Stop Loss en el Método Wyckoff?
En el punto donde tu idea queda demostrada como incorrecta. Hay tres ubicaciones lógicas, de más ajustada a más amplia: 1) Invalidación del gatillo: en el extremo opuesto de la vela de intencionalidad (el más ajustado, para intradía). 2) Invalidación del escenario (el más habitual): más allá del patrón que disparó la entrada — bajo el mínimo del Spring en una compra, sobre el máximo del UTAD en una venta. 3) Estructural (conservador): al otro lado de toda la estructura. A mayor distancia del Stop Loss, menor tamaño de posición para arriesgar lo mismo. Detalle en Gestión de la posición.
¿Dónde tomar beneficios (Take Profit) en Wyckoff?
En las zonas de liquidez y en la estructura opuesta, no en un ratio fijo arbitrario: la estructura define el objetivo. En una compra desde acumulación, el TP1 se sitúa en la resistencia del rango (el Creek), la primera zona de liquidez, donde se cierra la mitad de la posición; el TP2, en la estructura opuesta superior (una distribución previa que actúa como zona de oferta), donde se cierra el resto. La gestión es dinámica: al ~50% del recorrido mueve el Stop Loss a breakeven y toma parciales. La proyección se apoya en la Ley de Causa y Efecto: más causa construida, mayor recorrido esperado.
¿Cuánto tiempo se necesita para dominar el Método Wyckoff?
De 6 a 18 meses de estudio activo para consistencia operativa. La teoría se aprende en 4-6 semanas, pero el reconocimiento de patrones en tiempo real requiere ver cientos de estructuras. Recomendación: 3 meses etiquetando estructuras pasadas en histórico, 3 meses en demo identificando en tiempo real, y a partir del mes 6-9 escalado a real con riesgo conservador. Comparado con SMC (4-8 semanas) o CRT (2-4 semanas), Wyckoff tiene curva más larga pero entendimiento más profundo.
¿Cuándo NO conviene usar el Método Wyckoff?
En cinco escenarios concretos: 1) mercados sin volumen real fiable (lo ideal es operar futuros, acciones o ETFs en bolsas reguladas con volumen centralizado); 2) alrededor de eventos macro de alto impacto; 3) mercados en tendencia parabólica sin pausas; 4) si tu psicología no soporta esperar a que la estructura se complete; 5) activos altamente correlacionados con un mercado dominante (la causa real está en el guía). Detalle completo en la sección Limitaciones.
Referencias y bibliografía
Wyckoff, R.D. (1931). The Richard D. Wyckoff Method of Trading and Investing in Stocks: A Course of Instruction in Stock Market Science and Technique. Wyckoff Associates.
Wyckoff, R.D. (1910). Studies in Tape Reading. Burlington, VT: Fraser Publishing.
Pruden, H. (2007). The Three Skills of Top Trading: Behavioral Systems Building, Pattern Recognition, and Mental State Management. Wiley.
Williams, T. (1993). Master the Markets: Taking a Professional Approach to Trading & Investing Using Volume Spread Analysis. TradeGuider Systems.
Villahermosa, R. (2018). La Metodología Wyckoff en Profundidad: Cómo operar con lógica los mercados financieros. Amazon KDP.
Villahermosa, R. (2020). Wyckoff 2.0: Estructuras, Volume Profile y Order Flow. Amazon KDP.
Última actualización: Junio 2026